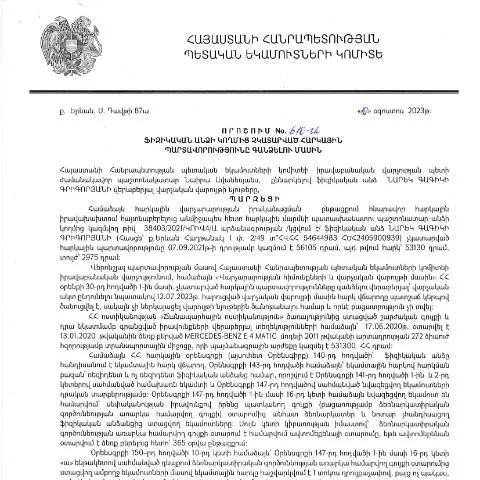
Պետական որոշումը. Ազգային հարկային պարտավորությունների գանձման ընթացակարգը
2023 թվականի օգոստոսի 10-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Նարեկ Գագիկի Գրիգորյանի կողմից կայացված 610-Ա որոշումն անդրադառնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը առաջին հերթին կարող է հետաքրքրել այն անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց դեռևս չեն կատարել իրենց պարտավորությունները: Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել տարբեր, այդ թվում՝ ֆինանսական տուգանքներ և անգամ իրավական գործողություններ:
Ովքեր են ավելորդ հարկային պարտավորությունների ներկայացման առարկա
Հարկային պարտավորությունները կարող են վերաբերվել տարբեր ոլորտների՝ եկամտային հարկ, արժեքի ավելացման հարկ (ՎԱՀ), սոցիալական ապահովության վճարներ և այլն: Այս որոշումը նախատեսում է, որ այն անձինք, ովքեր ունեն չկատարված պարտավորություններ, դեռևս կարող են դիմել վարչություններին և քննարկել կարողությունները:
- Բնակիչներ, ովքեր ունեն եկամուտներ, բայց չեն ներկայացրել հարկային հաշվետվություններ:
- Անձինք, ովքեր աշխատում են արտերկրում և այլ կերպ չեն կատարվել հարկային պարտավորությունները:
- Բազմաթիվ գործարարներ, ովքեր չեն կարողանում վերահսկել իրենց հարկային պարտավորությունները:
Ինչպես է տեղի ունենում գումարների գանձումը
Հարկային պարտավորությունների գանձումը տեղի է ունենալու ըստ մի քանի քայլերի: Նախ, հարկային մարմինը կկազմի հաշվետվություն պարտավորությունների մասին: Այնուհետև, հանձնարարականը կհանձնվի համապատասխան մարմիններին՝ իրենց կողմից պարտավորությունների գանձման ընթացակարգը սկսելու համար:
- Հարկային մարմինը ստանում է տեղեկություններ պարտավորությունների մասին:
- Նպատակային որոշումներ կայացվում են:Ֆինանսական պատասխանատվության մասին
- Գանձման գործընթացը սկսվում է:
Ինչան պետք է ուշադրություն դարձնել ձևը լրացնելիս
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման համար նախատեսված ձևը ներառում է մի շարք կարևոր բաժիններ:
| Բաժին | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Լրացեք ձեր նույնականացման տվյալները: |
| Հարկային иденտիֆիկացիոն համարը | Ներդրեք ձեր ՀՎՀՀ-ն ճիշտ լրացնել: |
| Հարկային պարտավորությունների տեսակը | Ընտրեք, թե որ հարկային պարտավորության մասին է խոսքը: |
| Պարտավորության չափը | Ներդրեք այն գումարը, որը պետք է վճարել: |
Դիմելու ժամկետները. երբ, ինչպես և ինչու
Դիմելու ժամկետները կարևոր են, քանի որ ուշացումները կարող են հանգեցնել տուգանքների և ավելորդ ֆինանսական խնդիրների:
- Դիմում ներկայացնելու վերջնաժամկետ: 2023 թվականի սեպտեմբերի 30-ը:
- Հարկային մարմնի պատասխանները: Չիանացեք պատասխանները 14 օր:
- Դիմումի ընդունման ժամանակը: Պետք է հաշվարկել 30 աշխատանքային օր:
Հարկային մարմինների հետ շփումը
Հարկային մարմինների հետ շփումը կարող է լինել տարբեր եղանակներով՝ առցանց կամ անձամբ: Առցանց դիմումները արագ և արդյունավետ են, սակայն հաճախակի կարող են պահանջվել լրացուցիչ փաստաթղթեր:
- Առցանց դիմում: Հարկային մարմնի պաշտոնական կայքի միջոցով:
- Անձամբ դիմում: Հարկային մարմնի գրասենյակում:
- Էլեկտրոնային եղանակ: Էլեկտրոնային ստորագրությամբ:
Ի՞նչ սպասել դիմելուց հետո
Դիմելուց հետո հարկային մարմնի կողմից կընթանա գործընթաց, որը կարող է հանգեցնել տարբեր արդյունքների:
- Հարկային պարտավորությունների սահմանում: Դիմումը կարող է հաստատվել:
- Հարկային պարտավորությունների փոփոխություն: Անհրաժեշտության դեպքում կարող եք փոփոխություններ կատարել:
- Հարկային պարտավորությունների մերժում: Եթե դիմումը մերժվել է, կարող եք դիմել դատարան:
Ամփոփում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը բավականին կարևոր է: Այն պահանջում է ոչ միայն պահանջվող փաստաթղթերի լրացում, այլ նաև իրազեկություն ընթացակարգի մասին: Բոլոր անձինք, ովքեր ունեն հարկային պարտավորություններ, պարտավոր են հետևել օրենսդրությանը, որպեսզի խուսափեն հնարավոր խնդիրներից:
ՀՀ ՊԵԿ վարչության պաշտոնական մեկնաբանությունները
2023 թվականի օգոստոսի 10-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 610-Ա որոշումը դարձել է լայն քննարկման թեմա իրավաբանական և տնտեսական ոլորտներում: Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարման բարձրացումը, որը կենսական նշանակություն ունի պետության ֆինանսական կայունության համար:
ՀՀ ՊԵԿ-ի ներկայացուցիչները նշում են, որ որոշումը նախատեսում է գործարկել հարկային պարտավորությունների կատարման մեխանիզմներ, որոնք ներառում են ինչպես իրավական, այնպես էլ վարչական միջոցներ: Հարկային վարչության կարծիքով, այս մոտեցումը թույլ է տալիս ավելի արդյունավետ կերպով վերահսկել և կառավարել հարկային պարտավորությունները, հատկապես այն դեպքում, երբ անձինք խուսափում են դրանց կատացումից:
Մասնավորապես, 610-Ա որոշման մեջ սահմանվում են այն դեպքերը, երբ հարկային պարտավորությունների կատարումը կարող է զսպվել, ինչպես նաև այն մեթոդները, որոնք կիրագործվեն պարտավորությունների գանձման գործընթացում: Այսինքն՝ հարկային մարմինը կարող է կիրառել պարտադիր միջոցներ՝ հաշվի առնելով պարտքի ավելացման հանգամանքները:
Նոր տեխնոլոգիաների ազդեցությունը հարկային պարտավորությունների կառավարման վրա
ՀՀ ՊԵԿ- ի կողմից տրամադրվող նոր տեխնոլոգիաները, ինչպիսիք են էլեկտրոնային ստորագրությունները և ID քարտերի կիրառումը, մեծապես նպաստում են հարկային գործընթացների բարելավմանը: 610-Ա որոշման արդյունքում ակնկալվում է, որ ավելի շատ քաղաքացիներ կօգտվեն էլեկտրոնային ծառայություններից, ինչը կնպաստի ընթացակարգերի արագացմանը:
Հարկային մարմինը նախատեսում է ներդնել նոր համակարգեր, որոնք հնարավորություն կտան ավտոմատացնել պարտավորությունների մոնիտորինգը: Դրանց թվում են QR- կոդերի օգտագործումը հարկային փաստաթղթերի վրա, ինչը թույլ է տալիս ավելի հեշտ և արագ ստուգել տվյալների իսկությունը և հեղինակությունը:
Սպասվում է, որ այս տեխնոլոգիաները կհեշտացնեն հարկային մարմինների և հարկ վճարողների միջև սոցիալական փոխկապակցվածության հաստատումը, ինչի արդյունքում պաշտպանության ավելի արդյունավետ համակարգ կկառուցվի՝ բոլոր կողմերի համար:
Հարկային պարտավորությունների գանձման սոցիալական հետևանքները
610-Ա որոշման իրագործումը կարող է ունենալ սոցիալական հետևանքներ, քանի որ այն կարող է ազդել այն մարդկանց վրա, ովքեր ֆինանսական դժվարություններ ունեն և չեն կարողանում կատարել իրենց հարկային պարտավորությունները: Այս համատեքստում հարկային մարմինները պարտավոր են հաշվի առնել սոցիալական իրավիճակները և հնարավոր ունեցող մեղմացնող հանգամանքները:
ՀՀ ՊԵԿ-ը մտադիր է մշակել քաղաքականություն, որը կհամագործակցի սոցիալական ծառայությունների հետ, ապահովելու համար, որ քաղաքացիները, ովքեր գտնվում են ֆինանսական դժվարությունների մեջ, կարողանան ստանալ անհրաժեշտ աջակցությունը: Բացի այդ, նախատեսվում են ծրագրեր, որոնք հնարավորություն կտան առավել խոցելի խմբերին հասկանալ իրենց իրավունքներն ու պարտականությունները հարկային գործերում:
Այս գործընթացում հանրային իրազեկումը և կրթությունը կարևոր դեր են խաղում, որպեսզի մարդիկ իրազեկ լինեն իրենց հարկային պարտավորությունների մասին և գիտակցեն պարտավորությունների ժամանակին կատարման կարևորությունը: Հարկային մարմինը նախատեսում է կազմակերպել թրեյնինգներ և սեմինարներ, որպեսզի քաղաքացիները ունենան հասանելի տեղեկատվություն և կարողանան կատարել իրենց պարտավորությունները համապատասխանաբար: