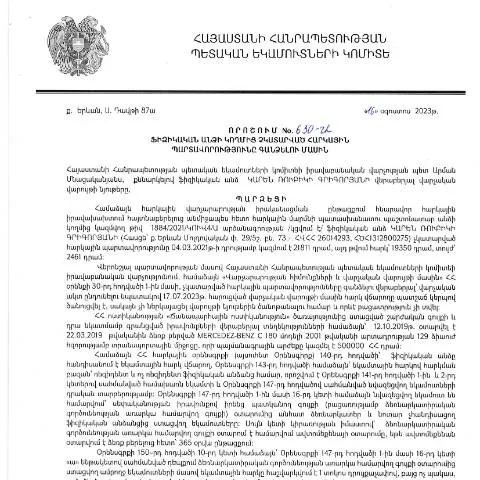
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նշանակությունը
2023 թվականի օգոստոսի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (630-Ա) կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումը նրանց համար, ովքեր խախտել են հարկային օրենսդրությունը: Այս որոշումը, որը պաշտոնապես հրապարակվել է սեպտեմբերի 1-ին, նպատակ ունի կարգավորել ձեռնարկությունների և ֆիզիկական անձանց հարկային պատասխանատվությունները:
Ովքեր պետք է ներկայացնեն այս որոշումը
Այս որոշումն առաջին հերթին վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դրանք կարող են լինել ինչպես հարկային ռիսկերի ենթարկված անձինք, այնպես էլ նրանք, ովքեր դասված են որպես հարկային պարտավորություններ չունեցող, սակայն իրականում ունեն առկա պարտքեր:
Ավելին, որոշումը կարող է կիրառվել նաև դեպքերում, երբ ֆիզիկական անձը չի ներկայացրել հարկային հաշվետվություններ կամ չի կատարել հարկային վճարումներ, ինչը կարող է հանգեցնել նրանց նկատմամբ հարկային պատասխանատվության:
Հայտի լրացման ընթացակարգը
Հայտը, որը պետք է լրացվի, պարունակում է մի քանի կարևոր բաղադրիչներ, որոնք պետք է մանրակրկիտ լրացվեն:
- Անվանում: Հայտը պետք է սկսվի ֆիզիկական անձի ամբողջական անունով:
- Հասցե: Հարկ վճարողի բնակության հասցեն:
- Հարկային կոդ: Յուրաքանչյուր անձ պետք է ունենա իր հարկային պարտավորությունների համար նշանակված կոդ:
- Պարտավորությունների ճշգրտում: Հարկային պարտավորությունների գումարը, որը պետք է վճարվի:
Հայտը լրացնելիս, կարևոր է հաշվի առնել, որ ցանկացած սխալ կարող է հանգեցնել հետագա խնդիրների, այդ թվում` գումարի կորուստ, կամ հարկային պատասխանատվության ավելացում:
Հայտի ներկայացման ժամկետները
Հայտի ներկայացման ժամկետները կախված են որոշման ընդունման ամսաթվից: Այս որոշման շրջանակներում, ֆիզիկական անձինք պարտավոր են իրենց հայտերը ներկայացնել մինչև 2024 թվականի մարտի 1-ը, որպեսզի կարողանան օգտվել հնարավոր առավելություններից:
Հայտի ներկայացման գործընթացը պետք է սկսվի հնարավորինս շուտ, քանի որ ուշացումը կարող է հանգեցնել որոշակի խոչընդոտների կամ պատիժների:
Որպեսզի գործընթացը ընթանա առանց խնդիրների
Ֆիզիկական անձինք, ովքեր դիմում են այս որոշմանը, պետք է ուշադիր հետեւեն ամեն մի քայլին:
- Լրացնել հայտը ըստ նշված պահանջների:
- Ստուգել, որ բոլոր անհրաժեշտ տեղեկությունները ճիշտ են:
- Ներկայացնել հայտը համապատասխան մարմնին՝ ՀՀ ՊԵԿ:
Այն անձինք, ովքեր կարող են հայտնվել ոչ ցանկալի իրավիճակում, պետք է նաև պատրաստ լինեն ստանալու լրացուցիչ տեղեկություններ:
Ինչ անել, եթե հայտը մերժվի կամ ցավալի սխալ լինի
Դեպքում, եթե հայտը մերժվի, հարկադիր է ուղղակիորեն կապվել պետական մարմնի հետ, որպեսզի պարզել մերժման պատճառները: Հնարավոր է ներկայացնել նոր հայտ, ուղղված համապատասխան հարցումներին:
Եթե հայտում եղել են լրացուցիչ սխալներ, ապա անհրաժեշտ է նշված սխալները շտկել և նորից ներկայացնել համապատասխան մարմնին:
Մասնավոր դեպքեր և արտոնություններ
Կան նաև որոշ բացառություններ, որ վերաբերում են ֆիզիկական անձանց:
- Ստեղծագործական և մշակութային գործունեություն: Որոշ անձինք կարող են օգտվել հարկային արտոնություններից, եթե նրանց գործունեությունը համապատասխանում է մշակույթի և արվեստի ոլորտներին:
- Հասարակական կազմակերպություններ: Եթե ֆիզիկական անձը ներգրավված է հասարակական կազմակերպության գործունեության մեջ, ապա կարող են կիրառվել հատուկ կարգավորումներ:
Հայտի մատակարարման տարբերակները
Ֆիզիկական անձինք կարող են ներկայացնել իրենց հայտերը տարբեր եղանակներով:
- Էլեկտրոնային համակարգ: Պետք է օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ կարելի է լրացնել և ուղարկել հայտը:
- Փոստով ուղարկելը: Հայտը հնարավոր է ուղարկել նաև աշխարհագրական հասցեով:
- Նախկին կարգով: Կա հնարավորություն՝ անձամբ այցելելու համապատասխան մարմին:
Ամեն մի եղանակ ունի իր առավելություններն ու թերությունները:
Արդյունքների սպասում և ընթացիկ վիճակ
Հայտը ներկայացնելուց հետո, հարկ վճարողները պետք է սպասեն որոշման ընդունմանը: Դա կարող է տևել մի քանի շաբաթ: Ի վերջո, հարկ է նաև ստանալ հաղորդագրություն, որը հաստատում է, որ հայտը ընդունվել է:
Ստացվող արդյունքները կարող են լինել տարբեր՝ սկսած ընդունված որոշումից մինչեւ հարկային պարտավորությունների լրացման ժամկետը:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր քայլ է հարկային հայտարարություններին և պարտավորություններին պատասխանելու համար: Դա հնարավորություն է տալիս ինչպես հարկ վճարողներին, այնպես էլ պետությանը՝ կարգավորելու հարկային պարտավորությունների կատարմանը վերաբերվող խնդիրները:
Քաղաքացիական անձանց հարկային պարտավորությունները և մաքսային վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 630-Ա որոշումը միանգամից շրջադարձային է, քանի որ այն ընդգրկում է հարկային պարտավորությունների ամբողջական շրջանակը: Կարևոր է հասկանալ, թե ինչ է նշանակում «չկատարված հարկային պարտավորությունները» և ինչպես է դրանք վերահսկվում ՀՀ մաքսային մարմինների կողմից:
Այդ որոշման նպատակն է ոչ միայն պարտավորությունները գանձել, այլև կանխել ապագայում նման դեպքերը: Առավելապես, հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել ֆինանսական դրդապատճառների, ինչպիսիք են տուգանքների և տոկոսների ավելացումը: Այդ պատճառով էլ, հարկային վարչությունների պարտականությունն է իրականացրել արդյունավետ վերահսկողություն:
Հարկային պարտավորությունների նկատմամբ վերահսկողությունը իրականացնում են տարբեր պետական մարմիններ, որոնք պատասխանատու են նաև քաղաքացիների իրավունքների պաշտպանությանը: Այս գործընթացում, յուրաքանչյուր քաղաքացի պետք է լինի տեղեկացված իր հարկային պարտավորությունների մասին, որպեսզի գերատեսչությունները կարողանան իրականացնել իրենց իրավասությունները:
Հարկային պարտավորությունների կատարման գործընթացը և բողոքարկման մեխանիզմները
Քաղաքացիների կողմից հարկային պարտավորությունների կատարման գործընթացը հիմնվում է ՀՀ օրենսդրության վրա, որը, ըստ էության, նախատեսում է բազմաթիվ քայլեր և ընթացակարգեր: Նախ, հարկային մարմինները տեղեկացնում են քաղաքացիներին իրենց պարտավորությունների վերաբերյալ: Այս դեպքում, կարևոր է, որ քաղաքացիները հետևեն իրենց հարկային հաշիվներին և անմիջապես արձագանքեն:
Եթե հարկային պարտավորությունների կատարման ընթացքում առաջանում են անհամաձայնություններ, ՀՀ օրենսդրությունն ապահովում է բողոքարկման տարբեր մեխանիզմներ: Այս մեխանիզմները ներառում են նշված պարտավորությունների բողոքարկում՝ դիմելով համապատասխան հարկային մարմիններին կամ դատարան: Բողոքարկման գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում, որպեսզի քաղաքացիները կարողանան պաշտպանել իրենց իրավունքները:
Դիտարկման ընթացքում, քաղաքացիները կարող են դիմել նաև իրավաբանական խորհրդատվություն ստանալու համար, որն անհրաժեշտ է լինի իրավական իրազեկվածության մակարդակի բարձրացման համար:
Հարկային պարտավորությունների պահպանման և հաշվետվողականության մշակույթը
ՀՀ ՊԵԿ իրավաբանական վարչության 630-Ա որոշումը մեկ այլ կարևոր ասպեկտ է` հարկային պարտավորությունների պահպանման և հաշվետվողականության մշակույթի ստեղծումը: Այն կարևոր է ոչ միայն պետության տնտեսական կայունության, այլև քաղաքացիների և իրավաբանական անձանց վստահության համար:
Հարկային հաշվետվողականությունը սկսում է ամենաքիչից, իսկ քաղաքացիները պետք է գիտակցեն, որ յուրաքանչյուր վճարված հարկը ներդրում է երկրի զարգացման և հասարակության բարեկեցության մեջ: Սա կարող է նպաստել վերադասված վերաբերմունքի ձևավորմանը, երբ քաղաքացիները ավելի մեծ պատասխանատվությամբ են մոտենում իրենց հարկային պարտավորություններին:
ՀՀ օրենսդրությունը արդեն իսկ նախատեսում է կրթական ծրագրեր, որոնք ուղղված են հարկային մշակույթի բարձրացմանը: Այդ ծրագրերը կարող են ներառել դասընթացներ, սեմինարներ և տեղեկատվական միջոցառումներ, որոնք հնարավորություն կտան քաղաքացիներին ավելի լավ հասկանալ հարկային համակարգը և իրենց իրավունքներն ու պարտականությունները: