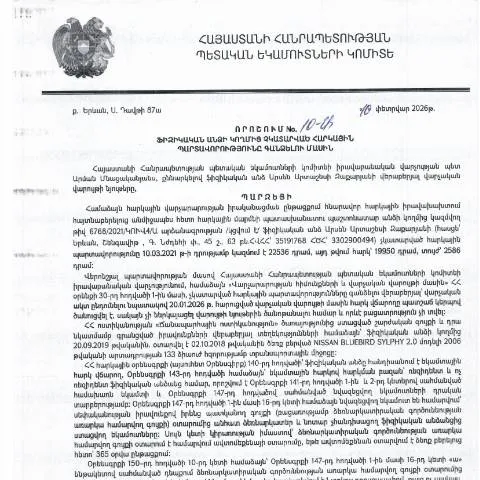
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 10-Ա որոշման շրջանակներում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է հաշվի առնել:
Այդ գործընթացը սկսվում է առաջին հերթին հարկային պարտավորությունների որոշմամբ, որը կարող է առաջանալ տարբեր պատճառներով. օրինակ, հարկային հաշվարկների սխալներ, կամ հարկային օրենսդրության արգելքների չգիտակցում:
Պետք է նշել, որ հարկադիր գանձումները կարող են տեղի ունենալ միայն այն դեպքում, երբ հարկային մարմինը վերցնում է համապատասխան որոշում՝ հիմք ընդունելով պարտավորությունների մասին տվյալները, որոնք կոչվում են հարկաբյուջետային բնորոշումներ:
Այս գործընթացի ընթացքում նաև կարևոր է հետևել ժամկետներին, հատկապես այն դեպքում, երբ հարկային պարտավորությունները չեն կատարվում: Հարկային մարմինները պարտավոր են տեղեկացնել պարտապաններին գանձման մասին, ինչը տեղի է ունենում գրավոր կամ էլեկտրոնային հաղորդագրություններով:
Հարկային պարտավորությունների հետ կապված իրավական պաշտպանություն
Հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել նաև իրավաբանական պաշտպանման անհրաժեշտության: Ֆիզիկական անձիք, որոնք չեն համաձայնում ՀՀ ՊԵԿ տված 10-Ա որոշման պայմաններին, ունեն իրավունք ներկայացնել բողոք: Այս առումով ՀՀ վարչական դատավարության օրենսգիրքը սահմանում է համապատասխան ընթացակարգ, ով պետք է դիմի վարչական դատարան:
Բողոքարկումների գործընթացը ենթադրում է նաև որոշակի ժամկետների պահպանման անհրաժեշտություն: Հարկային պարտավորությունների գանձման վերաբերյալ բողոքները պետք է ներկայացվեն 30 օրվա ընթացքում, իսկ վարչական դատարանում բողոքարկման հարցը կարող է տևել ավելի երկար:
Հարկային պարտավորությունների հետ կապված իրավական պաշտպանությունը ընդգրկում է նաև խորհրդատվություն իրավաբանների կողմից, որոնք կարող են օգնել փաստաթղթերի պատրաստման և ներկայացման գործընթացում, ինչպես նաև ներկայացնել գործերը դատարանում:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
Այսօր հարկային պարտավորությունների գանձման գործընթացը առավելապես վարվում է էլեկտրոնային եղանակով, ինչը թույլ է տալիս ավելի արագ և արդյունավետ իրականացնել հարկային տեղեկությունների հավաքագրման և համապատասխան որոշումների կայացման գործընթացը:
ՀՀ ՊԵԿ-ը ապահովում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս ֆիզիկական և իրավաբանական անձանց ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև դյուրին ձևով ներկայացնել դիմումներ և բողոքներ:
Էլեկտրոնային ծառայությունների կիրառումը թույլ է տալիս նվազեցնել վարչական ընթացակարգերի տևողությունը և բարձրացնել դրանց արդյունավետությունը, ինչը հատկապես կարևոր է հարկային պարտավորությունների գանձման գործընթացում:
Այս համատեքստում, հարկային վճարումների գանձումը կարող է լինել ավելի թափանցիկ և հասանելի, ինչը նպաստում է հարկային համակարգի բարեփոխումներին և հասարակության օրինապահ վարքագծի խրախուսմանը: