Հարկային պարտավորությունների կատարման գործընթացը
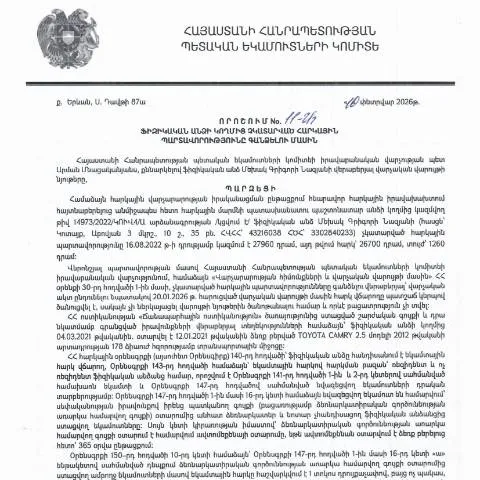
Հարկային պարտավորություններն առկա են յուրաքանչյուր ֆիզիկական անձի ֆինանսական գործունեության մեջ, և դրանց կատարումը պարտադիր է: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 11-Ա որոշումը կարևոր դեր ունի այդ պարտավորությունների կատարումը վերահսկելու և հարկային համակարգի գործունեությունը կարգավորելու մեջ: Այս որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձն ասես չի կատարել իր հարկային պարտավորությունները, և ինչպիսի քայլեր պետք է ձեռնարկվեն դրանց գանձման համար:
Հարկային պարտավորությունները կատարվում են որոշակի ժամկետներում, որոնք որոշվում են ՀՀ ՊԵԿ-ի օրենսդրությամբ: Եթե ֆիզիկական անձը չկարողանա կատարել իր հարկային պարտավորությունը, ապա կարող է ենթարկվել վարչական վերջնաժամկետների և տուգանքների: Սակայն, որոշումը նախատեսում է նաև ուրույն իրավիճակներ, երբ պարտավորությունները կարող են դադարեցվել կամ տեղափոխվել՝ կախված ֆիզիկական անձի կամ նրա պարտավորությունների բնույթից:
Գումարային տուգանքների համակարգը
ՀՀ ՊԵԿ-ի 11-Ա որոշումը չէ միայն պահանջների ներկայացումը, այլև նաև այն գումարային տուգանքների համակարգը, որոնք կարող են կիրառվել պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ: Տուգանքների հարցը կարգավորվում է Հայաստանի Հանրապետության օրենսդրությամբ և կարող է փոփոխվել՝ կախված տարբեր հանգամանքներից:
Օրինակ, եթե ֆիզիկական անձը ուշացրել է հարկային հայտարարագիրը ներկայացնելու ժամկետը, կարող է ենթարկվել տուգանքի: Տուգանքի չափը սովորաբար կախված է չկատարված պարտավորության չափից, բայց կարող է նաև ներառել վարչական ծախսեր, որոնք ծագել են հայտարարության ուշացման հետևանքով:
Այս վճարումները անհրաժեշտ են ոչ միայն պետական բյուջեի լրացման համար, այլև հարկային համակրանքի պահպանման համար, քանի որ դրանք խթանում են հարկային բարեխիղճ վարքագիծը:
Արտոնություններ ու բացառություններ
ՀՀ ՊԵԿ-ի որոշմից բացի, հարկային պարտավորությունների կատարման գործընթացում կարող են լինել նաև արտոնություններ և բացառություններ, որոնք նախատեսվում են ՀՀ օրենքներով: Այդպիսի արդյունքները կարող են գոյանալ, եթե ֆիզիկական անձը գտնվի ծանր ֆինանսական վիճակում, կամ եթե նրա գործունեությունը հակված է սոցիալական նշանակության:
Երկրորդ, որոշ դեպքերում, որոշակի կատեգորիա անձանց՝ ինչպես օրինակ՝ պատերազմի վետերանների, երեխաներ ունեցող ծնողների կամ այլ սոցիալապես անապահով խմբերի համար, կարող են տրամադրվել ժամանակավոր արտոնություններ:
Այսինքն, հարկային մարմինը պետք է գնահատի յուրաքանչյուր դեպք առանձին, և որոշակի պայմանների տակ կարող է տեսնել, որ հարկային պարտավորությունները չկատարելու դեպքում պետք է լինել ավելի մեղմ: