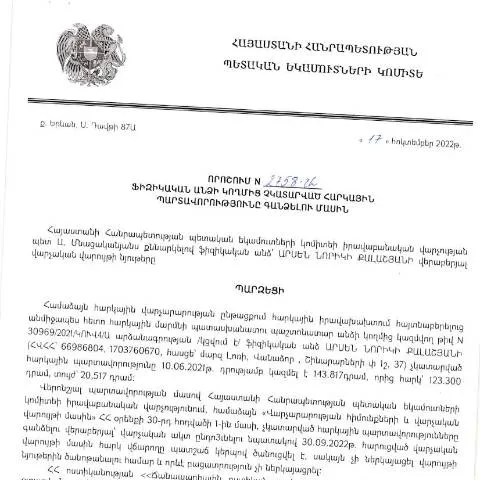
Պետք է ուշադրություն դարձնել հարկային պարտավորությունների գանձման գործընթացին
Հարկային պարտավորությունների գանձման գործընթացը մի կարևոր փուլ է, որը վերաբերում է ֆիզիկական անձանց և նրանց հարկային պարտավորություններին: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2758-Ա որոշումը կարևոր հիմնավորումներ է տալիս հարկերի գանձման ընթացակարգերի մասին: Սա շատ կարևոր է, քանի որ դա բացահայտում է, թե ինչու և ինչպես պետք է իրականացնել հարկային պարտավորությունների հավաքագումը:
Ո՞վ է պատասխանատու այս փաստաթղթի ներկայացման համար
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Նման անձինք պետք է ներկայացնեն համապատասխան հայտը ՀՀ ՊԵԿ-ին, որպեսզի կարգավորեն իրենց հարկային անվտանգության հարցերը: Մասնավորապես, այն անձինք, ովքեր ունեն չկատարված հարկեր, և ցանկանում են կարգավորել իրենց պարտավորությունները, պետք է մայր ժամանակահատվածում դիմեն այս որոշման հիման վրա:
Հարկային պարտավորությունների հավաքագրման գործընթացին հետևելու հնարավորությունները
- Առցանց համակարգերի միջոցով: Գրանցված օգտատերերը կարող են հետևել իրենց հարկային պարտավորություններին՝ մուտք գործելով անձնական հաշիվը:
- Հեռախոսային կապով: Հարկային վարչության աշխատակիցները կանոնավոր կերպով տրամադրում են տեղեկատվություն:
- Ուղերձներ: Անձանց կողմից ներկայացված հայտերի վերաբերյալ տեղեկատվություն ստանալու համար կարելի է թույլ տալ հաղորդագրությունների ընդունման եղանակ:
Ինչպե՞ս լրացնել որոշումը ներկայացնող դիմումը
Դիմումն անհրաժեշտ է լրացնել մաքսիմալ ուշադրությամբ: Տեղեկությունների սխալ լրացումը կամ բաց թողումը կարող է հանգեցնել հայտի մերժմանը կամ հետաձգմանը: Դիմումը կարող է ներկայացվել էլեկտրոնային ձևով՝ օգտվելով ID քարտի կամ էլեկտրոնային ստորագրության միջոցով:
Դիմումի կառուցվածքը
- Անուն և ազգանուն: Հայտարարի ամբողջական անունը պետք է ներմուծվի:
- Անձնագրային տվյալներ: Անձնագրի համարն ու ամսաթիվը:
- Աջակցող փաստաթղթերի ցանկ: Ցանկացած լրացուցիչ փաստաթուղթ, որը կարող է անհրաժեշտ լինել:
Հարկային պարտավորությունների հատկությունները
Պետությունը պարտավոր է ապահովել հարկային պարտավորությունների հավաքագրման հետևողականությունը և թափանցիկությունը: Դիմումը պետք է ներկայացվի ժամանակին՝ կախված հրահանգներից:
Տեղեկություններ հավաքագրելու գործընթացը
ՀՀ ՊԵԿ-ն է, որ իրականացնում է հարկային պարտավորությունների հավաքագրման գործընթացը: Սա ներառում է փաստաթղթերի հավաքագրումը և համեմատությունը:
Դիտարկման և վերլուծության փուլերը
- Հարկային պարտավորությունների վերլուծություն:
- Մասնավորապես, հարկային վարչությանը ներկայացված հետազոտությունների արդյունքների գնահատում:
- Հետագայում, հարկային պարտավորությունների կարգավորման գործընթացում հարկային իրավախախտումների հայտնաբերում:
Հարկային մերժման կամ սակագների տուգանքների առումով
Եթե դիմումը մերժվի, դիմողը կարող է ստանալ պարզաբանումներ տարբերակների վերաբերյալ: Տեղեկացված լինելու համար հարկային մարմինները պետք է գրավոր տեքստով տեղեկացնեն:
Պատասխանատվություն և իրավական հիմքեր
Դիմումի կամ դրա մերժման պարագայում, ՀՀ օրենսդրության վրա կարելի է հղում անել: Այս որոշումը կարգավորում է նաեւ հարկային պարտավորությունների հավաքագրման իրավական հիմքերը:
Օրենսդրական ակտերի հիմքերը
| Օրենք | Նշումներ |
|---|---|
| ՀՀ հարկային օրենսդրություն | Համակարգում է հարկային պարտավորությունների կարգավորումը: |
| ՀՀ վարչական օրենսդրություն | Ներկայացնում է ընթացակարգերի իրականացման հրահանգները: |
Հարկային պարտավորությունների կարգավորման գործընթացը
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների հավաքագրման գործընթացը բաժանվում է մի քանի փուլերի, որոնց յուրաքանչյուրն ունի իր առանձնահատկությունները:
Կառուցվածքի փուլերը
- Հարկային պարտավորության հայտնաբերում:
- Հարկային մարմինների կողմից հաղորդագրության ուղարկում:
- Հարկային պարտավորությունների կարգավորում:
Վճարման կարգը
Վճարումները կարող են կատարվել ինչպես առկա ձևով, այնպես էլ էլեկտրոնային բանկային գործիքների միջոցով:
Իրավական հարցերի լուծում
Եթե հարկային մարմինները մերժեին ձեր դիմումը, ապա գրավոր պահանջ ներկայացնելը կարող է հանդիսանալ ճիշտ քայլ:
Ինչ անել մերժման դեպքում
- Կարդալ մերժման պատճառները:
- Աջակցող փաստաթղթերի կրկնակի ներկայացում:
- Հարցերի դեպքում դիմել մասնագետների:
Ստացված տեղեկությունների վերլուծություն
Մերժման պատճառները պետք է մանրակրկիտ վերլուծվեն, որպեսզի հնարավոր լինի առավելագույնս ճշգրտել հաջորդ քայլերը:
Ավելի շատ տեղեկություններ և աջակցության աղբյուրներ
Հարկային պարտավորությունների մասին տեղեկություններ ստանալու համար կարելի է այցելել ՀՀ ՊԵԿ պաշտոնական կայքը կամ կատարել զանգեր համապատասխան մարմիններին:
Տեղեկատվական աջակցություն
- Հեռախոսային օգնություն:
- Առցանց ծառայություններ:
- Մասնագիտական խորհրդատվություն:
Այսպիսով, հարկային պարտավորությունների հավաքագրման գործընթացը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է կարգավորել իր ֆինանսական հարցերը: ՀՀ ՊԵԿ-ը պետք է ապահովի թափանցիկություն և կանխատեսելիություն, որպեսզի յուրաքանչյուր անձ կարողանա հեշտությամբ հետևել իր հարկային պարտավորություններին:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022թ. թիվ 2758-Ա որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման մեխանիզմը։ Այս գործընթացը ներառում է մի շարք փուլեր, որոնք նպատակ ունեն ապահովել հարկային պարտավորությունների պատշաճ կատարումը։ Առաջին փուլում, հարկ վճարողներին ծանուցվում է նրանց չկատարված պարտավորությունների մասին, իսկ երկրորդ փուլում, եթե պարտավորությունները չեն կատարվում, սկսվում են հարկային հարկադրական միջոցներ։
Գանձման գործընթացի շրջանակներում, հարկ վճարողները ունեն իրավունք դիմել ՀՀ ՊԵԿ համապատասխան վարչությանը՝ ինքնակամ կարգով կատարելու իրենց պարտավորությունները։ Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով, ինչը այժմ ավելի հեշտ է դառնում էլեկտրոնային ստորագրությունների և ID քարտերի միջոցով։ Այսպիսով, հարկ վճարողները ունեն հնարավորություն առավել արագ լուծել իրենց հարկային հարցերը՝ խուսափելով կուտակումներից ու խնդիրներից։
Քաղաքացիական դատարաններում հարկային պարտավորությունների հանքի վարույթը
Հարկային պարտավորությունների գանձումն իրականացնում է նաև քաղաքացիական դատարաններում։ Այդ շրջանակներում, ՀՀ ՊԵԿ-ը իրավունք ունի դիմել դատարան՝ հարկային պարտավորությունները պարտադիր կատարելու համար։ Դատարանի վարույթը կարող է սկսվել միայն այն դեպքում, երբ բոլոր նախնական քայլերը, այդ թվում՝ ծանուցումները, ավարտված են։ Դատարանում քննարկվում են նաև հարկ վճարողի իրավունքները, և եթե բնակիչը ներկայացնում է ապացույցներ, որ իր պարտավորությունները կատարված են, կարող է դադարեցվել գանձման գործընթացը։
Դատարանի կողմից ընդունված որոշումները կարող են վերապահվել վերաքննիչ դատարան, որտեղ հարկ վճարողները կարող են ներկայացնել իրենց ապացույցները, հիմնավորելով իրենց դիրքորոշումները։ Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը իրավական պաշտպանություն ունի, ինչը բնակիչներին ապահովում է արդարացիության սկզբունքի հետևողական կիրառումը։
Հարկային պարտավորությունների կանխարգելման միջոցառումներ
Դեռևս հարկային պարտավորությունների գանձման վարույթը սկսվելուց առաջ, ՀՀ ՊԵԿ-ը իրականացնում է կանխարգելիչ միջոցառումներ, որոնք նպատակ ունեն նվազեցնել չկատարված հարկային պարտավորությունների թիվը։ Այդ միջոցառումները ներառում են կրթական ծրագրեր, որոնց միջոցով քաղաքացիները տեղեկանում են հարկային օրենքների մասին, ինչպես նաև հարկային խորհրդատվության ծառայություններ, որոնք մատչելի են ինչպես անհատների, այնպես էլ ընկերությունների համար։
Այս ծրագրերի շրջանակներում, հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև իմանալ, թե ինչպես կարող են ավելի արդյունավետ ղեկավարել իրենց հարկային պարտավորությունները։ Սա, իր հերթին, նպաստում է հարկային բեռի կրճատմանը և բնակիչների ֆինանսական կայունության ապահովմանը։ Ազգային մակարդակով իրականացվող այս ծրագրերը խթանում են նաև հարկային վարչության վստահելիությունը և քաղաքացիների կողմից հարկային պարտավորությունների կատարման մոտեցումները։