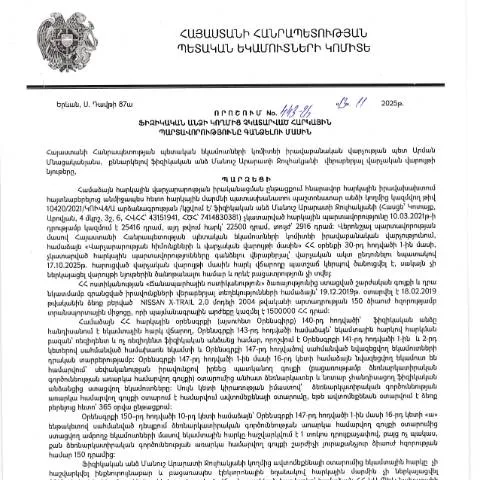
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 13.11.2025թ. որոշումը, որի բնորոշումը պարունակում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», իրավական և վարչական գործընթացում կարևոր տեղ է զբաղեցնում։ Այս որոշումը, որն իր մեջ ներառում է հարկային պարտավորությունների կատարման պարտավորությունների իրականացման կարգը, նպատակ ունի ապահովել պետական հարկային եկամուտների համալրման արդյունավետությունը։
Այս որոշման առանձնահատկությունները
Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում, այս որոշումը մի շարք տարբերություններ ունի այլ հարակից ձևերի նկատմամբ։ Հայտնի է, որ որոշումները, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը, հաճախ խառնում են քաղաքացիների մոտ։ Այնուամենայնիվ, նշված որոշումը առանձնանում է իր հատուկ կանոնակարգով և կիրառման հատուկ ծավալով, ինչը կարևոր է մտքում ունենալ։
- Հարկային պարտավորությունների գանձում: Այս որոշումը վերաբերում է բացառապես ֆիզիկական անձանց, ովքեր չգործարկել են իրենց հարկային պարտավորությունները, և այն նպատակ ունի կարգավորել այդ պարտավորությունների գանձման գործընթացը։
- Կարգավորող նորմեր: Որոշումը նախատեսում է հատուկ կարգավորող նորմեր, որոնք թույլ են տալիս վարչական մարմիններին միջոցներ ձեռնարկել հարկային պարտավորությունների կատարման ապահովման համար։
- Ծրագրային և վարչական գործընթաց: Այդ գործընթացը ներառում է մի քանի փուլեր, որոնք կարևոր են քաղաքացիների համար, ովքեր ցանկանում են բուժել իրենց հարկային պարտավորությունները։
Ովքե՞ր են ենթակա այս որոշման
Այս որոշումն առաջին հերթին վերաբերում է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարում ժամանակին։ Այն վերաբերում է այն անձանց, ովքեր ունեն համապատասխան հարկային պարտավորություններ, ինչպես նաև նրանց, ովքեր պետք է կատարել լրացուցիչ գործողություններ, որպեսզի կարգավորեն իրենց պարտավորությունները։
Հարկային պարտավորությունների տեսակները
- Ավանդների և եկամուտների հարկ: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են ներառել եկամտային հարկի պարտավորությունները, որոնք չեն կատարվել ժամանակին։
- Հարկային տուգանքներ: Եթե քաղաքացիները չեն կատարել հարկային պարտավորությունները, այն կարող է հանգեցնել տարբեր տուգանքների և վարչական պատասխանատվության։
Որպեսզի նիստը սկսվի. գործընթացի տեսլականը
Այս որոշման շրջանակներում, քաղաքացիները պետք է հասկանալու և հաղորդակցության գործընթացն ապահովելու համար հետևեն մի շարք քայլերի։ Որպեսզի գործընթացը սկսվի, հարկավոր է հետևյալը՝
- Հայտարարությունների համակարգ: Որպեսզի բողոքարկում սկսվի, քաղաքացին պետք է գրանցվի համապատասխան հարկային մարմնում և ներկայացնի իր հայտարարությունը։
- Փաստաթղթերի հավաքում: Համապատասխան փաստաթղթերի հավաքումը կարևոր է, որպեսզի ապահովվի գործընթացի արդյունավետությունը։
- Նիստի կատարումը: Նախատեսված նիստը պետք է իրականացվի առանձին սենյակում, որտեղ են գտնվում համապատասխան վարչական մարմինները։
Ինչպես լրացնել և ներկայացնել հաշվետվությունը
Ավելի մանրամասն, ներկայացված որոշման հիման վրա, հարկային պարտավորությունները գանձելու գործընթացի համար քաղաքացիները պետք է լրացնեն համապատասխան հաշվետվությունը։ Այսօր, այս գործընթացն իրականացվում է հիմնականում էլեկտրոնային ձևով, որն առավելագույնս հեշտացնում է քաղաքացիների համար։
Արժեքավոր խորհուրդներ հաշվետվության լրացման համար
- Չմոռանալ դաշտերը լրացնել: Հաշվետվության բոլոր դաշտերը պետք է համապատասխան լրացվեն, այն ներառում է անձի տվյալները, հարկային պարտավորության տեսակները և հիմնական տեղեկատվությունը։
- Էլեկտրոնային ստորագրման օգտագործում: Համապատասխան ձևը կարող է ներկայացվել էլեկտրոնային ստորագրությամբ, ինչը թույլ է տալիս պարզեցնել գործընթացը և խուսափել ժամանակատար ձևակերպումներից։
- Հաստատման ստացումը: Հաշվետվությունը ներկայացնելուց հետո, հարկադիր է ստանալ հաստատիչ փաստաթուղթ, որը վկայակոչում է ներկայացման ավարտը։
Դեպի վարչական մարմիններ. ցուցակ և տրամաբանական գործընթաց
Հաշվետվության ներկայացումից հետո, այն պետք է ուղարկվի համապատասխան վարչական մարմիններին, որոնք պատասխանատու են հարկային պարտավորությունների կատարման վերահսկման համար։ Այս գործընթացը նախատեսում է հետևյալ քայլերը՝
- Հաշվետվության ուղարկում: Դադարեցման ժամկետին համապատասխան, հաշվետվությունը պետք է ուղարկվի ՀՀ ՊԵԿ-ին՝ առցանց կամ հարկային մարմնի գրասենյակում։
- Դիտարկման փուլ: Պետք է սպասել, մինչև վարչական մարմինները կդիտարկեն ներկայացված հաշվետվությունը, ինչը կարող է տևել որոշ ժամանակ։
- Պատասխան ստանալ: Այս փուլը կարևոր է, որովհետև իրականացվում է վարչական մարմինների կողմից ախտահանված պատասխանների ստացումը, ինչը պարզեցնելու է հետագա գործողությունները։
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել բազմազան, և հաճախ նրանք կարող են լինել որպես ֆինանսական տուգանքներ կամ նույնիսկ դատական գործընթաց։ Հետևյալը ներկայացնում է մի քանի հիմնական հետևանքներ, որոնք կարող են առաջանալ՝
- Տուգանքներ: Չկատարելու դեպքում, անձը կարող է ենթարկվել ֆինանսական տուգանքների, որոնք նշանակվում են հարկային մարմինների կողմից։
- Դատական գործընթացներ: Այս գործընթացները կարող են հանգեցնել նաև դատական վարույթի սկսվելու, երբ քաղաքացին չի կատարում իրենց պարտավորությունները, և հարկային մարմինները սկսում են դատական գործողություններ։
- Հարկային պարտավորությունների ավելացում: Չկատարումը կարող է հանգեցնել ավելորդ պարտավորությունների ավելացման և, հետևաբար, ավելի մեծ գործարքների։
Ժամանակացույց և վերջնական փուլեր
Այս որոշման շրջանակներում, կարևոր է հասկանալ, թե թե երբ է առաջին անգամ ներկայացվում դիմումը և թե արդյոք այն պետք է ներկայացվի նախնական ժամկետներում։ Յուրաքանչյուր քաղաքացին պետք է տեղեկացված լինի ժամանակացույցից՝
| Ժամկետ | Բացատրություն |
|---|---|
| 2025թ. նոյեմբերի 13 | Նշված օրն է, երբ ընդունվում է որոշումը, և քաղաքացիները կարող են սկսել իրենց պարտավորությունները իրականացնել։ |
| 2025թ. դեկտեմբերի 12 | Այս ամսաթիվը նշանակում է, որ որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, և քաղաքացիները կարող են ստանալ տեղեկություններ: |
Վերջնագիրը և ավարտական փուլը
Հարկային պարտավորությունների կատարման գործընթացը պետք է ավարտվի բացառապես իրավական սահմաններում։ Քաղաքացիները պետք է ուշադիր հետևեն իրենց իրավունքներին ու պարտականություններին, որպեսզի խուսափեն ոչ ցանկալի հետևանքներից և բարդություններից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 443-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարմանը, նախատեսում է որոշակի գործընթացներ և քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման համար: Այս գործընթացը ներառում է նախապես ծանուցման ուղարկումը հարկ վճարողի հասցեին, որը ենթադրում է, որ հարկ վճարողի պարտավորությունները չեն կատարվել կամ կատարվել են ոչ ամբողջությամբ: Սա հնարավորություն է տալիս հարկ վճարողին կատարելու պարտավորությունները մինչև հարկային պարտավորությունների գանձման գործընթացի մեկնարկը:
Ծանուցման ուղարկվելուց հետո, հարկ վճարողը պարտավոր է պատասխանել օրենսդրությամբ սահմանված ժամկետներում, որոնք սովորաբար կազմավորվում են 30 օր ժամկետով: Նման պատասխանը կարող է լինել ինչպես հարկային պարտավորությունների կատարումը, այնպես էլ հիմնավորում, թե ինչու պարտավորությունները չեն կատարվել: Նման հիմնավորումները կարող են վերաբերվել տարբեր հանգամանքների, որոնք հնարավոր է ապացուցել փաստաթղթերով:
Իրավական փաստաթղթերի նշանակությունը հարկային կարգավորումների մեջ
Վերոնշյալ որոշումը կարևոր է նաև իրավաբանական փաստաթղթերի տեսանկյունից: Ֆիզիկական անձը, որը պնդում է, որ հարկային պարտավորությունները չեն կատարվել արդարացված պատճառներով, պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք ապացուցում են իր դիրքորոշումը: Այդ փաստաթղթերի մեջ կարող են ներառվել աշխատանքի վկայականներ, բժշկական փաստաթղթեր, կամ այլ հիմնավորող փաստեր, որոնք կարող են ազդել հարկային պարտավորությունների կատարմանը:
Այս գործընթացում կիրառվող փաստաթղթեր համարվում են օրենքով սահմանված պահանջի մաս, և հարկ վճարողը պետք է առավելագույնս ուշադիր լինի տվյալ փաստաթղթերը պատրաստելիս ու ներկայացնելիս: Այդ փաստաթղթերը անհրաժեշտ են նաև այն դեպքում, երբ հարկ վճարողը որոշել է դիմել դատարան` իր իրավունքների պաշտպանության համար:
Հարկային պարտավորությունների գանձման երաշխիքների համակարգ
ՀՀ ՊԵԿ ընդունած որոշման շրջանակներում, հարկային պարտավորությունների գանձման երաշխիքները կարևոր դեր են խաղում: Այն մարդիկ, ովքեր ունեն չկատարված պարտավորություններ, կարող են դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով իրենց համագործակցման առաջարկները: Այս առաջարկները կարող են ներառել վճարման մասնակի գրաֆիկներ կամ այլ պայմանների համաձայնություններ, որոնք կնպաստեն նրանց հարկային պարտավորությունների լիարժեք կատարմանը:
Երկրի հարկային օրենսդրությունը պետք է ապահովի այնպիսի մեխանիզմներ, որոնք կնպաստեն հարկ վճարողի իրավունքների պաշտպանությանը, և միաժամանակ երաշխավորեն պետության շահերը: Կառավարությունը պարտավոր է մշակել և ներդնել համապատասխան միջոցառումներ, որոնք թույլ կտան հարկ վճարողներին ռացիոնալ մոտեցում կիրառել հարկային պարտավորությունների կատարման մեջ: