ՀՀ ՊԵԿ օրենքի հիմքերը և կարգավորումները
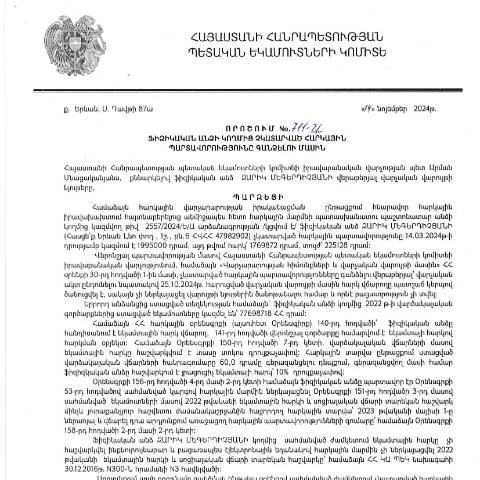
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 14.11.2024 թվով կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 711-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որը սահմանում է գործընթացները և պահանջները, որ վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարելու անկարողության դեպքերում: Այդ որոշման ընդունման հիմքում ընկած են ՀՀ Կառավարության կառավարման բարեփոխումները և հարկային համակարգի արդիականացման անհրաժեշտությունը։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Այս որոշումը նախատեսում է այն շրջանակը, որի ներքո պետական հարկային մարմինները կարող են ձեռնարկել միջոցներ ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Ահա որոշ կարևոր կետեր, որոնց անհրաժեշտ է ուշադրություն դարձնել.
- Միջոցառումների տեսքը: Այն կարող է ներառել վարկերի, գույքի բռնագանձման, և այլ իրավական քայլեր:
- Խնդիրը, որի շուրջ ընթացք է տրվում: Ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքերը:
- Ներդաշնակեցման ուղիներ: Պետական մարմինների միջև համագործակցություն:
Ովքե՞ր են պարտավորությունները կատարողներն ու հանրությունը
Այս որոշման կիրառման շրջանակում ներառվում են բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային պարտավորությունները կարող են լինել տարբեր ձևաչափերով՝ եկամտային, գույքային, հավելյալ արժեքի հարկ և այլն:
Նախորդություններ և դեպքեր
Այս որոշման մեջ հատուկ ուշադրություն է դարձվել նաև այն անձանց, ովքեր ունեն հատուկ պայմաններ, օրինակ՝:
- Ստեղծված հարկային պարտավորություններ խաղաղության պայմաններում:
- Արտասահմանում գտնվող անձինք:
- Մանրահամակարգային կամ սոցիալական խնդիրներ ունեցող անձինք:
Ֆորմայի կառուցվածքը և լրացման ընթացակարգը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման համաձայն, յուրաքանչյուր ֆիզիկական անձ պետք է լրացնի հատուկ ձև, որը ներառում է հետևյալ բաժինները:
- Անձնական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների տեսակը: Կառավարության որոշման համապատասխան:
- Գրանցման տվյալներ: ՀՎՀՀ, ՀԾՀ:
Ֆորման պետք է լրացվի շատ ուշադիր, քանի որ սխալներն ու բացթողումները կարող են سببել պահանջի մերժում:
Մանրամասն մանրամասներ ֆորմայի լրացման համար
| Բաժին | Նկարագրություն | Մասնակի պահանջներ |
|---|---|---|
| Անձնական տվյալներ | Ֆիզիկական անձի ամբողջական անունը և ազգանունը | Պետք է համապատասխանի անձնագրի տվյալներին |
| Հարկային պարտավորություններ | Տարբեր հարկատեսակներ, որոնք չեն կատարվել | Պետք է նշվեն բոլոր ձևաչափերով |
| Հիմնավորումներ | Դիմումի պատճառները | Հնարավորության դեպքում ներկայացնել փաստաթղթեր |
Ապահովագրություններ և հավաքագրումներ
Անձնական տվյալների անվտանգության ապահովումը և հարկային պարտավորությունների կառավարումը հանդիսանում են այս գործընթացի կարևորագույն բաղադրիչները: Հայաստանում հարկային մարմինները պարտավոր են պահպանել սույն փաստաթղթերի գաղտնիությունը:
Անձնական տվյալների մշակման իրավական հիմքերը
Վերոնշյալ փաստաթուղթն ապահովում է, որ անձնական տվյալների մշակումը իրականացվում է օրենքի շրջանակներում՝ ապահովելով յուրաքանչյուր անձի իրավունքները:
Դիմումն ուղարկելու և ստանալու ընթացակարգը
Ֆորման լրացնելուց հետո, հարկավոր է իրականացվեն հետևյալ քայլերը:
- Դիմումն ուղարկել առցանց համակարգի միջոցով:
- Ստանալ հաստատման ծանուցում:
- Կառավարական մարմնի հետ կապ հաստատել՝ ստանալու ընթացքի մասին տեղեկություններ:
Դիմումն ուղարկելու վերջնաժամկետները
Դիմումը պետք է ուղարկվի սահմանված ժամկետներում, հակառակ դեպքում կարող են լինել հետևյալ հետևանքները:
- Հարկային պարտավորությունների ավելացում:
- Տուգանքների կիրառումը:
- Պարագայում՝ պարտադիր միջոցառումների իրականացում:
Հարկային մարմինների աշխատելիքը և գործընթացի հետևում
Հարկային մարմիններն ունեն պարտավորություն՝ ընթացակարգը մեկնաբանելու և քաղաքացիներին աջակցելու համար:
- Տվյալների ստուգման ընթացակարգ: Մարմինը ստուգում է ներկայացված տվյալների ճիշտությունը:
- Հետադարձ կապ: Անձը կարող է հարցումներ անել ընթացակարգի վերաբերյալ:
Ստուգման արդյունքները և արդյունքների հաղորդումը
Հարկային մարմիններն обязаны տեղեկացնել դիմումի ընդունման մասին, ինչպես նաև տեղեկացնել, եթե կա անհրաժեշտություն լրացնել լրացուցիչ փաստաթղթեր:
Անկարելիք և շփոթեցված փաստաթղթեր
Երբեմն հարկային մարմինների կողմից խնդիրը կարող է անմիջապես չլուծվել, ինչի արդյունքում քաղաքացիները կարող են լինել շփոթված այլ փաստաթղթերի վերաբերյալ:
- Ստուգում և վճարումներ՝ հարկային հայտարարագրերի համար:
- Այլ կարգավորող փաստաթղթեր, որոնք անհրաժեշտ են լրացնելու:
Դիմելու առավելությունները
Այս գործընթացի միջոցով քաղաքացիները կարող են ստանալ:
- Բացարձակ պարզություն փաստաթղթերի կառավարման մեջ:
- Աջակցություն պետական մարմինների կողմից:
- Հարկային պարտավորությունների կատարման հնարավորություն:
Դիմումի հիմքերը և գիտելիքը
Այս փաստաթղթի ընդունումը, ինչպես նաև դրա կիրառության ամրապնդումը ուղղված է հարկային պարտավորությունների կարգավորմանը և հայրենիքի տնտեսության կայունացմանը:
Հարկային մարմինների կառավարման այս ձևաչափը վերաբերում է նաև միջազգային ստանդարտներին, ինչը հնարավոր է դարձել տեղեկատվական տեխնոլոգիաների զարգացման շնորհիվ:
Հարկային պարտավորությունների կատարումը և դրա ազդեցությունը ֆիզիկական անձանց վրա
Ֆիզիկական անձանց հարկային պարտավորությունները կատարելը կարևոր պայման է պետության կայուն զարգացման և պետական ֆինանսական համակարգի արդյունավետ աշխատանքի համար: Չի կարելի գերագնահատել այդ պարտավորությունների չկատարման հետևանքները, որոնք կարող են ընկալվել ոչ միայն որպես իրավական, այլ նաև բարոյական խնդիրներ: Ցանկացած ֆիզիկական անձ, ով չի կատարում իր հարկային պարտավորությունները, ենթարկվում է պատժամիջոցների, որոնք կարող են ներառել տուգանքներ և ուշացման վճարներ:
Հարկային պարտավորությունները կատարելու գործընթացում կարևոր դեր են խաղում պետության կողմից նախատեսված տեղեկատվական համակարգերը, որոնց միջոցով հարկային մարմինները վերահսկում են հարկ վճարողների գործունեությունը: Այդ համակարգերը հնարավորություն են տալիս ֆիզիկական անձանց ավելի արագ և արդյունավետ կերպով իրականացնել հարկային հաշվետվությունները:
ՀՀ ՊԵԿ իրավաբանական վարչության գործառույթները և դրանց արդյունավետությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը իրականացնում է բազմաթիվ գործառույթներ, որոնք ուղղված են հարկային օրենսդրության իրականացմանը: Վարչության հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարումը, իսկ հարկ վճարողների իրավունքների պաշտպանությունը:
Վարչությունը զբաղվում է նաև հարկային վիճակագրության հավաքագրմամբ և վերլուծությամբ, ինչը թույլ է տալիս արդյունավետորեն մշակել հարկային քաղաքականություն և ծրագրեր: Նրանց աշխատանքը ներառում է նաև իրավաբանական խորհրդատվություն և աջակցություն հարկ վճարողներին, ինչը կարևոր է նրանց համար, ովքեր ուզում են ճիշտ հասկանալ իրենց իրավունքներն ու պարտավորությունները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության արդյունավետ աշխատանքի շնորհիվ է, որ հնարավոր է պահպանել հարկային դաշտի կազմակերպվածությունը և կարգապահությունը, ինչը նպաստում է երկրի տնտեսության կայուն զարգացմանը:
Հարկային պարտավորությունների ոչ կատարումը և դրա կանխարգելման միջոցները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների ոչ կատարումը կարող է առաջացնել բազմաթիվ խնդիրներ, որոնք ազդում են ինչպես անձի, այնպես էլ պետության վրա: Հետևաբար, հարկավոր է կիրառել տարբեր կանխարգելիչ միջոցներ, որոնք կօգնեն նվազեցնել նման երևույթների հնարավորությունը:
Մի կողմից, պետությունը պետք է մշակի և իրականացնի կրթաթոշակային ծրագրեր, որոնք ուղղված կլինեն հարկային գիտակցության բարձրացմանը: Ծրագրերի շրջանակներում հնարավոր է կազմակերպել դասընթացներ, սեմինարներ և տեղեկատվական հանդիպումներ, որտեղ ֆիզիկական անձինք կկարողանան ձեռք բերել անհրաժեշտ գիտելիքներ հարկային օրենսդրության վերաբերյալ:
Մյուս կողմից, հարկային վարչությունները կարող են ներդնել էլեկտրոնային համակարգեր, որոնք կապահովեն հարկ վճարողների հեշտ հասանելիությունը իրենց պարտավորություններին և թույլ կտան ավտոմատ կերպով ստուգել տվյալները: Դա ոչ միայն կբարձրացնի հարկային վճարումների արդյունավետությունը, այլև կնվազեցնի հնարավոր սխալների և չհասկացվածությունների ռիսկը: