Անհրաժեշտությունը և նշանակությունը
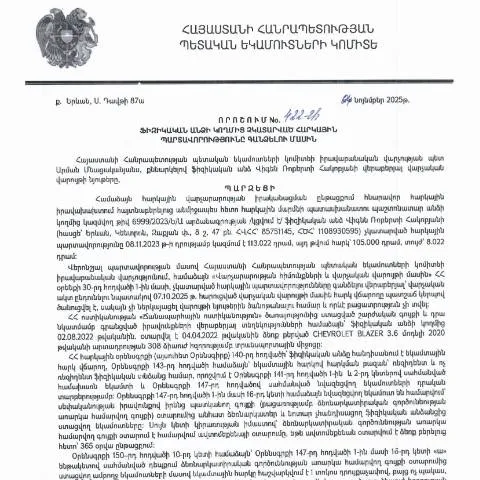
Հարկային պարտավորություններն անհրաժեքություն են ստեղծում յուրաքանչյուր ֆիզիկական անձի համար, ով զբաղվում է տնտեսական գործունեությամբ։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 422-Ա որոշումը հանդիսանում է կարևոր գործիք, որը նախատեսում է ընթացակարգեր և հրահանգներ հարկային պարտավորությունների կատարման գործընթացում։ Այս որոշման նպատակն է ապահովել պետական բյուջեի համալրումը ` անհարկային վարկերը վերականգնելու միջոցով, այնուհետև մատակարարելու համար միջոցներ, որոնք անհրաժեշտ են հանրային ծառայությունների մատուցման համար։
Կառավարության որոշման պատմությունը
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա, որը ընդգրկում է հարկային պարտավորությունների կատարման և հավաքման գործընթացները։ Երկրի մշակած ու ընդունած օրենսդրությունը նախատեսում է նաև պարտավորությունների շուրջ քննարկումներ, հետադարձ կապ և ակտիվ համագործակցություն հարկ վճարողների հետ։ 2025 թվականի նոյեմբերի 4-ի այս որոշումը ընդունվել է երկրում գործող հարկային ոլորտի բարեփոխումների շրջանակներում, որի նպատակն է նաև բարձրացնել հարկային համակարգի թափանցիկությունը։
Հարկային պարտավորությունների հավաքման գործընթացը
Այս հանձնարարության իրականացման գործընթացը սկսվում է այն դեպքում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Պետությունը, խստացնելով հարկային վերահսկողությունը, պարտավոր է տեղեկացնել հարկ վճարողի մասին, ով ունի պարտավորություններ, և ներկայացնել նրան համապատասխան հաշվարկներ։ Այս գործընթացը ներառում է բազմաթիվ քայլեր, որոնք կարող են պարզեցնել կամ ավերել պարտավորությունների կատարման ընթացքը:
- Հարկային հայտարարությունների ներկայացում: Ֆիզիկական անձը պետք է ապահովի իր հարկային հայտարարությունների ներկայացումը սահմանված ժամկետներում։
- Հարկային պարտավորությունների հետադարձ կապ: Հարկ վճարողը պետք է տիրապետի իր պարտավորություններին և տեղեկացված լինի դրանց մասին` զգուշացումներով:
- Ներկայացման ժամկետները: Անհրաժեշտ է հաշվի առնել հաշվետվության ժամկետները, որոնք կարող են փոփոխվել:
Դեպոզիտային տարբերակներ
Այս փաստաթուղթը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ գրավոր տարբերակով։ Ստորև ներկայացված են հիմնական տարբերությունները:
| Դեպոզիտային մեկնաբանություն | Առցանց | Գրավոր | Գործումի առումով |
|---|---|---|---|
| Հնարավորություն | Հայաստանում առկա էլեկտրոնային ծառայություններ | Հնարավորություն գոյություն ունի միայն պետ. կառույցների միջոցով | Ամբողջականություն |
| Մանրամասներ | Տեղաբաշխումներն իրականացվում են համակարգի միջոցով | Պետք է ուղարկել փաստաթուղթը դեռևս բազմագույն համակարգով | Շատ ժամանակատար |
| Հեշտությամբ | Անհրաժեշտ է միայն անձի կրեդիտային քարտը | Պահպանումն իրականացվում է նախապես | Ավելի արագ |
Անհրաժեշտ փաստաթղթերը և տեղեկությունները
Այս փաստաթուղթը լրացնելու համար հարկավոր է հետևյալ տեղեկությունների և փաստաթղթերի հավաքագրում:
- Հարկային նույնականացում: Ֆիզիկական անձի հարկային նույնականացման համար անհրաժեշտ է ներկայացնել անձնագիր կամ փաստաթուղթ, որը հաստատում է անձի նույնականացումը:
- Հարկային հայտարարություններ: Այլ հանձնարարականներ, որոնք հաստատում են նախորդ հարկային պարտավորությունները:
- Հրահանգը լրացնելու համար: Հարկ վճարողները պետք է ծանոթանան հրահանգներին, որոնք տրամադրված են համապատասխան կառույցների կողմից:
Փաստաթղթի լրացում և Դեպոզիտ
Այս փաստաթուղթը լրացնելիս հարկավոր է հետևել որոշակի կանոններին:
- Լրացնել բոլոր տվյալները ճիշտ: Յուրաքանչյուր դաշտ պետք է լրացվի ուշադիր և առանց սխալների:
- Հաստատման ստորագրությունը: Հարցման վրա պետք է լինի նաև Հարկային մարմնի կողմից հաստատված ստորագրություն:
- Անհրաժեշտ փաստաթղթեր: Պետք է ապահովել բոլոր պահանջվող փաստաթղթերը:
Հատուկ դեպքեր և բացառություններ
Քննարկվող որոշումը կարող է ներառել նաև որոշ բացառություններ, որոնք վերաբերում են տարբեր անհատականություններին:
- Խոշոր հարկ վճարողները: Նրանք, ովքեր ունեն մեծ գումար, կարող են օգտվել ավելի լայն հնարավորություններից:
- Օտարերկրյա քաղաքացիներ: Կա օրենքների խստացում, որի համատեքստում օտարերկրյա քաղաքացիները կարող են լրացնել որոշակի արտոնություններ:
- Բիզնես գործունեություն: Հնարավոր է նաև աշխատանքային պայմաններում ունենալ բավարարություն:
Վերջնական արդյունք և հետեւյալ քայլերը
Ամբողջ գործընթացը ավարտելուց հետո հարկ վճարողները պետք է սպասեն որոշակի ժամանակահատված, մինչեւ հնարավոր պատասխանները:
- Ելքային փաստաթուղթ: Հարկ վճարողը կարող է ստանալ համապատասխան փաստաթուղթ, որը հաստատում է իր պարտավորությունների կատարումը:
- Կողմնակալման ընթացակարգ: Հնարավոր է նաև դիմել վերաքննիչ մարմինների:
- Եզրափակիչ հայտարարություն: Հարկ վճարողները պետք է ապահովեն, որ իրենց պարտավորությունները կարգավորվել են:
Դիմումի մշակման ընթացակարգեր և պահանջներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշման հիման վրա, ֆիզիկական անձինք, ում հարկային պարտավորությունները չեն կատարվել, պետք է հետևեն մի շարք ընթացակարգերի: Դիմումը պետք է իրականացվի առցանց համակարգի միջոցով, որտեղ անհրաժեշտ է տրամադրել համապատասխան փաստաթղթերը, որոնք կհաստատեն պարտավորությունների կատարումը կամ ակնկալվող վճարումն իրականացնելու կարողությունը:
Առաջին հերթին, հարկ վճարողները պետք է ունենան իրենց ՀՎՀՀ (համահամակարգային հարկային փաստաթուղթ) և ՀԾՀ (համահամակարգային անձնագրային փաստաթուղթ): Դիմումը կատարվում է, երբ ներկայացված ծանուցումը տրվում է ոչ միայն փաստաթղթերի տրամադրում, այլև լրացուցիչ պարզաբանումներ, որոնք կապված են որոշման հետ:
Ներկայացված փաստաթղթերի թվում կարող են ընդգրկվել. վճարների վերաբերյալ հաշվետվություններ, անշարժ գույքի և շարժական գույքի վերաբերյալ տրանսակցիաների ապացույցներ, ինչպես նաև այն փաստաթղթերը, որոնք հաստատում են եկամուտների աղբյուրները:
Ավելորդ է նշել, որ դիմումն ուղարկելիս հարկ է նաև ապահովել, որ բոլոր փաստաթղթերը համապատասխանում են ՀՀ ՊԵԿ պահանջներին, ինչպես նաև լինեն անվավերության նշանները բացառելու համար:
Հարկային պարտավորությունների կատարման հրատապություն
Մասնավոր անձանց հարկային պարտավորությունների իրականացում հանդիսանում է ոչ միայն իրավական, այլև սոցիալական պատասխանատվություն: ՀՀ օրենսդրությունը խիստ կարգավորում է ժամկետները, որոնց ընթացքում հարկ վճարողները պետք է կատարեն իրենց պարտավորությունները: Ենթադրվում է, որ որոշման ընդունումից հետո հարկ վճարողները պետք է ունենան նվազագույնը 30 օր ժամկետ, որպեսզի կատարեն իրենց պարտավորությունները:
Որոշումն անմիջապես ազդեցություն է ունենում այն անձանց վրա, ովքեր համարում են, որ իրենց հարկային պարտավորությունները չեն կատարվել: ՀՀ ՊԵԿ-ի կողմից ուղարկված ծանուցումը պետք է դիտարկվի որպես նախազգուշացում, որը կարող է հանգեցնել վարչական պատասխանատվության, եթե հարկ վճարումները չեն կատարվում:
Այս առումով, կարևոր է, որ քաղաքացիները հետևեն իրենց հարկային պարտավորություններին և սպասարկեն համապատասխան վճարները ժամանակին, որպեսզի անձնական և ֆինանսական խնդիրներ չունենան:
Ստուգումներ և վարչական պատասխանատվություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների կատարման հետ կապված իրականացվող ստուգումները կարող են հանգեցնել վարչական պատասխանատվության: Սա կարևոր է հատկապես այն դեպքում, երբ հարկ վճարողները չեն կատարում իրենց պարտավորությունները սահմանված ժամկետներում:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, նրան կարող է տրվել վարչական տուգանք կամ այլ պատժամիջոցներ: Դրանք կարող են ներառել ֆինանսական տուգանքներ, ինչպես նաև այլ իրավաբանական միջոցներ, որոնք կարող են կիրառվել պետական մարմինների կողմից:
Ստուգումների գործընթացը կարող է իրականացվել պատահական ընտրությամբ կամ հիմնվելով փաստերի և տվյալների վրա, որոնք ձեռք են բերվել ՀՀ ՊԵԿ-ի կողմից: Նմանատիպ ստուգումները կարող են սպասել նաև այլ պետական մարմինների կողմից, ինչպիսիք են ֆինանսական ոստիկանությունը:
Հաշվի առնելով այս հանգամանքը, հարկ վճարողները պետք է ապահովեն, որ բոլոր իրենց ֆինանսական գործարքները և պարտավորությունները հաշվառված լինեն, որպեսզի խուսափեն հնարավոր խոչընդոտներից և իրավաբանական խնդիրներից: