Բռնկվող հարկային պարտավորությունները. ՀՀ ՊԵԿ իրավաբանական վարչության նոր որոշումը
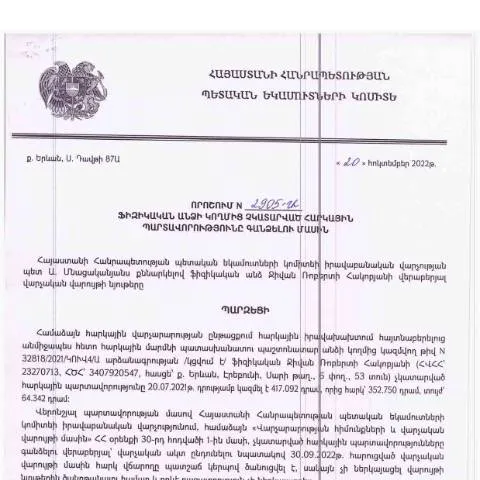
2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2905-Ա որոշումը կարևոր քայլ է հարկային օրենսդրության մեջ, որը անդրադառնում է պետական հարկային պարտավորությունների կատարման գործընթացին: Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարման վերահսկողությունը, ինչպես նաև կանխարգելել հարկային պակասները:
Որոնք են այս որոշման հիմքերը և նշանակությունը
Հարկային պարտավորությունները չկատարելու դեպքերը հաճախ առաջացնում են ֆինանսական դժվարություններ ինչպես պետության, այնպես էլ անհատների համար: Որոշումը, որով տրամադրվում են մեխանիզմներ պարտավորությունների կատարման և գանձման համար, կարևոր է հարկերի հավաքագրման արդյունավետության բարելավման համար:
Պատճառները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը
- Ֆինանսական դժվարություններ
- Տեղեկատվության բացակայություն կամ սխալ ենթադրություններ
- Աճող տնտեսական ճգնաժամեր
- Հարկային օրենսդրության բարդությունը
Ո՞վ է այս որոշման դիմողը և ով կարող է ներկայացնել հայտ
Այս որոշման դիմողը կարող է լինել ցանկացած ֆիզիկական անձ, ով ունենում է հարկային պարտավորություններ, և որին արդեն առաջադրվել է պահանջվող գումարների գանձման գործընթաց:
Հայտ ներկայացնելու իրավունք ունեցող անձանց կատեգորիաներ
- Ֆիզիկական անձինք՝ հարկային պարտավորությունների կրողներ
- Ներդրումային կազմակերպություններ
- Հասարակական կազմակերպություններ
Որոնք են հայտի լրացման ռազմավարությունները
Հայտի լրացման գործընթացը պետք է իրականացվի ուշադիր և կանոնավոր: Կառավարության որոշման հիման վրա, հայտի ձևը ներառում է բազմաթիվ օբյեկտներ, որոնք անհրաժեշտ է լրացնել:
Հայտի ձևի հիմնական բաժինները
- Անուն և ազգանուն: Ուշադրություն դարձրեք, որ անունը և ազգանունը լրացվեն ճիշտ:
- Հարկային պարտավորությունների գումար: Պետք է նշեք առկա պարտավորությունների գումարը:
- Հասցե: Հասցեն պետք է լինի ճիշտ, որպեսզի հնարավոր լինի հետաքննել:
Հայտի ներկայացման եղանակներ
Դիմումների ներկայացման համար առկա են մի քանի ուղիներ՝ առանցքային տարբերություններով:
Առկա ուղիները
| Եղանակ | Միավորներ | Նշումներ |
|---|---|---|
| Օնլայն ներկայացում | 1 | Հարմար, արագ, և անվտանգ |
| Թղթային ներկայացում | 2 | Պարտադիր որևէ փաստաթղթերի առկայություն |
| Գումարտակի կամ պաշտոնական գրասենյակում դիմում | 3 | Ակտիվ վերահսկողություն և ուղեցույց |
Ինչպես է ընթացք տրվում հայտին
Հայտի ներկայացումից հետո, հարկային մարմինը կազմակերպում է գործընթաց, որը ներառում է հարկերի ստուգում և գնահատում:
Գործընթացի քայլերը
- Հայտի ստուգում՝ իրավաբանական վարչության կողմից:
- Հարկային պարտավորությունների ճշտում և անհրաժեշտ փոփոխությունների կատարում:
- Պարտավորությունների գանձում՝ օրենքի շրջանակներում:
Նոր որոշման հետևանքները և ակնկալիքներն
Այս նոր որոշումը կարող է բերել բազմաթիվ դրական փոփոխություններ, որոնք կազդեն հարկերի հավաքագրման արդյունավետության վրա:
Ակնկալվող ազդեցությունները
- Աջակցություն հարկերի հավաքման գործընթացին
- Ֆինանսական կայունության ապահովում
- Ֆիզիկական անձանց համար նոր հնարավորությունների ստեղծում
Հարկային պարտավորությունների չկատարումը և պատասխանատվությունը
Որոշումը նաև ընդգծում է այն պատասխանատվությունները, որոնք կրելու են ֆիզիկական անձիք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները:
Հետապնդման եղանակները
- Տուգանքներ և վարչական պատասխանատվություն
- Շահերի կորուստներ ֆիզիկական անձանց համար
- Հարկային պարտավորությունների ավելացում
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2905-Ա որոշումը կարևոր դեր է խաղում Հայաստանի հարկային համակարգում, որն ապահովում է հարկային պարտավորությունների կատարման վերահսկողությունը և կանխարգելում հարկային պակասները:
Օրենքի կիրառման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2905-Ա որոշումը նախատեսում է որոշակի առանձնահատկություններ, որոնք վերաբերում են իրավաբանական գործընթացներին, որոնք կարող են սկսվել հարկային պարտավորությունների չկատարման դեպքում: Այս որոշման շրջանակներում հարկային մարմինները պարտավոր են հետևել որոշակի կանոններին՝ սնուցելով իրավական ակտերը, որոնք կարող են հանգեցնել հարկային պարտավորությունների կատարման: Այս ամենը իրականացվում է համաձայն ՀՀ վարչական դատավարության օրենսգիրքի պահանջների և ենթադրվող իրավական ընթացակարգերի:
Դեռ ավելին, որոշումը ենթադրում է որոշակի ժամկետների պահպանման անհրաժեշտություն, ինչը կարևոր դեր է խաղում պարտադիր հարկային վճարների գանձման գործընթացում: Ընդ որում, եթե ֆիզիկական անձը ներկայացնում է համապատասխան փաստաթղթերը, որոնք հաստատում են, որ պարտավորությունները կատարվել են, հարկային մարմինները պարտավոր են վերանայել իրենց որոշումը՝ հաշվի առնելով ներկայացված ապացույցները:
Հարկային պարտավորությունների կատարումը և անհետաձգելի միջոցներ
ՀՀ ՊԵԿ-ի կողմից ընդունվող հարկային պարտավորությունների վերաբերյալ որոշումները հաճախ պահանջում են անհետաձգելի միջոցների իրականացում, որոնք ուղղված են պարտավորությունների կատարումը ապահովելու համար: Յուրաքանչյուր ֆիզիկական անձ, ով հայտնվել է հարկային պարտավորությունների կատարման մեջ, ունի իրավունք ներկայացնել իր փաստերը և պահանջները՝ օգտագործելով առցանց ծառայությունները:
Ամենակարևոր հարցերից մեկը, որը կարելի է քննարկել, այն է, թե ինչպիսի անհետաձգելի միջոցներ կարող են կիրառվել, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները: ՀՀ ՊԵԿ-ը հաճախ կարող է նախատեսել հարկային պարտավորությունների գանձման գործընթացի արագացում, ինչի արդյունքում կարող է կիրառվել նաև հարկային պարտավորությունների ավտոմատ գանձում՝ առանց նախազգուշացման: Այլ կերպ ասած, հարկային մարմինները կարող են օգտագործել տարատեսակ մեխանիզմներ՝ իրենց իրավասությունների ներքո, որոնք կարող են հանգեցնել ֆիզիկական անձի հաշվի գանձմանը:
Անձնական տվյալների պաշտպանության հարցեր
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը նաև ենթադրում է անձնական տվյալների պաշտպանության կարևոր հարցեր: Ֆիզիկական անձի տվյալների հավաքագրման և պահելու գործընթացը պետք է կատարվի օրենքի պահանջներին համապատասխան: Հարկային մարմինները պարտավոր են ապահովել, որ անձնական տվյալները օգտագործվեն միայն նպատակային և սահմանափակ ձևով:
Փաստորեն, որոշման շրջանակներում ֆիզիկական անձը կարող է պահանջել, որ իր անձնական տվյալները չեն օգտագործվի առանց իր համաձայնության: Արմենիայի օրենսդրությունը խիստ նշում է, որ ցանկացած տեղեկատվություն, որը վերաբերում է ֆիզիկական անձին, պետք է պահպանվի և օգտագործվի միայն այն պայմաններում, որոնք սահմանված են օրենքով:
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը պետք է իրականացվի ոչ միայն վարչական, այլ նաև իրավական տեսանկյունից, ինչը ներառում է անձնական տվյալների պաշտպանության կանոնները: