Սկիզբ. Հարկային պարտավորությունների գանձման համակարգի մեծ կարևորությունը
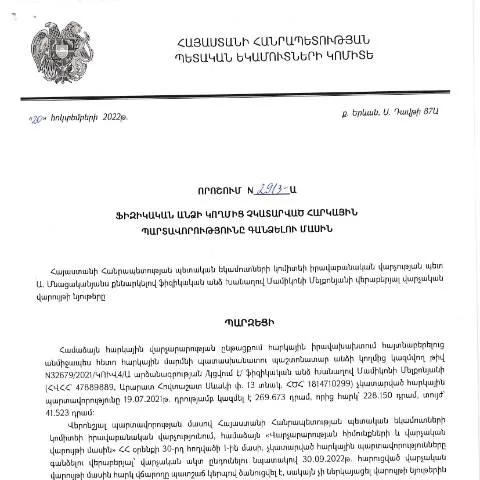
2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2913-Ա որոշումը, որը ունենում է մեծ նշանակություն հարկային կարգապահության և տնտեսության կայունության համար։ Այս փաստաթուղթը ստեղծում է իրավական հիմքեր, որոնք հնարավորություն են տալիս կառավարություն կողմից հարկային պարտավորությունների արդյունավետ գանձմանը, ինչը, իր հերթին, նաև նպաստում է պետական բյուջեի լրացմանը։
Ովքեր կարող են դիմելու այս գործընթացին
Այս որոշումը հատուկ նախատեսված է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն չկատարված հարկային պարտավորություններ: Սակայն, որոշ դեպքերում, կարող եք հանդիպել տարբերակված իրավիճակների, որոնք կանոնակարգում են դիմողների կարգավիճակը:
- Հարկային պարտավորություն ունեցող անձինք: Բոլոր այն ֆիզիկական անձինք, ովքեր ունեցել են հարկային պարտավորություններ, սակայն որևէ պատճառով չեն կատարել դրանք:
- Հասարակական կազմակերպություններ: Ֆիզիկական անձանց հետ միասին, որոշ բնակիչներ և հասարակական կազմակերպություններ կարող են ևս դիմել, եթե նրանց նկատմամբ իրականացվում է հարկային պարտավորությունների գանձման գործընթաց:
- Փախստականներ և արտասահմանում գտնվող անձինք: Այս որոշումը նաև վերաբերում է այն ֆիզիկական անձանց, ովքեր գտնվելով արտերկրում, կարող են դիմել օնլայն եղանակով:
Փաստաթղթի լրացման ընթացակարգը
Արտադրված փաստաթուղթը կարելի է լրացնել ինչպես ֆիզիկապես, այնպես էլ էլեկտրոնային ձևով: Առաջարկվում է օգտվել ընթացակարգի էլեկտրոնային տարբերակից, քանի որ սա ապահովում է ավելի արագ և արդյունավետ գործընթաց:
Ֆիզիկական ձևը
Եթե դուք որոշել եք լրացնել փաստաթուղթը ֆիզիկապես, ապա այն պետք է բեռնեք պաշտոնական կայքից և բավարարեք հետևյալ պահանջներին:
- Լրացրեք բոլոր անհրաժեշտ դաշտերը, այդ թվում` անձնական տվյալները, հարկային պարտավորությունների մանրամասները:
- Վստահեք, որ փաստաթղթում չկա կեղծիք կամ սխալներ:
Էլեկտրոնային ձևը
Էլեկտրոնային հայտը կարող է լրացվել անձնական խորհրդանիշի (ID card) միջոցով: Համապատասխան պահանջները հետևյալն են:
- Դուք պետք է ունենաք ակտիվ և գործող էլեկտրոնային ստորագրություն:
- Անձնական հաշվետվություն, որտեղ նշված են հարկային պարտավորությունները:
Դիմումի ներկայացման渠道ները
Դիմումի ներկայացման գործընթացը հնարավոր է իրականացնել տարբեր եղանակներով:
- Էլեկտրոնային միջավայր: Առաջարկվում է դիմումը ներկայացնել պաշտոնական կայքէջի միջոցով:
- Ֆիզիկական խանութ: Դիմումը կարելի է ներկայացնել նաև ֆիզիկապես, սակայն այս եղանակը կարող է պահանջել ավելի երկար ժամանակ:
- Փոստային ծառայություն: Կարող եք իմանալ դիմման արդյունքը, սակայն այս եղանակով կարող եք կորցնել ժամանակ:
Մասնավոր դեպքեր. արտասահմանում գտնվելու դեպքում
Եթե Դուք գտնվում եք արտերկրում, սակայն ունեք հարկային պարտավորություններ, ապա դիմելու գործընթացը կարող եք իրականացնել հետևյալ քայլերով:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Հետևեք էլեկտրոնային համակարգի միջոցով լրացման ընթացքին:
- Գործող կարգի համաձայն, դիմումը պետք է ուղարկվի հատուկ էլեկտրոնային հասցեով:
Դիմումի մերժման դեպքում գործողություններ
Եթե Ձեր դիմումը մերժվել է, ապա չեք պետք է հուսահատվել:
- Օգտագործեք վերամնջման իրավունք: Դուք կարող եք դիմել վերանայման դիմումով:
- Ստեղծեք անհրաժեշտ փաստաթղթեր: Համոզվեք, որ Ձեր դիմումը լիարժեք է և ուղարկել բոլոր անհրաժեշտ փաստաթղթերը:
Հարկային պարտավորությունների գանձման ժամանակացույցը
Այս գործընթացի հիմքում ընկած ժամանակացույցը շատ կարևոր է, քանի որ դա որոշում է, թե երբ սկսելուց հետո ինչպիսին կլինի գործընթացը:
| Գործողություն | Ժամանակահատված |
|---|---|
| Դիմումը ներկայացնելու վերջին ժամկետ | 2023 թվականի հունվարի 31 |
| Պատասխան ստանալու ժամկետ | 30 օր |
Փաստաթղթերի պատրաստման մանրամասները
Հարկային պարտավորությունների գանձման գործընթացի համար անհրաժեշտ փաստաթղթերը կարող են լինել տարբեր:
- Անձնագրային փաստաթուղթ: Ձեր ինքնությունը հաստատող փաստաթուղթ:
- Ամուսնության կամ բաժանման վկայական: Երբ վերաբերում է ընտանեկան իրավիճակին:
- Հարկային հաշվետվություններ: Վերջին տարիների հարկային հաշվետվությունները:
Վարչական ընթացակարգի իրականացում
Դիմումը ներկայացնելուց հետո, այն անցնում է վարչական ընթացակարգ:
- Առաջին քայլը՝ դիմումն ընդունել և գնահատել որակը:
- Երկրորդ քայլը՝ պատասխան տալ դիմողին:
- Երրորդ քայլը՝ անհրաժեշտության դեպքում հարկային պարտավորությունների գանձման գործընթացի իրականացմանը:
Արդյունքի հետևում և դիմումի վերածնունդ
Դիմորդները կարող են հետևել իրենց դիմումի ընթացքին համակարգի միջոցով:
- Էլեկտրոնային տեղեկացման ծառայություն: Ստանալ տեղեկացում իրենց դիմումի կարգավիճակի մասին:
- Հեռախոսային կապ: Կարող եք զանգահարել պաշտոնական հեռախոսահամարներով:
Հարկային պարտավորությունների համակարգումը և նրա ազդեցությունը ֆիզիկական անձանց վրա
Հարկային պարտավորությունների կատարումը կարևոր դեր է խաղում թե՛ երկրների տնտեսական կայունության, թե՛ քաղաքացիների սոցիալական պատասխանատվության մեջ: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2022թ. հոկտեմբերի 20-ին կայացված թիվ 2913-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց չկատարած հարկային պարտավորություններին, ոչ միայն անհրաժեշտ է հասկանալ, այլ նաև գնահատել նրա ազդեցությունը քաղաքացիների վրա:
Հարկային պարտավորությունների համակարգումը հնարավորություն է տալիս պետությանը հավաքել անհրաժեշտ ֆինանսական ռեսուրսներ, որոնք ուղղվում են սոցիալական, կրթական, և այլ կարևոր ոլորտներին: Նմանատիպ որոշումները, որոնք ունեն իրավաբանական նշանակություն, պարտավորեցնում են քաղաքացիներին լինել առավել պատասխանատու իրենց ֆինանսական պարտքերի նկատմամբ, ինչը կարող է դառնալ կարևոր բանալի պետության տնտեսական կայունության համար:
Իրավական պատիժները և քաղաքացիների իրավունքները
Այս որոշման մեկ այլ կարևոր аспектը իրավական պատիժներն են, որոնք կարող են կիրառվել ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային օրենսդրությունը նախատեսում է տարբեր միջոցներ և պատիժներ, որոնք կարող են կիրառվել, սկսած տուգանքներից մինչև գույքի բռնագանձում:
Սակայն կարևոր է նաև նշել, որ յուրաքանչյուր քաղաքացի իրավունք ունի պաշտպանել իր շահերը: Քաղաքացիները կարող են դիմել դատարան կամ այլ իրավաբանական մարմիններ, եթե համոզված են, որ որոշումը կայացվել է իրավախախտումներով կամ չի համապատասխանել ընթացակարգին:
Իրավաբանության մեջ քաղաքացիների իրավունքներն ու պարտականությունները պետք է հավասարակշռվեն, որպեսզի կարելի լինի հասնել արդար և թափանցիկ համակարգի: Այս համատեքստում ՀՀ ՊԵԿ-ի կողմից տրամադրված տեղեկատվության հասանելիությունը, ինչպես նաև վեճերը լուծելու մեխանիզմները, ավելի շատ վստահություն են ներշնչում քաղաքացիների շրջանում:
Էլեկտրոնային ծառայությունների զարգացումը հարկերի հավաքման գործընթացում
Հարկային պարտավորությունների կատարումը, հատկապես ներկայիս թվային դարում, մեծապես փոխվել է էլեկտրոնային ծառայությունների արդյունքում: ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, ինչը erleichtert ոչ միայն հարկերի վճարումը, այլ նաև քաղաքացու հետ շփումը պետական մարմինների հետ:
Պատասխանատու անձինք կարող են օգտվել էլեկտրոնային համակարգերից, որոնք ապահովում են արագ և արդյունավետ եղանակներ հարկերի հաշվարկման և վճարման համար: Դրանք ներառում են հարկային հաշվետվությունների էլեկտրոնային ներկայացումը, ինչպես նաև պարտաճանաչության վիճակի հետևումը:
Այս նորարարությունները հնարավորություն են տալիս քաղաքացիներին ավելի խնայել ժամանակ և ռեսուրսներ, ինչպես նաև կանխարգելել չարաշահումները: Ավելին, էլեկտրոնային համակարգերի միջոցով քաղաքացիները կարող են տեսնել իրենց հարկային պարտավորությունների պատմությունը, ինչը չափազանց կարևոր է ինչպես հարկային իշխանությունների, այնպես էլ քաղաքացիների համար: