Արգելված պարտավորություններ և դրանց իրագործումը
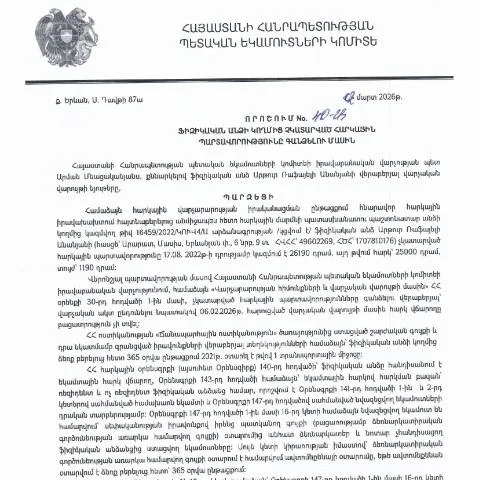
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.03.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 40-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարման ընթացակարգեր, որոնք ուղղված են բնական անձանց կողմից պարտավորությունների իրականացման վերահսկմանը:
Դասակարգում և նշանակություն
Այս որոշումը, որն ընդունվել է Կառավարության կողմից, խաղում է կարևոր դեր հարկային համակարգում: Այն հիմնված է հարկային օրենսդրության պահանջների վրա՝ ապահովելով հարկային պարտավորությունների շուրջ եղած իրավական շրջանակի համապատասխանությունն ու կիրառման արդյունավետությունը:
Ովքեր են իրավունքի սուբյեկտները
Այս որոշման շրջանակներում ընդգրկվում են բնական անձինք, որոնք չեն կատարել հարկային պարտավորություններ իրենց հարկային հաշվեկշիռներում: Ահա մի քանի կարևոր կետեր, որոնց պետք է ուշադրություն դարձնել:
- Անձնական տվյալներ: Պարտավորությունների կատարումը պահանջում է, որ ֆիզիկական անձինքերը ներկայացնեն իրենց անձնական և ֆինանսական տվյալները:
- Հարկային պարտավորությունների տեսակներ: Կան տարբեր հարկային պարտավորություններ, որոնց մասին որոշումը տալիս է տեղեկատվություն՝ եկամտահարկ, ՏԱՏ, ՊԱՀ, և այլն:
- Դասակարգման բացառություններ: Որոշ դեպքերում, որոշակի կատեգորիաների անձինք կարող են ազատվել պարտավորություններից:
Ընդհանուր գործընթացի նկարագրություն
Այս համակարգի միջոցով իրականացվում է ֆիզիկական անձանց հարկային պարտավորությունների վերահսկում, ինչի արդյունքում ստեղծվում է հետևյալ ընթացակարգը:
- Ծանուցում: Անձինք ստանում են ծանուցումներ իրենց հարկային պարտավորությունների մասին:
- Ռեգիստրացիա: Պահանջվում է տվյալների ներկայացում, ինչի արդյունքում ձևավորվում է հաշվետվություն:
- Գանձում: Համապատասխան վճարումները կատարվում են ինքնազեկուցման կամ հարկային մարմնի միջամտությամբ:
Առաջին քայլերը` պարտավորությունների կատարման համար
Սկզբնական փուլում պարտավորությունները կատարելու համար հարկ է հետևել որոշակի քայլերի, որոնք կարող են ընդգրկել:
- Տվյալների ստուգում: Պահանջվում են փաստաթղթեր, որոնք կնշեն պարտավորությունների կատարման մասին:
- Պատասխանատու մարմինների հետ կապ: Ընդգրկված անձինք պետք է համագործակցեն ՀՀ ՊԵԿ-ի ու այլ պետական կառույցների հետ:
Հաշվետվության ձևակերպումը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների ներկայացումը՝ ներկայացնելով համապատասխան հաշվետվություններ, պահանջում է համապատասխան փաստաթղթերի հավաքագրում և լրացման ընթացակարգ:
Ֆորմաների տեսակները՝
| Ֆորմայի անվանում | Բնութագրություն | Պահանջվող փաստաթղթեր |
|---|---|---|
| Դիմում 1 | Անձնական տվյալների ներկայացում | Հարկային հաշվետվություններ |
| Դիմում 2 | Հարկային պարտավորությունների հայտարարում | Անձնագրի պատճեն |
Հարկային պարտավորությունները` իրավական հետևանքներ
Չկատարված հարկային պարտավորությունները կարող են ունենալ բազմաթիվ հետևանքներ, որոնցից են:
- Քաղաքացիական պատասխանատվություն: Անձը կարող է ենթարկվել վարչական տուգանքների կամ այլ իրավական պատասխանատվության:
- Դատական գործընթաց: Պարտավորությունների չկատարումը կարող է հանգեցնել դատական գործընթացի:
Վերջնական եզրակացություն
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը կարևոր է հարկային պարտավորությունների իրականացման համար: Այն բացում է հնարավորություն ֆիզիկական անձանց համար ավելի լավ հասկանալու իրենց իրավական պարտավորությունները և անհրաժեշտ գործողությունները:
Գործընթացը, որը նախատեսվում է օրենքով, պահանջում է ակտիվ մասնակցություն և պատասխանատվություն ներկայացնող անձից: Այսպիսով, հարկային պարտավորությունների լիակատար կատարման դեպքում հնարավոր է խուսափել տուգանքներից և այլ իրավական հետևանքներից:
Իրավական միջոցների դիմելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 40-Ա որոշումը ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման վերաբերյալ նախատեսում է մի շարք իրավական միջոցներ, որոնք կարող են կիրառվել հարկ վճարողին հարկային պարտավորություններն ունակ լինել։ Սրանք ներառում են վարչական և դատական ակտեր, որոնք կարող են կիրառվել հարկային պարտավորությունների, տուգանքների կամ բարոյական վնասի համար։ Հարկ վճարողը իրավունք ունի դիմելու վարչական վերաքննիչ՝ տվյալ որոշման դեմ, ինչը նշանակում է, որ հարկ վճարողը, ով հարմարեցնում է դատարանում որոշումը, կարող է խնդրել վերապատրաստել որոշման հիմքերը և փաստացի հանգամանքները։
Ծրագրերը, որոնք կարող են իրականացվել, ներառում են՝
- Անձնական դիմումի պատրաստում, որտեղ պետք է մանրամասն նվիրված լինեն դիմող կողմի փաստարկները։
- Քաղաքացիական իրավաբանի մասնագիտական աջակցությունը, որը կարող է օգնել ճիշտ ձևակերպելու դիմումը՝ ապահովելով համապատասխան փաստաթղթերի տրամադրում։
- Հարկային և դատական վճիռների ուսումնասիրություն, որ կօգնի հիմնավորել հարկային պարտավորությունները չկատարելու պատճառները, ինչի արդյունքում կարող է պակասեցվել պարտավորությունների չափը կամ խուսափել տուգանքներից։
Հարկային պարտավորությունների վճարման խնդիրներն ու լուծումները
Հարկային պարտավորությունների չկատարման հարցը Հայաստանի Հանրապետությունում հաճախ հանդիսանում է խնդիր, որը կարող է առաջացնել տարբեր դժվարություններ ֆիզիկական և իրավաբանական անձանց համար։ 40-Ա որոշումն, որը կայացվել է 02.03.2026-ին, ըմբռնում է հարկային պարտավորությունների գանձման առանձնահատկությունները։ Սակայն հարկ վճարողների համար կարևոր է հասկանալ, թե ինչ պայմաններում կարող են առաջանալ այսպիսի պարտավորություններ և ինչպես կարող են դրանք կանխվել։
Քաղաքացիներն ու իրավաբանական անձինք կարող են չկատարել իրենց հարկային պարտավորությունները տարբեր պատճառներով, ներառյալ՝
- Ֆինանսական դժվարություններ, որը կարող է դառնալ պատճառ, որպեսզի հարկ վճարողը չկարողանա ժամանակին վճարել իր հարկերը։
- Նվազեցված տեղեկացվածության մակարդակը հարկային պարտավորությունների նկատմամբ, որի արդյունքում կարող են լինել սխալներ կամ բացթողումներ հարկերի հաշվարկում։
- Տեխնիկական խնդիրներ, որոնք կարող են առաջանալ հարկային հաշվետվություններ ներկայացնելու գործընթացում, ինչպիսիք են համակարգային սխալները կամ փաստաթղթերի անվավեր ձևակերպումը։
Հարկային պարտավորությունների լուծման մեթոդները ներառում են՝
- Մարագման ծրագիր, որը կարող է առաջարկվել հարկային վարչությունը, եթե պարտավորությունները չկատարելու պատճառները հիմնավորված են։
- Հարկային վարկային նոր պայմաններ, որոնք կնպաստեն վճարման հնարավորություն տալուն և կվերացնեն ճնշումը հարկ վճարողի վրա։
- Հարկային խորհրդատվություն, որը կարող է տրամադրվել մասնագետների կողմից՝ մատուցելով պարզեցված ուղեցույցներ և խորհուրդներ հարկային օրենքի վերաբերյալ։
Հարկային պարտավորությունների գանձման գործընթացի վերահսկողությունը
ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը ունի վերահսկողության և հարկային պարտավորությունների գանձման լայն полномություն։ 40-Ա որոշումը ժամանակակից հարկային օրենսդրության շրջանակներում նախատեսում է վերահսկողության մեթոդներ, որոնք նպաստում են հարկային պարտավորությունների արդյունավետ գանձմանը։ Հարկային միջոցառումները, որոնք որպես կանոն կիրառվում են, ներառում են դատական վարույթներ, տեսչական այցելություններ և հարկային ստուգումներ, որոնք ուղղված են հարկային համակարգի կայունությանը։
Հարկային վերահսկողության մեթոդների արդյունավետությունը կախված է նրանից, թե որքանով կարող են դրանք ապահովել հարկային համակարգի հավասարակշռությունը և արդարությունը։ Տարբեր տեսակի միջոցառումները կարող են կիրառվել`
- Հարկային ստուգումներ, որոնց ընթացքում ստուգվում են հարկ վճարողի հաշվետվությունները և ֆինանսական փաստաթղթերը՝ պարզելու համընդհանուր հարկային պարտավորությունները։
- Վարչական ակտեր, որոնք կարող են կիրառվել, եթե հարկ վճարողը անտեսում է իր պարտավորությունները կամ ոչ սպառիչ տեղեկություններ է ներկայացնում։
- Հարկային կրթական ծրագրեր, որոնք կարող են անցկացվել հարկ վճարողների համար, որպեսզի նրանք ավելի շատ տեղեկություններ ունենան հարկային պարտավորությունների մասին և կարողանան ավելի տեղեկացված լինել իրենց իրավունքների ու պարտականությունների նկատմամբ։