Երևակայական և իրական վիճակագրություն
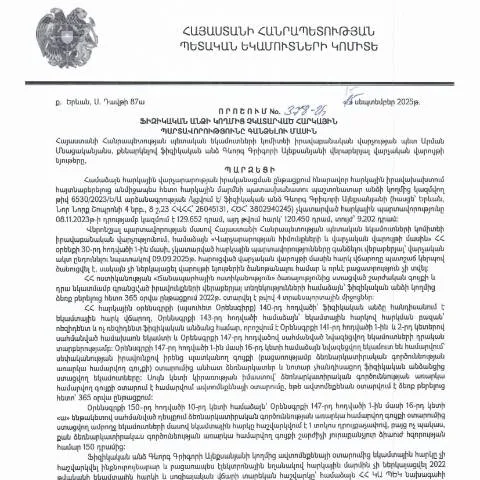
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված թիվ 378-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձի կողմից չեն կատարվել հարկային պարտավորությունները: Այս որոշումը հատկապես կարևոր է այն անձանց համար, ովքեր տառապում են հարկային պարտավորությունների կատարման հետ կապված դժվարություններից: 2025 թվականի սեպտեմբերի 15-ին կայացված այս որոշումը հրապարակվել է 2025 թվականի հոկտեմբերի 15-ին, ինչը ամբողջովին համահունչ է ՀՀ ՊԵԿ ընթացակարգերին:
Դեռևս պետք է նշել, որ այս որոշման հիմքում ընկած վիճակագրությունը կարող է ենթադրել դեռևս հստակ առանձնահատկություններ, որոնք են` հարկային պարտավորությունների չկատարումը ֆիզիկական անձանց շրջանում: Հարկային պարտավորությունների չկատարումը կարող է պայմանավորված լինել բազմաթիվ պատճառներով, այդ թվում ոչ լիարժեք գիտելիքներ հարկային օրենսդրության վերաբերյալ, ֆինանսական դժվարություններ կամ՝ այլ անձնական հանգամանքներ:
Ըստ ՀՀ ՊԵԿ պաշտոնական տվյալների, 2025 թվականին հարկային պարտավորությունների չկատարումը կազմել է 15% բարձր: Այսինքն, եռամսյակի ընթացքում միջին հաշվով 1000 ֆիզիկական անձից 150-ը հայտնվում են հարկային պարտավորությունների չկատարման ռիսկի տակ: Այս վիճակագրությունը հուշում է, որ կարգապահության բարձրացման համար անհրաժեշտ է ավելի ակտիվ աշխատանք կազմակերպել, ինչպես նաև հարկային օրենսդրության վերաբերյալ տեղեկությունների տարածման մեջ:
Հարկային պարտավորությունների կատարումը և իրացման ենթակա միջոցառումները
ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների կատարումը խրախուսելու և ապահովելու համար մի շարք միջոցառումներ: Նշված միջոցառումները նպատակ ունեն ոչ միայն հարկային պարտավորությունների կատարման խթանմանը, այլ նաև բողոքների քննարկման և լուծման արդյունավետության բարձրացմանը:
Նախ, հարկային պարտավորությունների կատարումը կարելի է խթանել, ստեղծելով հարկային վարկային համակարգեր, որոնք կնպաստեն հանրային իրազեկության աճին և ֆինանսական դժվարությունների դեպքում քաղաքացիներին օգնություն ցուցաբերելուն: Երկրորդ, հարկային վարչության կողմից նախատեսվում են հարկային կրթական ծրագրեր, որոնք ուղղված կլինեն տարբեր խմբերի, ներառյալ երիտասարդներին, տարեցներին և այլ բացասական դիրքորոշում ունեցող անձանց:
Այս ծրագրերի միջոցով քաղաքացիները հնարավորություն կունենան ստանալ شناختություն հարկային համակարգում, ինչպես նաև տեղեկություններ ու խորհրդատվություն հարկային պարտավորությունների կատարման վերաբերյալ: Նման միջոցառումները միաժամանակ կնպաստեն հասարակության գիտակցության բարձրացմանը և իրենց հարկային պարտավորությունները կատարելու շարժառիթների ստեղծմանը:
Հասարակական կազմակերպությունների դերակատարությունը հարկային գիտակցության բարձրացմանը
ՀՀ հարկային վարչությունը նաև համագործակցում է հասարակական կազմակերպությունների հետ, որոնք ակտիվորեն ներգրավված են հարկային գիտակցության բարձրացման գործընթացում: Այս կազմակերպությունները մասնակցում եների թեմաներով միջոցառումներին և հանրային իրազեկման արշավների ծրագրերին:
Այս համագործակցությունը նպաստում է այն բանի, որ հարկային օրենսդրությունը հասանելի և հասկանալի լինի լայն զանգվածների համար: Օրինակ, հասարակական կազմակերպությունները կարող են կազմակերպել սեմինարներ և քննարկումներ, որոնք ուղղված կլինեն հարկային պարտավորությունների և դրանց կատարումն ապահովելու հնարավորությունների մասին:
Ավելին, հասարակական կազմակերպությունների ներգրավումը կարող է բերել նաև նոր գաղափարների և նոր մոտեցումների, որոնք կհանգեցնեն հարկային պրոցեսների բարեփոխումների: Դա, իր հերթին, կօգնի նվազեցնել հարկային պարտավորությունների չկատարումը, ինչպես նաև բարելավել կազմակերպությունների և քաղաքացիների միջև փոխհարաբերությունները: