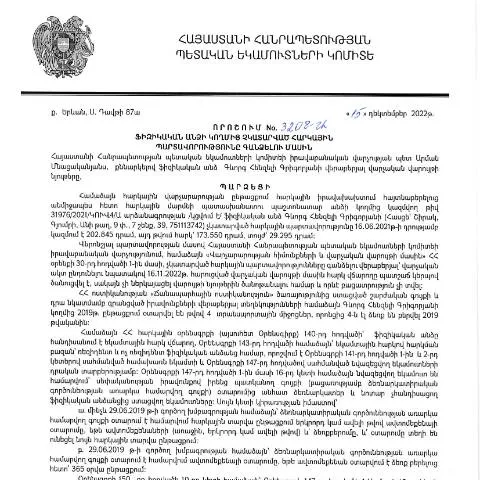
Մանրամասնություն ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման շուրջ
2022 թվականի դեկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գևորգ Հենզելի Գրիգորյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3208-Ա որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարման կարգը և համապատասխան ընթացակարգերը:
Դիմումի պահելու գործընթացը
Դիմումի գործընթացը սկսվում է հարկային պարտավորությունների չկատարման դեպքում: Առաջին հերթին, հարկատուն պետք է տեղեկացված լինի իր պարտավորությունների մասին, ինչը կարող է տեղի ունենալ համապատասխան ծանուցման միջոցով: Այս ծանուցումը կարող է լինել էլեկտրոնային կամ ֆիզիկական ձևաչափով:
Դիմումը լրացնելու քայլեր
- Ծանոթանալ սեփական հարկային պարտավորություններին:
- Լրացնել համապատասխան դիմումի ձևը:
- Բացահայտել բոլոր անհրաժեշտ տվյալները, ինչպիսիք են՝
- Անուն և ազգանուն:
- Հասցե:
- Տեղեկությունները համատեղ տոմսային հաշվետվությունում:
- Առաջարկել անհրաժեշտ փաստաթղթերը:
- Ներկայացնել դիմումն հարկային մարմնին:
Փաստաթուղթի նշանակությունը և դերակատարումը
Այս որոշումը կարևոր դեր է խաղում հարկային համակարգում, քանի որ այն կարգավորում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար: Դրա միջոցով պետք է իմանալ, թե ինչպես և cuándo պետք է կատարել պարտավորությունները:
Որոշման հիմքում ընկած իրավաբանական սկզբունքները
Այս որոշումը համապատասխանում է Հայաստանի Հանրապետության վարչական գործընթացների կոդեքսի պահանջներին, որը թույլ է տալիս եկամուտների հավաքագրման գործընթացը իրականացնել օրենքով սահմանված կարգով:
Որոշման շրջանակներում դիմումի ներկայացման պայմանները
Այս որոշման հիման վրա դիմումն ակտիվորեն ներկայացնում են ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք չկանխափակվել են: Կարևոր է, որ դիմումը ներկայացվի ոչ ուշ, քան 30 օր անց ծանուցում ստանալուց:
Փաստաթուղթի համալիր գործընթացում
Անհրաժեշտ է նշում կատարել, որ այս որոշման շրջանակում հարկային պարտավորությունների կատարումը ներառում է մի շարք քայլեր, որոնք կապված են դիմումի ներկայացման հետ:
Հարկային պարտավորությունները և նրանց կատարման ուղիները
Հարկային պարտավորությունների կատարումը կարող է իրականացվել հետևյալ ձևերով:
- Ներկա գումարի փոխանցում պետական բյուջե:
- Գործընկեր կազմակերպությունների միջոցով:
- Իրականացման դեպքում՝ հարկային մարմինների կողմից առաջարկվող լուծումների առկայությամբ:
Քաղաքացիների իրավունքները և պարտականությունները
ՀՀ քաղաքացիների համար այս որոշումն ուղղակիորեն ազդում է նրանց իրավունքների և պարտականությունների վրա:
Հարկային պարտավորությունների կատարումը և իրավունքը
Հարկային պարտավորությունների կատարելու դեպքում քաղաքացիները իրավունք ունեն:
- Հասանելիություն ունենալու հարկային մարմինների ծառայություններին:
- Դիմելու բացատրությունների տրամադրման դեպքում:
- Շողոքորթական ժամկետներում հսկողություն իրականացնելու:
Հարկային պարտավորությունների բացակայության հետևանքները
Եթե հարկային պարտավորությունները չկատարվեն, ապա հետևանքներն ամենամեծն են հետևյալը:
- Տուգանքների և քրեական պատասխանատվության ենթարկվելու հնարավորությունը:
- Տնտեսական միջոցառումներից զրկվելը:
- Հարկային մարմինների կողմից փաստաթղթերի փաստացի վերանայված կարգ:
Շրջանակային փոփոխություններ և դրանք ի հայտ բերող պայմաններ
Հարկային պարտավորությունները կարող են փոփոխվել, օրինակ՝ երբ կիրառվում են նոր օրենքներ կամ փոփոխություններ՝ հարկային համակարգում:
Փոփոխությունների մուտքագրումը և դրանք կատարելու կարգը
Անհրաժեշտ է, որ բոլոր փոփոխությունները մատչելի լինեն քաղաքացիներին, և նրանց պետք է ներկայացվեն համապատասխան ժամկետներում:
Հարկային պարտավորությունների փոխհատուցման մեթոդները
Հարկային պարտավորությունների փոխհատուցման մեթոդները կարող են ներառել:
- Ըստ ժամկետային աղյուսակների:
- Գործընկեր կազմակերպությունների հետ համագործակցություն:
- Հարկային մարմինների հետ կապի հաստատումը:
Որոշման հետ կապված առաջխաղացման հատուկ դրույթները
Այս որոշման շրջանակներում կան որոշակի դրույթներ, որոնք ուղղակիորեն կապված են դիմումի որոշման իրավական ուժով:
Իրավական իրավունքների ճանաչումը
ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է ապահովել, որ քաղաքացիների իրավունքները պաշտպանվեն և ճանաչվեն:
Այս գործընթացի առավելությունները
Այս գործընթացի արդյունքում քաղաքացիները կարող են ստանալ:
- Նոր հիմքերով հարկային պարտավորություններ:
- Անհրաժեշտ տեղեկատվություն:
- Հարկային մարմինների կողմից նշանակված պատասխանատվության վստահեցում:
Որոշման հետ կապված իրավական միջոցառումները
Քաղաքացիները, ովքեր ունեն խնդիրներ այս ոլորտում, կարող են դիմել:
- Հարկային մարմինների կողմից տրամադրված օրենքների կատարումը:
- Նախկին եկամուտների վերանայում:
- Անհրաժեշտ համաձայնությունների ձեռքբերում:
Ավարտական քայլեր և համակարգային փոփոխություններ
Որպես եզրափակիչ քայլ, հարկային պարտավորությունների գործնականում իրականացումը ներկայացնում է հսկայական հնարավորություն բոլոր քաղաքացիների համար:
Երկրի հարկային համակարգի փոփոխությունները պետք է լինեն համակարգված և բացահայտ, որպեսզի քաղաքացիները կարողանան ճիշտ տեղեկություն ստանալ իրենց պարտավորությունների կատարման մասին:
Տվյալ որոշման անհրաժեշտությունը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից տրված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3208-Ա որոշումը, որը ընդունվել է 15.12.2022 թվականին, փաստացի մեծ նշանակություն ունի հարկային համակարգի կայունության և արդյունավետության ապահովման համար: Այս գործունեությունը ուղղված է քաղաքացիների և գործարարների միջև հարկային պարտավորությունների կատարման բարձրացմանը և պետական բյուջեի միջոցների համալրմանը:
Օրենքի այս փոփոխությամբ պետական մարմինները ստանում են ավելի լայն լիազորություններ հարկային պարտավորությունների կատարումը դրդելու համար: Այսպիսի մոտեցումը հնարավորություն է տալիս ոչ միայն պայմանագրային պարտականությունները պարտադիր կերպով կատարել, այլ նաև խուսափելու հարկի չկատարման խնդրից, ինչը ուղղակիորեն ազդում է պետական ֆինանսական կայունության վրա:
Ակնկալվող հետևանքներ և պատասխանատվություն
Նույնիսկ լուրջ հետևանքներ կարող են առաջանալ որոշման իրականացումից, այս մեկը կարևոր է, ինչպես հարկային պարտավորությունների կատարումը, այնպես էլ քաղաքացիների իրավական պաշտպանության ապահովումը: Հարկային պարտավորությունների չկատարման հետևանքները կարող են ներառել վարչական պատասխանատվություն, տուգանքներ և նույնիսկ քրեական հետապնդում:
Գործողության շրջանակներում վարչական մարմինները պատասխանատվություն են կրում տվյալների ճշգրտության և լիարժեքության պահպանման համար: Անհրաժեշտ է, որպեսզի հարկատուները զգույշ լինեն իրենց ֆինանսական տեղեկությունների ներկայացման ժամանակ, քանի որ սխալ տեղեկություններն անմիջական ազդեցություն կարող են ունենալ նրանց պարտավորությունների և իրավունքների վրա:
Էլեկտրոնային ծառայությունների դերակատարումը հարկային պարտավորությունների կատարման գործընթացում
Այսօր ՀՀ ՊԵԿ-ն մեծ ուշադրություն է դարձնում էլեկտրոնային ծառայությունների զարգացմանը, որոնք դառնում են հարկային վարչարարության անբաժանելի մասը: Հարկային վճարների ներկայացման և վարչական գործընթացների հեշտացման համար նախատեսված են բազմաթիվ էլեկտրոնային գործիքներ, որոնք համեմատաբար նվազեցնում են ժամանակի և ռեսուրսների ծախսերը:
Օրինակ, «Դիմումը» (Դիմում N1) համակարգը թույլ է տալիս քաղաքացիներին և ընկերություններին սեղմ ժամկետներում ներկայացնել հարկային հայտարարագրեր և ստանալ տեղեկատվություն իրենց հարկային իրավիճակի մասին: Հարկային մարմինները նաև խրախուսում են էլեկտրոնային ստորագրությունների օգտագործումը, ինչը համակարգերի արդյունավետությունը մեծացնում է և նվազեցնում է վարչական բեռը:
Այսպիսով, քաղաքացիները կարող են ավելի արդյունավետ կերպով հետևել իրենց հարկային պարտավորություններին և նաև հեշտացնել գանձման գործընթացը պետության կողմից: Էլեկտրոնային ծառայությունների հեռանկարային զարգացումը կարևոր քայլ է, որը կնպաստի հարկային համակարգի արդիականացմանը և կառավարության կողմից իրականացվող ծառայությունների արդյունավետությանը: