Դիտարկման խորհուրդներ՝ հարկային պարտավորությունների գանձման գործընթացում
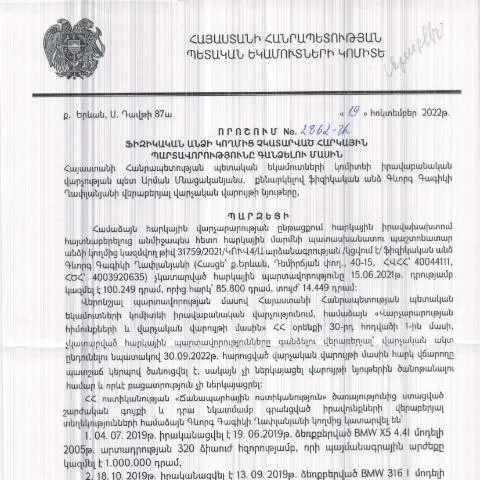
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022թ. N2862-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր փաստաթուղթ է, որն ընդգրկում է մի շարք կարևոր կետեր։ Այս որոշման հիման վրա որոշվում են այն դեպքերը, երբ հարկային պարտավորություններ չեն կատարվել, և նշվում են համապատասխան գանձման գործընթացները։
Ովքեր են ենթակա որոշման կիրառմանը
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները.
- Նպատակային խմբեր, ինչպիսիք են ուսանողները կամ ժամկետային զինծառայողները, որոնց հարկային պարտավորությունները կարող են տարբեր լինել:
Պատճառներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձմանը
Ըստ որոշման, հարկային պարտավորությունների գանձման հիմնական պատճառները կարող են լինել՝
- Հարկային հաշվետվությունների բացակայություն՝ օրենքի պահանջներին համապատասխան:
- Հարկային պարտավորությունների ուշացում կամ չիրականացում:
- Հարկային պաշտոնյաների կողմից իրականացվող ստուգումների արդյունքում պարզված խախտումներ:
Ներդրումների և ստուգումների պարագայում
Եթե հարկային ստուգումների արդյունքում պարզվում են անօրինականություններ կամ հարկային պարտավորությունների չկատարում, քաղաքացիները կարող են դիմել համապատասխան վարչություններին՝ հայտեր ներկայացնելով և պահանջելով վերացնել ֆինանսական պատասխանատվությունները կամ միաժամանակ վարկաբեկման մասին:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լրացվի ըստ հաշվետվությունների պահանջների, որտեղ կպահովվեն բոլոր անհրաժեշտ տեղեկությունները:
- Անձնական տվյալներ (անուն, ազգանուն, ծննդի ամսաթիվ):
- Հարկային նույնականացման համար:
- Եղած պարտավորությունները և դրանց պատճառները:
Դիմումը ներկայացնելու համար կարելի է օգտագործել ինչպես՝
- Էլեկտրոնային առաքման համակարգը:
- Ծառայությունների կենտրոնը:
Անհրաժեշտ փաստաթղթերը
Դիմումի հետ պետք է ներկայացնել նաև հետևյալ փաստաթղթերը՝
- Հարկային վճարվածության ապացույց:
- Նախկին հաշվետվություններ, եթե դրանք առկա են:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, հարկ է իմանալ՝
- Հիմնավորումները մերժման վերաբերյալ պետք է նշվեն՝ հասկանալու համար, թե ինչու է մերժվել:
- Դիմումի վրա բացթողումների կամ սխալների դեպքում հնարավոր է նորից դիմել՝ ուղղելով այդ խնդիրները:
Դիմումի մերժման հիմքերը
Դիմումների մերժման հիմնական հիմքերը լինում են՝
- Չլրացված տվյալներ:
- Փաստաթղթերի բացակայություն:
- Հայտարարած տեղեկությունների անհամապատասխանություն:
Հարկային պարտավորությունների գանձման գործընթացի հետագա քայլերը
Դիմումի ներկայացումից հետո գործընթացն առաջ է շարժվում՝
- Դիմումն ուսումնասիրում է հարկային մարմինը՝ որոշելով հետագա գործողություններ:
- Հեռախոսով կամ էլեկտրոնային հասցեով կարող եք ստանալ տեղեկություններ դիմումի գործընթացի վերաբերյալ:
Փորձաքննությունների և վերահսկողությունների անցկացման ընթացակարգերը
Խնդիրների լուծման համար դիմավորումներից հետո հնարավոր է նաև հարկային մարմնի կողմից վերահսկողական ընթացակարգերի անցկացում:
Մանրամասների ուսումնասիրություն՝ դիմումի կատարման ընթացքում
Դիմումի ընթացակարգերի անցկացման համար պետք է ուշադրություն դարձնել՝
- Վերջնաժամկետները:
- Հայտարարությունների տեսակը:
- Բարելավված համակարգերի օգտագործումը:
Հասցեների և կոնտակտային տվյալների ճշգրտում
| Ծառայություն | Հասցե | Հեռախոս |
|---|---|---|
| ՀՀ ՊԵԿ | Երևան, Բաղրամյան 1 | +374 10 123 456 |
| Նարկային մարմին | Երևան, Սայաթ Նովա 10 | +374 10 654 321 |
Այս տեղեկությունները կարող են օգտակար լինել ինչպես դիմումների, այնպես էլ անհատական հարցումների համար:
Կարդալով օրենքը՝ անհանգստությունները նվազեցնելու մասին
Երբ դիմում եք ներկայացնում, կարևոր է անընդհատ հետևել օրենքների փոփոխություններին և նորությունների մասին տեղեկանալ:
- ՀՀ ՊԵԿ պաշտոնական կայք:
- Գործընկեր օգտվողների խորհուրդներ և օգնություն:
Ահա մի քանի դրույթներ, որոնք կարող են օգտակար լինել՝
- Հարկային պարտավորություններ հասցնելու ընթացակարգի պարզեցում:
- Պատասխանատուների միջև հաղորդակցման արդյունավետություն:
Հնարավոր լուծումներ և խորհուրդներ
Ապագայում նմանատիպ խնդիրներից խուսափելու համար կարևոր է ուշադիր հետևել ձեր հարկային պարտավորություններին և ժամանակին կատարել վճարումները:
Միևնույն ժամանակ, տիրապետեք Ձեր իրավունքներին և պարտականություններին՝ անհրաժեշտության դեպքում դիմելով իրավաբանական խորհրդատվություն ստանալու համար:
Բյուջեի լրացման կարգն ու պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2862-Ա որոշումը, որը հրապարակվել է 07.02.2023թ., նախատեսում է հարկային պարտավորությունների գանձման գործընթացը բանավոր դնել բյուջեի կատարողականության կատարելագործման նպատակով, ինչպես նաև հարկային օրենքներին համապատասխան ստուգումներ անցկացնելու և հարկատուների նկատմամբ պատասխանատվություն կիրառելու նվազեցումը:
Հարկային պարտավորությունների կատարումը պարտադիր է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն եկամուտներ, որոնք ենթակա են հարկման: Ընդ որում, հարկային պարտավորությունների չկատարման դեպքում նախատեսվում է վարչական պատասխանատվություն, որն էլ կարող է հանգեցնել ավելորդ ֆինանսական կորուստների:
Այս գործընթացի արդյունավետության խթանման համար, հարկային մարմինները պարտավոր են ապահովել հարկատուների տեղեկատվության հասանելիությունը, ինչպես նաև իրավաչափ տեղեկություններ տրամադրել նրանց սահմանված ժամկետներում մինչև սահմանված վճարման ժամկետները:
Շրջակա միջավայրի ազդեցությունը հարկային պարտավորությունների գանձման գործընթացի վրա
Մի önemli, սակայն հաճախ overlooked թեմա է այն, թե ինչպես է շրջակա միջավայրի վիճակը ազդում հարկային պարտավորությունների գանձման գործընթացի վրա: Անցկացված ուսումնասիրությունները ցույց են տվել, որ շրջակա միջավայրի վատթարացումը կարող է հանգեցնել հարկային պարտավորությունների նվազեցման, քանի որ ֆիզիկական անձիք, ովքեր ստիպված են ավելի շատ ֆինանսական ռեսուրսներ ծախսել իրենց գոյությունը պահպանելու համար, հնարավոր է, որ չեն կարողանա կատարել իրենց հարկային պարտավորությունները:
Այս իմաստով, հարկային մարմինները պետք է մշակեն հատուկ մեխանիզմներ, որոնք կօգնեն հարկատուներին, ովքեր հայտնվել են դժվարության մեջ, կապ հաստատելու համար: Արդյունավետ քաղաքականության մշակումը և շրջակա միջավայրի բարելավման համար միջոցառումների իրականացումը կարող է ավելի շատ մարդկանց աջակցել հարկային պարտավորությունների կատարելության:
Հարկային պարտավորությունների կատարումը և հաշվողական համակարգերը
Հարկային պարտավորությունների կատարումը անմիջականորեն կապված է հաշվողական համակարգերի զարգացման հետ: ՀՀ ՊԵԿ-ն աշխատում է բարելավելու հարկային վարչարարության գործընթացը՝ օգտագործելով էլեկտրոնային հաշվետվության և ծրագրային ապահովման հնարավորությունները: Սա թույլ է տալիս ոչ միայն արագացնել հարկային հայտարարությունների մշակման գործընթացը, այլ նաև բարձրացնել տեղեկությունների ճշտությունը:
Շատ ֆիզիկական անձինք դեռևս չեն օգտվում էլեկտրոնային ծառայություններից, ինչը հանգեցնում է վերադարձված հայտարարությունների թվի աճին և, հետեւաբար, հարկային պարտավորությունների չկատարելուն: ՊԵԿ-ը պետք է ակտիվորեն մասնակցի տեխնոլոգիական կրթության և տեղեկատվական միջոցների տարածմանը, որպեսզի հարկատուների գործառութային հմտությունները բարելավվեն:
Այսպիսով, միաժամանակ բարձրացնելով հարկային գիտակցության մակարդակը, հարկային մարմինները կկարողանան նպաստել հարկային պարտավորությունների գերակատարումներին: