Հարկային պարտավորությունների տեսակներ և նրանց նշանակությունը
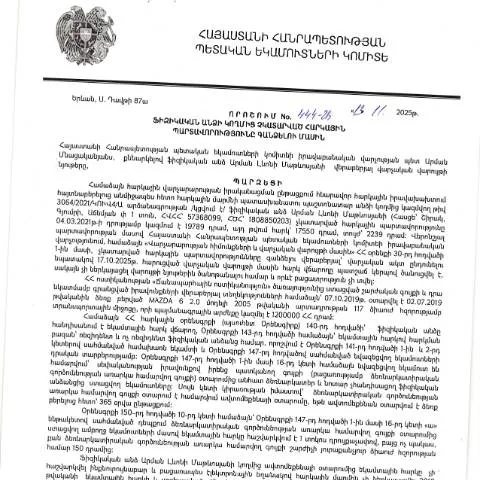
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 13.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 444-Ա որոշումը խաղարկում է կարևոր դեր, քանի որ այն վերաբերում է քաղաքացիների հարկային պարտավորություններին, որոնք չեն կատարվել օրենքի պահանջների համաձայն: Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, ինչպիսիք են:
- Անձնական եկամտային հարկ
- Անհատ ձեռնարկատիրոջ հարկ
- Գույքի հարկ
- Արժեթղթերի հարկ
Այս պարտավորությունները ոչ միայն ազդում են պետական բյուջեի վրա, այլ նաև կարող են հանգեցնել վարչական իրավախախտումների, եթե քաղաքացիները չկատարեն դրանք: Որոշման հիման վրա, ՊԵԿ-ն իրավունք ունի նախաձեռնել հարկային պարտավորությունների գանձում, ինչը կարող է նշանակել նաև քաղաքացիների նկատմամբ վարչական պատասխանատվություն:
Ովքեր են ներկայացնում հայտարարությունը
Այս փաստաթուղթը ներկայացնում են ֆիզիկական անձինք, ովքեր ունեն վճարվելու հարկային պարտավորություններ, սակայն անտեսել են դրանք: Ծառայության շահառուները կարող են լինել:
- Անձնական եկամուտ ունեցող քաղաքացիներ
- Այլ հարկային պարտավորություններ ունեցող ֆիզիկական անձինք
Եթե հարկային պարտավորությունները չկատարելը տեղի է ունեցել գիտակցաբար կամ անգիտակցաբար, ապա պարտավորությունների կատարումը պետք է սկսվի անհապաղ:
Որպեսզի դիմումը լրացվի ճիշտ
Դիմումի լրացման գործընթացը հեշտացնելու համար անհրաժեշտ է հետևել որոշ պարզ քայլերի:
- Նախապես ստանալ հարկային պարտավորությունների մասին տեղեկություն ՀՀ ՊԵԿ-ից:
- Լրացնել դիմումը, ընդգրկելով պարտադիր տեղեկատվություն, ինչպիսիք են:
- Ֆիզիկական անձի անուն, ազգանուն, ծննդյան ամսաթիվ
- Հարկային նույնականացման համարը (ՀՎՀՀ)
- Նշում պարտավորությունների տեսակը և գումարը
- Միացնել համապատասխան փաստաթղթերը, որոնք հաստատում են պարտավորությունների առկայությունը:
Ահա թե ինչպիսի տեղեկություններ պետք է ներառվեն դիմումի մեջ:
Շրջանառությունը վարչական մարմնի կողմից
Դիմումը ներկայացնելուց հետո, վարչական մարմինը սկսում է ուսումնասիրել այն: Այս գործընթացը ներառում է:
- Դիմումի ստացման հաստատում
- Խնդրի ուսումնասիրություն և գնահատում
- Նախագծի պատրաստում՝ պարտավորությունների գանձման կամ հաշվարկների վերանայման համար
Դիմումի ընթացքը կարող է տևել մինչև 30 օր, սակայն, անհրաժեշտության դեպքում, կարող է երկարաձգվել:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, քաղաքացին ուներ իրավունքներ դիմել վարչական մարմնի դիմումի վերանայման խնդրանքով: Դրանով իսկ, առաջարկվում է հետևել որոշակի քայլերի:
- Ստանալ մերժման պատճառները:
- Հիմնավորել ձեր մերժումը, ներկայացնելով լրացուցիչ փաստաթղթեր:
- Նորից ներկայացնել դիմումը սրբագրված ձևով:
Հատուկ դեպքեր. արտաքին քաղաքացիներ և հարկային պարտավորություններ
Տեղեկություն է հասանելի արտաքին քաղաքացիների համար, որոնց հարկային պարտավորությունները պահանջում են լրացուցիչ մանրամասներ: Նրանք պետք է ներկայացնեն.
- Բարձրագույն կրթության հանձնաժողովների կողմից հաստատված փաստաթղթեր
- Վճարային արտոնությունների ապացույցը
Այս դեպքում, հարկային պարտավորությունները կարող են լինել ավելի համապարփակ, քանի որ դրանք կարող են ներառել նաև արտոնությունների, որոնք տրամադրվել են միջազգային կազմակերպությունների կողմից:
Դիմումների ներկայացման ուղիները. առցանց և անձամբ
Դիմումները կարող են ներկայացվել տարբեր եղանակներով՝ համապատասխանաբար պահանջներին:
| Ուղի | Նկարագրություն |
|---|---|
| Անձամբ | Մասնակցել ՊԵԿ տարածքային գրասենյակում: |
| Առցանց | Օգտագործել պետական ծառայությունների առցանց համակարգը: |
| Փոստով | Դիմել գրավոր դիմումով՝ ուղարկելով դրա պատճենը: |
Առաջարկվում է նախընտրել առցանց համակարգը, քանի որ այն ապահովում է արագացված գործընթաց և առավելագույն թափանցիկություն:
Վերջնական ուրվագիծ. հանձնարարականներ
Այս գործընթացը պահանջում է ուշադիր մոտեցում, որպեսզի չձեռնարկվեն վարչական սխալներ: Օգտագործեք խորհրդատվական ծառայությունները, եթե ձեր պարագայում առկա են հատուկ հանգամանքներ, ու ավելին ճանաչված դարձնել ձեր հանդեպ:
Երբեք մի խուսափեք հարկային պարտավորություններից, քանի որ դրանք կարող են հանգեցնել կառավարության կողմից կարգապահական միջոցառումների:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 2025 թվականի նոյեմբերի 13-ին կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 444-Ա որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը ներառում է հետագա քայլեր, որոնք պետք է ձեռնարկվեն հարկային պարտավորությունների գանձման գործընթացում: Իշխանությունները պարտավոր են ապահովել օրինականության ու արդարության սկզբունքները, բացի այդ, հարկ վճարողները պետք է տեղեկացվեն նրանց պարտավորությունների մասին:
Որոշման հիման վրա, ՀՀ ՊԵԿ-ն կստիպի իրականացնել հարկային պարտավորությունների գանձման գործողություններ, որոնք կարող են ներառել պարտադիր վճարների հաշվարկ, զգուշացման նամակների ուղարկում, ինչպես նաև խախտման դեպքում իրավական միջոցների կիրառումը: Գանձման գործընթացը կարող է տեղի ունենալ տարբեր եղանակներով՝ սկսած բանկային փոխանցումներից մինչև հարկային վճարումների ավտոմատ համակարգեր:
Հարկային պարտավորությունների գանձումն ու հարկ վճարողների իրավունքները
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որ հարկ վճարողները գիտակցեն իրենց իրավունքները: ՀՀ օրենքով սահմանված է, որ հարկ վճարողները ունեն իրավունք ստանալ տեղեկություններ իրենց պարտավորությունների, ինչպես նաև ստանալ օգնություն հարկային խորհրդատվության կենտրոններից: Այս中心ները կարող են առաջարկել իրավաբանական աջակցություն և համապարփակ տեղեկություններ՝ կապված հարկային պարտավորությունների կատարման հետ:
Ավելին, հարկ վճարողները ունեն իրավունք հետևել իրենց հաշվեկշիռներին էլեկտրոնային համակարգերի միջոցով՝ օգտագործելով անձնական համարը և էլեկտրոնային ստորագրությունը: Դա հնարավորություն է տալիս վերահսկել պարտավորությունների կատարման ընթացքը և ժամանակին արձագանքել հնարավոր խախտումներին:
ՀՀ ՊԵԿ-ի կողմից իրականացված վերահսկողության մեթոդաբանությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման հարցում վերահսկողության մեթոդաբանությունը հիմնված է կանխարգելիչ միջոցառումների վրա: Վարչությունն իրականացնում է մշտադիտարկում և վերլուծություն՝ հարկ վճարողների պարտավորությունների կատարումն ապահովելու համար: Գանձման գործընթացի նախապատրաստական փուլը ներառում է տվյալների հավաքագրում և վերլուծություն, ինչը կենսական նշանակություն ունի արդյունավետ գործողությունների իրականացման համար:
Այս գործընթացում օգտագործվում են ինչպես տեխնոլոգիական, այնպես էլ մարդկային ռեսուրսներ: Տեղեկատվական տեխնոլոգիաների կիրառումը, օրինակ, հնարավորություն է տալիս իրական ժամանակում հետևել հարկ վճարողների գործունեությանը, ինչը դրականորեն է ազդում հարկային վարչարարության արդյունավետության վրա: Այնուհետև, ՀՀ ՊԵԿ-ն կարող է իրականացնել նաև վարչական պատասխանատվություն հստակեցնելու համար, երբ հարկ վճարողը չի կատարում ի սպասվող պարտավորությունները: