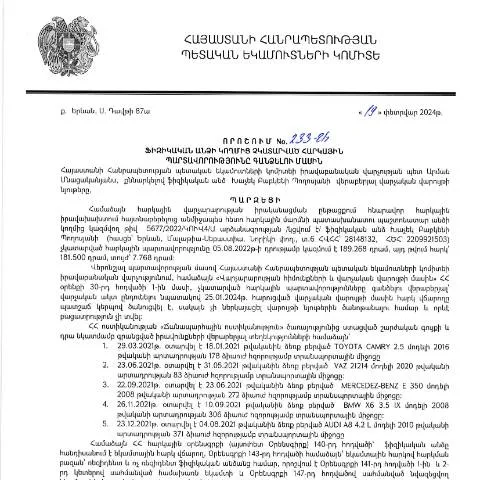
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 233-Ա որոշումը
Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 11․03․2024թ․, պայմանավորում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձումն այն դեպքերում, երբ դրանք չեն կատարվել օրենքի պահանջներին համապատասխան։ Այդպիսով, այն կարևոր դեր է խաղում հարկային համակարգի արդյունավետության ապահովման մեջ և բիզնես միջավայրի բարելավման ապահովման հարցում։
Կայացման պատճառները և կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված այս որոշման հիմնական նպատակը հարկային պարտավորությունների կատարումը պարտավորեցնելն է, ինչը ապահովում է պետական բյուջեի շրջանառությունը և արդար հարկային քաղաքականության իրականացումը:
Առաջին հերթին, այս որոշման կարևորությունը ներառում է՝
- Հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից:
- Բյուջեի միջոցների համալրումը:
- Արդար մրցակցային միջավայրի ապահովումը:
- Ֆիզիկական անձանց նկատմամբ հարկային վերահսկողության ուժեղացումը:
ՈQuiéns son los sujetos obligados?
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Որոշման շրջանակներում առանձնվում են տարբեր խմբեր, որոնք կարող են ունենալ տարբեր պայմաններ և իրավիճակներ:
Հարկային պարտավորությունների տակ ընկնող մարդիկ կարող են լինել՝
- Հաճախական քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները
- Բիզնես ներկայացուցիչները, ովքեր ստանում են եկամուտը ֆիզիկական անձանց միջոցով
- Անհատ ձեռնարկատերերը
Յուրաքանչյուր խմբի համար կարող են գոյություն ունենալ տարբեր իրավիճակներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարումներին:
Վստահեցվող փաստաթղթերի պատրաստումը
Այս որոշումը պահանջում է, որ ֆիզիկական անձինք ներկայացնեն որոշակի փաստաթղթեր, որոնք անհրաժեշտ են որոշման կիրառման համար։ Վստահեցվող փաստաթղթերի ցանկը ձևավորվում է ըստ յուրաքանչյուր անձի իրավիճակի:
Փաստաթղթերի ցանկը կարող է ներառել՝
- Հարկային հաշվետվություններ:
- Ակտերի, որակավորման և այլ փաստաթղթեր, որոնք վկայում են հարկային պարտավորությունների չկատարումը:
- Անձնական տվյալներ, ինչպիսիք են ՀՀ քաղաքացիական անձնագիր, բնակության վկայական:
Պարզ է, որ անհրաժեշտ փաստաթղթերի տրամադրումը մեծապես կշահի ֆիզիկական անձանց՝ հարկային պարտավորությունները ձերբազատելու գործընթացում։
Անհրաժեշտ քայլերը որոշման շրջանակում
Դրանով, որպեսզի ֆիզիկական անձինք կարողանան կատարել իրենց հարկային պարտավորությունները, նրանք պետք է անցնեն որոշակի քայլերով, որոնք սահմանում է այս որոշումը:
Դրանք ներառում են՝
- Անհրաժեշտ փաստաթղթերի հավաքում և ձևակերպում:
- Փաստաթղթերի ներկայացում հարկային մարմիններին:
- Հարկային պարտավորությունների կատարումը սահմանված ժամանակահատվածում:
Այս քայլերի իրականացումը թույլ կտա անհատներին ապահովել իրենց հարկային պարտավորությունները առանց ավելորդ խնդիրների:
Ինչպես է այս փաստաթուղթը կապված այլ գործընթացների հետ
Այս որոշումը մաս է կազմում ավելի լայն հարկային համակարգի, որը ներառում է տարբեր տրամաբանություններ և ընթացակարգեր:
Այդ համակարգը ներառում է՝
- Հարկային հաշվետվությունների ներկայացումը
- Հարկային վերահսկողության գործընթացները
- Մասնավոր ֆինանսական հաշվետվությունները
Այսինքն, յուրաքանչյուր ֆիզիկական անձ, որին վերաբերում է այս որոշումը, պետք է անմիջականորեն կապ ունենա այս համակարգի մյուս վերևներում նշված երևույթների հետ:
Երկրի օրենսդրությունն ու պատմությունը
Այս որոշումը չի եղել միայն ծնունդը պատահական, այլ այն վերցված է մի երկարատև գործընթացից, որն արդիականանում է:
Հարկային համակարգի զարգացումը Հայաստանիպի պատմությունը ներառում է՝
- 1991թ․ անկախացումից հետո հարկային համակարգի ստեղծում:
- 1996թ․ նոր հարկային օրենսդրություն:
- Այսօրինակ որոշումների ընդունումը՝ արդիականացման նպատակով:
Այսպիսով, այս որոշումը կարող է դիտվել որպես Հայաստանի հարկային քաղաքականության կարևոր քայլերից մեկը, որը նպաստում է իրավական կարգապահության և ֆինանսական կայունության ամրապնդմանը:
Ժամանակացույցը և հաջորդ քայլերը
Այս որոշման ուժի մեջ մտնելուց հետո, ֆիզիկական անձանց պետք է դիմել համապատասխան մարմիններին՝ 2024-ի մարտի 11-ից հետո:
Դիմելու հերթականությունը կարող է ներառել՝
- Ավելի վաղ հարկային պարտավորություններ, որոնք չեն կատարվել:
- Պարզեցված գործընթացի շրջանակներում հարկային մարմիններին տեղեկություն տրամադրելը:
- Վճարել հարկային պարտավորությունները սահմանված ժամկետներում:
Այս գործընթացի պատշաճ իրականացումը կպաշտպանի քաղաքացիների շահերը և կհոգա նրանց՝ խուսափելով վնասներից:
Այս որոշման առանձնահատկությունները և տարբերությունները
Երբ խոսվում է հարկային պարտավորությունների մասին, հաճախ կարող են հանդիպել այլ փաստաթղթեր, որոնք կարող են հանգեցնել շփոթության:
Վերնագրված որոշումն առանձնանում է մյուսներից՝
- Այն հատուկ վերաբերում է ֆիզիկական անձանց:
- Նրա նպատակն է թեթևացնել հարկային պարտավորությունների կատարումը:
- Այն տրամադրում է պարզ ընթացակարգեր՝ պարտավորությունները կատարելու համար:
Այս ամենը վկայում է, որ այս որոշումը շատ կարևոր է և պետք է լրջորեն վերաբերվել։
Դուք կարող եք դիմել վարչության որոշման համար
Վարչական իրավունքի շրջանակներում, ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարման գործընթացը ենթադրում է տարբեր քայլեր, որոնք կարող են իրականացվել տվյալ անձի կողմից, եթե նա գտնում է, որ որոշումը անհիմն է կամ անարդարացի: Որոշման դեմ բողոքարկման գործընթացը իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության առջև, որի համար անհրաժեշտ է պատրաստել համապատասխան դիմումը:
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները՝ դիմողի անուն, ազգանուն, անձնագրի տվյալներ, հարկի տարբերակը, ինչպես նաև որոշման համարը և ամսաթիվը: Բողոքը կարող է ներկայացվել էլեկտրոնային եղանակով, ինչը խթանում է արագությունը և արդյունավետությունը:
Բողոքի ներկայացման ժամկետը սահմանված է 30 օր ժամկետում՝ որոշման հրապարակման օրվանից: Այս ընթացքում կարևոր է նաև պահպանել բոլոր առկա փաստաթղթերը, որոնք ապացուցում են ձեր դիրքորոշումն ու հիմնավորումները:
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը բազմակողմանի է և կախված է այն հանգամանքից, թե ինչպես է ֆիզիկական անձը կատարում իր պարտավորությունները: ՀՀ ՊԵԿ-ը ունի իրավունքը հետևել և վերահսկել, որ բոլոր հարկային պարտավորությունները կատարվում են ժամանակին և լիարժեք:
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ը իրականացնում է հարկային պարտավորությունների գանձման գործընթաց, որն կարող է ներառել մի շարք քայլեր՝ սկսած որակյալ տեղեկատվության հավաքագրումից մինչև հարկային վճարների մուտքագրում:
Դիրքավորումը կարող է կատարել նաև իրավաբանական անձի մոտ, եթե հարկային պարտավորությունները կատարվում են վերջինիս կողմից: Ամեն դեպքում, կարևոր է, որպեսզի հարկային մարմիններին տրամադրված լինելու դեպքում հարկային պարտավորությունները կատարվեն առանձին ձևով:
Իրավական պաշտպանության մեթոդները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացի ժամանակ, յուրաքանչյուր անձի իրավունք է ունենալ իրավաբանական պաշտպանություն: Դա կարելի է իրականացնել միանգամից, եթե անձը կարծում է, որ իր իրավունքները խախտված են:
Իրավաբանական պաշտպանությունն իր մեջ ներառում է իրավաբանի կողմից խորհրդատվություն, փաստերի հավաքագրում և փաստաթղթերի պատրաստում՝ ներկայացնելու համար իրավաբանական մարմիններին: ՀՀ-ի համար կարևոր է ունենալ մի շարք փաստաթղթեր, որոնք կարող են աջակցել ձեր դիրքորոշմանը, ինչպիսիք են հարկային հայտարարագրերը, հաշիվ-պատվերները և այլ անհրաժեշտ տեղեկություններ:
Քանի որ հարկային հարցերը շատ հաճախ կապված են նմանատիպ բարդություններ, հարկադիր վճարումների դեպքում կարող եք դիմել նաև հասարակական կազմակերպություններին, որոնք տրամադրում են կառավարական աջակցություն: