Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
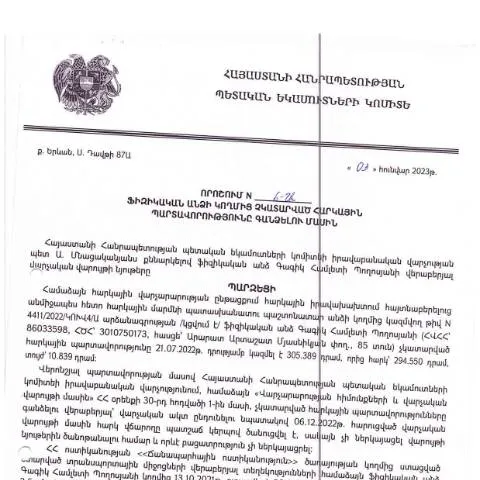
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 2023 թվականի հունվարի 3-ի թիվ 6-Ա որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այս փաստաթուղթը հանդիսանում է կարևոր բաղադրիչ պետական սնուցման գործընթացում՝ ապահովելով հարկային համակարգի արդյունավետությունը և արդարությունը։
Դա, իր հերթին, նպաստում է սոցիալական պատասխանատվության բարձրացմանը և քաղաքացիների համար հարկային գիտակցության զարգացմանը։ Հայասանելով, թե ինչպես են հարկային պարտավորությունները գանձվում, մենք կարող ենք պատասխանատվություն ներկայացնել հանրությանը՝ բարձրացնելով նրա գիտակցությունը հարկային պարտավորությունների մասին։
Ովքեր են ենթակա այս որոշման
Այս որոշման կիրառման շրջանակում, հարկային պարտավորություններ են ունենում բոլոր ֆիզիկական անձինք, ովքեր գործունեություն են ծավալում ՀՀ տարածքում։ Հարկային պարտավորությունները կարող են լինել տարբեր ձևաչափերով, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը, և այլն։
Հարկային օրենքները պահանջում են, որպեսզի յուրաքանչյուր ֆիզիկական անձանց ներկայացնի իր եկամուտները, և դրանց հիման վրա՝ վճարի համապատասխան հարկեր։ Այդ պատճառով, շատ կարևոր է, որպեսզի քաղաքացիներն իմանան իրենց պարտավորությունները և ինչպես պետք է կատարեն դրանք։
Ամբողջ գործընթացի կառուցվածքը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է քաղաքացիների հայտարարությունից։ Այս գործընթացում, առաջին քայլը՝ հարկային հայտարարության լրացումը, որը պետք է կատարվի պայքարով։ Այնուհետև, հարկային մարմինները գնահատում են ներկայացված տեղեկությունները և որոշում, թե արդյոք հարկային պարտավորությունները կատարվել են։
Հարկային մարմինները նաև կարող են բռնագանձել հարկային պարտավորությունները, եթե դրանք չկատարվել են ժամանակին։ Այս որոշման հիման վրա, քաղաքացիների հարկային պարտավորությունները կարող են նաև լինել վերանայվում՝ տարբեր իրավիճակներում, օրինակ, եթե քաղաքացիները չեն ներկայացրել անհրաժեշտ տեղեկություններ։
Ինչպես լրացնել դիմումը և անհրաժեշտ փաստաթղթեր
Հարկային պարտավորությունների գանձման համար դիմումը պետք է լրացվի որոշակի ձևաչափով։ Դիմումը կարող եք ստանալ ՀՀ ՊԵԿ պաշտոնական կայքից կամ համապատասխան հարկային ծառայությունից։ Լրացման ընթացքում կարևոր է հետևել հետևյալ քայլերին՝
- Նշել անձնական տվյալները (Անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագիր)։
- Նշել հարկային պարտավորությունների չափը՝ ըստ ներկայացրած եկամուտների։
- Ներկայացնել դիմումը փոքրուքները՝ հաստիքային և եկամուտների վերաբերյալ։
Նույնիսկ մանրամասն և կատարողական ձևով լրացված դիմումը կարող է հանգեցնել վատ արդյունքների։ Եթե որևէ տեղեկություն սխալ է ներկայացված, դա կարող է բերել դժվարությունների հետ կապված հարկային պարտավորությունների հետ։ Ուստի, կարևոր է հաշվի առնել հետևյալը՝
- Դիմումը պետք է ներկայացնել վերջնաժամկետից առաջ։
- Հարկային հաշվարկների վրա պետք է լինի համապատասխան ստորագրություն։
Դիմումների ներկայացման տարբերակները
Դիմումները կարող են ներկայացվել տարբեր եղանակներով՝
- Էլեկտրոնային եղանակով: ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով՝ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություններ։
- Թղթային եղանակով: Դիմումը կարող է ներկայացվել նաև անձամբ կամ փոստով՝ համապատասխան հարկային մարմիններին։
- Գործողությունների միջոցով: Միջոցով անմիջական այցելություն հարկային մարմիններին։
Եթե դիմումը ներկայացվում է էլեկտրոնային եղանակով, ապա պետք է հաշվի առնել, որ դիմումը պետք է ունենա QR կոդ՝ 16-հատորային վավերացում։ QR կոդը թույլ է տալիս հաստատել դիմումի օրինականությունը և ամբողջականությունը։
Հարկային պարտավորությունների կատարման հետևանքները
Եթե քաղաքացիները չեն կատարում հարկային պարտավորությունները, ապա կարող են ստանալ հետևյալ հետևանքները՝
- Բռնագանձում՝ հարկային մարմինների կողմից։
- Ամրագրում՝ իշխանությունների կողմից՝ օրենքով նախատեսված կարգով։
- Ցանկացած այլ պատիժներ՝ ըստ օրենքի։
Հարկային պարտավորությունների գանձման գործընթացը հետևողականորեն իրականացնում է ՀՀ ՊԵԿ-ը, որը պատասխանատու է այն կարգավորման համար, որպեսզի ապահովվի արդարությունը և արդյունավետությունը։
Դիմումի քննարկման գործընթացը
Դիմումները, որոնք ներկայացվում են հարկային մարմիններին, քննարկվում են որոշակի ժամկետների ընթացքում։ Այս ժամանակահատվածը կարող է տարբեր լինել՝ հիմնված դիմումների քանակի և բարդության վրա։
Եթե դիմումը հաստատվում է, ապա հարկային մարմինները կիրառում են համապատասխան մեթոդներ՝ պարտավորությունների գանձման համար։ Հարկային մարմինները կարող են նաև դիմել այլ պետական մարմինների՝ հարկային պարտավորությունների կատարման վերահսկման նպատակով։
Դիմումի հիմունքները և տեսակները
Հարկային պարտավորությունների գանձման դիմումները կարող են բաժանվել ըստ հետևյալ հիմնական տեսակների՝
- Հարկային պարտավորությունների գանձման դիմումներ՝ ըստ եկամուտների տեսակի։
- Հարկային պարտավորությունների գանձման դիմումներ՝ ըստ պարտավորությունների չափի։
- Հարկային պարտավորությունների գանձման դիմումներ՝ ըստ ներկայացրած տեղեկությունների ամբողջականության։
Այս تقسումը կարևոր է, քանի որ այն հնարավորություն է տալիս հարկային մարմիններին ավելի արդյունավետ կերպով վերահսկել պարտավորությունների կատարման գործընթացը։
Պահանջվող փաստաթղթերի ցանկ
Հարկային պարտավորությունների գանձման գործընթացում պետք է ներկայացվեն որոշակի փաստաթղթեր՝
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Կնքված դիմում | Հարկային պարտավորությունների վերաբերյալ։ |
| Անձնագիր | Անձնական տվյալների հաստատման նպատակով։ |
| Քվեարկության քարտ | Հարկային պարտավորությունների ծանրաբեռնվածության հաստատման համար։ |
Այս փաստաթղթերի ամբողջականությունը և ճիշտությունը կարևոր են՝ հարկային պարտավորությունների գանձման գործընթացում ճիշտ որոշումներ կայացնելու համար։
Կառավարության որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը ունի մեծ նշանակություն երկրի հարկային համակարգի համար։ Այն հնարավորություն է տալիս կառավարությանը արդյունավետ կերպով վերահսկել հարկային պարտավորությունների կատարման գործընթացը և ապահովել, որ յուրաքանչյուր քաղաքացի կատարի իր պարտավորությունները։
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը՝ համաձայն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումների, ապահովում է օրենքի գերակայությունը և տնտեսության կայունությունը։ Այդ պատճառով, յուրաքանչյուր ֆիզիկական անձ պետք է ուշադիր լինի իր հարկային պարտավորությունների նկատմամբ և հաշվարկել դրանք ժամանակին։
Վարկանիշային համակարգի ներդրում և հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.01.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 6-Ա որոշումը մտցրել է կարևոր փոփոխություններ հարկային պարտավորությունների կատարումից խուսափող քաղաքացիների նկատմամբ գործելու կարգում: Այս որոշման շրջանակներում ներդրվում է վարկանիշային համակարգ, որը կօգնի առավել արդյունավետ կերպով գնահատել այն ֆիզիկական անձանց ֆինանսական կարգավիճակը, որոնք ունեն հարկային պարտավորություններ:
Վարկանիշային համակարգը նախատեսում է առանձնացնել հարկային պարտավորություններ չկատարող անձանց ըստ նրանց ֆինանսական պատմության, ակտիվների, եկամուտների և այլ գործոնների: Համակարգը թույլ կտա ՀՀ ՊԵԿ-ին ավելի արագ արձագանքել բնակչության հարկային պարտավորություններին և մշակել համապատասխան միջոցումներ, որոնք կբարձրացնեն հարկերի հավաքումը:
Վիճակագրական տվյալներ և կանխատեսումներ
ՀՀ ՊԵԿ-ի տվյալներով, 2022 թվականին հարկային պարտավորությունները չկատարած ֆիզիկական անձանց թիվը կազմել է շուրջ 20,000, ինչը նպաստել է հարկային բյուջեի սնանկացմանը: 2023 թվականի առաջին կիսամյակում, նոր որոշման կիրառմամբ, ակնկալվում է, որ այս թիվը կնվազի 30%-ով:
Այս կանխատեսմամբ, դատելով նախկին տարիների փորձից, հնարավոր կլինի ավելի արդյունավետ կերպով իրականացնելու հարկային վերահսկողություն՝ հիմնվելով նոր տեխնոլոգիաների ու մեթոդների վրա: Մասնավորապես, հարկային պարտավորությունների մասին տեղեկատվությունը կհամապատասխանի ժամանակակից պահանջներին, ինչը կդարձնի հարկային վերահսկողությունը ավելի թափանցիկ և հասանելի:
Հարկային համակարգի բարեփոխումներ և հրապարակային մասնակցություն
ՀՀ ՊԵԿ կողմից ներկայացված նոր որոշումները, այդ թվում նաև «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 6-Ա որոշումը, հրապարակային քննարկման են ենթարկվում: Այս հեռանկարով, քաղաքացիները հրավիրվում են մասնակցելու հարկային համակարգի բարեփոխումների քննարկումներին, որտեղ կարող են ներկայացնել իրենց կարծիքները, առաջարկությունները և մտահոգությունները:
Հարկային համակարգի բարեփոխումները պետք է լինի մասնակցային գործընթաց, որում քաղաքացիներին հաղորդակից անեն հարկային քաղաքականության որոշումների ընդունմանը: Այս մոտեցումը չի միայն բարձրացնում հարկային հաշիվների կատարումը, այլև նպաստում է հանրային վստահության ձևավորմանը պետական կառույցների նկատմամբ: