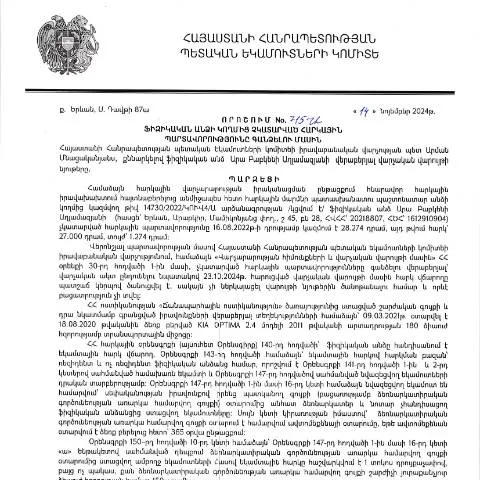
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
2024 թվականի նոյեմբերի 14-ին Կառավարության որոշման հիման վրա ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը 715-Ա ( ՀՎՀՀ՝ 20218807, ՀԾՀ՝ 1612910904) կարևոր դեր է խաղում հարկային վարչարարության շրջանակներում։ Ահա թե ինչու հարկային պարտավորություն չկատարած ֆիզիկական անձինք պետք է ուշադիր լինեն այս գործընթացում։
Ովքե՞ր են հիմնականում betroffen
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները
- Անձինք, ովքեր ունեն արտոնություններ, սակայն չեն կատարել պահանջվող վճարումները
- Ովքեր գտնվում են հարկային ապօրինի գործողությունների ենթակա
Դիմումի կառուցվածքը և լրացման կանոնները
Դիմումը, որը պետք է լրացնեն ֆիզիկական անձինք, պետք է պարունակի հետևյալ բաժինները, որոնք հանդիսանում են լրացման պարտադիր տարրեր։
- Անուն և ազգանուն - լրացնել ըստ անձնական փաստաթղթի։
- Հասցե - նշել բնակության հասցեն։
- Հարկային պարտավորությունների հաշվարկ - ներկայացնել չկատարված վճարումների մանրամասնությունը։
- Նշումներ - լրացնել որևէ հատուկ տեղեկություններ, որոնք կարող են կարևոր լինել։
Ներկայացման եղանակները
Այս դիմումը կարելի է ներկայացնել մի քանի եղանակներով, որոնցից յուրաքանչյուրը ունի իր առավելություններն ու թերությունները։
| Դրամարկղ | Առաջարկվող ձևաչափ | Մասնագետի օգնություն |
|---|---|---|
| Էլեկտրոնային համակարգ | Առցանց լրացում և ուղարկում | Ունի, սակայն պահանջում է անձնական կոդ |
| Թղթային ձևաչափ | Բնակավայրի հարկային գրասենյակում | Անհրաժեշտ է զանգահարել նախապես |
Ինչ անել մերժման կամ բացթողումների դեպքում
Եթե դիմումը մերժվել է, կամ Երևանում Ձեր կողմից ներկայացված փաստաթղթերն անբավարար են համարվել, ապա կա հնարավորություն դիմել վերաթողարկելու համար՝ ներկայացնելով լրացուցիչ ապացույցներ կամ փաստաթղթեր։
Հարկ է հիշել, որ յուրաքանչյուր դիմումի և նրա հետագա ընթացքի մասին հարկավոր է պահել բոլոր փաստաթղթերը և հաղորդագրությունները՝ ապագայում հնարավոր խնդիրներից խուսափելու համար։
Հատուկ դեպքեր և բացառություններ
Որոշ դեպքեր կան, երբ ֆիզիկական անձը կարող է ազատվել հարկային պարտավորություններից։
- Մանկության տարիքը - Մինչև 18 տարեկան անձինք կարող են ունենալ որոշ արտոնություններ։
- Երեխաների խնամք - Եթե անձը խնամում է փոքր երեխաների, ապա կարող է պահանջել հարկային արտոնություններ։
Արգելափակման կամ բողոքի գործընթացը
Եթե դիմումը մերժվել է, որտեղից պետք է շարունակել գործընթացը, անհրաժեշտ է դիմել համապատասխան հարկային մարմին, որը պատասխանատու է բողոքների ընդունման համար։
Նշում: Բողոքները կարող են ներկայացվել մոտ 30 օրից ոչ ուշ, և այդ մասին հարկավոր է տեղեկացնել մարմնին, որը մերժել է դիմումը։
Դիմումը համընկնում այլ փաստաթղթերի հետ
Վերոգրյալ դիմումը կարող է համընկնել այլ հարկային ձևերի հետ, որոնք վերաբերել են այլ տեսակի պարտավորություններին։
Այս փաստաթղթերի համեմատում կատարվում է, որպեսզի պարզվի՝ ինչպիսին է ծագած պարտավորությունների ընդհանուր գումարը և արդյո՞ք դրանք համարվում են օրենքի շրջանակներում։
Տեղեկատվության ստուգման գործընթացը
Համաձայն ընդունված օրենքների, հարկային մարմինները պարտավոր են կատարել վերահսկողություն ներկայացված փաստաթղթերի նկատմամբ։ Այս գործընթացը ներառում է հետևյալ քայլերը։
- Փաստաթղթերի ստուգում
- Հարկային հաշվետվության վերլուծություն
- Կապ հաստատել դիմող անձի հետ
Դիտարկումներ և մեկնաբանություններ հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 14.11.2024 թվակիր որոշումը, որն անդրադառնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ունի կարևոր նշանակություն, այդ թվում՝ հարկային օրենսդրության իրականացման և հարկերի գանձման գործընթացի պարզեցման առումով։ Այս որոշման նպատակը հարկային պարտավորությունների կատարումը և հարկային դաշտի առողջացմանն է ուղղված։ Հարկային պարտավորությունների գանձման գործընթացը հիմնված է «Հարկային օրենսդրության» վրա, որը սահմանում է հարկ վճարողների իրավունքները և պարտականությունները, ինչպես նաև վարչական վարույթների ընթացակարգերը։
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է հաշվի առնել՝ ինչպես վարվել այն դեպքերի հետ, երբ ֆիզիկական անձը չունի բավարար միջոցներ հարկեր վճարելու համար։ Առկա է մի շարք մեխանիզմներ, որոնք կարող են կիրառվել, այդ թվում՝ պարտքի վերաձևակերպում կամ վճարման ժամկետների երկարացում։ Հարկային մարմինները պետք է համագործակցեն հարկ վճարողների հետ՝ գտնելու լավագույն լուծումները, որոնք չեն հակասում օրենսդրությանը, սակայն միաժամանակ ապահովում են պետական բյուջեի միջոցների համալրումը։
Թերի հարկային տեղեկատվություն և դրա հետևանքները
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը կարող է բախվել մի շարք խնդիրների, որոնք կապված են թերի կամ սխալ տեղեկատվության հետ, որը տրամադրում են հարկ վճարողները։ Հարկային տեղեկատվության թերությունները կարող են առաջացնել իրավաբանական խնդիրներ, որի արդյունքում հարկ վճարողը կարող է ենթարկվել պատիժների կամ վարչական վարույթների։ ՀՀ ՊԵԿ-ը պարտավոր է հետևել օրենսդրության պահանջներին և ապահովել, որ հարկ վճարողները ունենան հնարավորինս ճշգրիտ և օրենսդրությանը համապատասխան տեղեկատվություն իրենց պարտականությունների վերաբերյալ։
Հարկ վճարողները պետք է լինեն զգոն և ուշադիր իրենց հարկային տեղեկությունները ներկայացնելու ընթացքում, քանի որ ցանկացած սխալ կամ բաց թողնում կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլև իրավաբանական պատասխանատվության։ Կարևոր է, որ հարկ վճարողները հետագայում կարողանան պարզել իրենց պարտականությունները և անհրաժեշտության դեպքում դիմեն պետական մարմիններին՝ ստանալու լրացուցիչ տեղեկություններ և աջակցություն։
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կատարումում
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, որոնք թույլ են տալիս հարկ վճարողներին հեշտացնել հարկային պարտավորությունների կատարումը։ Էլեկտրոնային ծառայությունները, որոնք մատուցվում են ՀՀ ՊԵԿ պաշտոնական կայքում, ապահովում են ժամանակի խնայողություն և միջոցների արդյունավետ օգտագործում։ Հարկ վճարողները կարող են մեկ կլիկով ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև կատարել համապատասխան վճարումներ՝ օգտագործելով էլեկտրոնային ստորագրություն և QR-կոդեր։
Այս տեխնոլոգիաների կիրառումը հնարավորություն է տալիս նվազագույնի հասցնել մարդկային սխալները և բարելավել իրազեկումը հարկ վճարողների շրջանում։ Օրինակ, հարկ վճարողները կարող են դիմել «Հարկային պարտավորությունների մասին հաշվետվություն» էլեկտրոնային ձևը (Dimum Dzev N2), որը մատուցում է ամբողջական տեղեկատվություն իրենց պարտականությունների վերաբերյալ։ Յուրաքանչյուր հարկ վճարող, որը գրանցված է ՀՀ ՊԵԿ համակարգում, կարող է օգտվել այս ծառայություններից, ինչը նպաստում է հարկային դաշտի կայունացմանը և թափանցիկությանը։