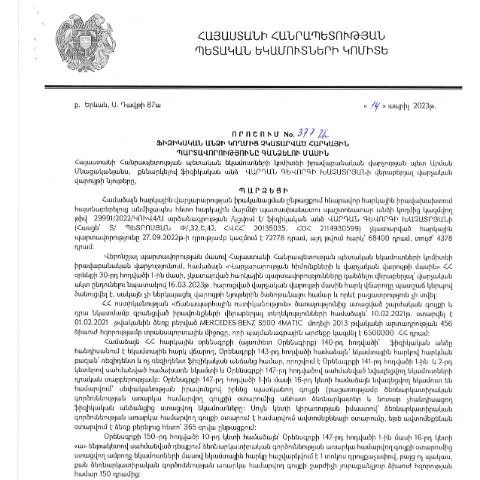
Կառավարության որոշման նշանակությունը հարկային պարտավորությունների գանձման գործում
2023 թվականի ապրիլի 14-ին ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչության պետ Վարդան Գևորգի Խաչատրյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 377-Ա որոշումը կարևոր է այն բանի համար, որ այն սահմանում է այն գործընթացը, որի շրջանակներում պետական կազմակերպությունները կարող են գանձել հարկային պարտավորություններ, որոնք չեն կատարվել ֆիզիկական անձանց կողմից:
Այս որոշման նպատակն է ապահովել հարկային պատասխանատվությունը, ինչպես նաև նպաստել հարկային կարգապահությանը: Կառավարության որոշումը մշակվել է համաժողովրդական ծայրահեղ իրավիճակներում հարկային պարտավորությունների կատարման մոնիտորինգի և վերահսկողության ապահովման համար:
Ովքեր են պատասխանատվություն կրում և ովքեր կարող են դիմել
Հարկային պարտավորությունների գանձման գործընթացում առանձնանում են մի քանի խմբեր, որոնք կարող են առնչվել այս որոշմանը:
- Ֆիզիկական անձիք: Հարկային պարտավորություններ չունեցող քաղաքացիները, որոնք ունեն հարկային պարտավորություններ, ենթակա են այս որոշման:
- Օրենքի վերաբերյալ տեղեկացվածությունը: Յուրաքանչյուր քաղաքացի, որը տեղեկացված չի եղել իր պարտավորություններից, կարող է փաստացիորեն խախտել օրենքը:
- Հարկային մարմինները: Պետական եկամուտների կոմիտեի աշխատակիցները պարտավոր են իրականացնել պարտավորությունների գանձման գործընթացը:
Իրավաբանական անձանց առնչության հարցերը
Չնայած որոշումը հիմնականում վերաբերում է ֆիզիկական անձանց, այնուհանդերձ, իրավաբանական անձինք նույնպես կարող են հավակնել որոշակի իրավունքների:
- Նման հարկային պարտավորություններով բեռած ընկերությունները: Եթե իրավաբանական անձը հարկային պարտավորություն չի կատարում, կարող է հայտնվել նույն կարգավիճակում:
- Անհրաժեշտ փաստաթղթերի հավաքագրում: Իրավաբանական անձանցից պահանջվում է ունենալ համապատասխան փաստաթղթերը, որոնք կհաստատեն իրենց հարկային պարտավորությունները:
Դիմումի ձևակերպման կարգը
Դիմումը պետք է ներկայացվի համաձայն ՀՀ օրենքներին՝ պայմանավորված որոշակի ձևաչափերով:
Անհրաժեշտ փաստաթղթերը
Դիմումն ուղարկելու համար անհրաժեշտ է պատրաստել հետևյալ փաստաթղթերը:
- Դիմումի ձև: Անհրաժեշտ է լրացնել որոշակի ձևը, որը հասանելի է ՀՀ պետական եկամուտների կոմիտեի պաշտոնական կայքում:
- Հարկային պարտավորությունների մասին տեղեկանք: Պետական մարմիններից պահանջվում է հարկային պարտավորությունների վերաբերյալ տեղեկանք:
- Այլ փաստաթղթեր: Կարելի է ներկայացնել նաև այլ փաստաթղթեր, որոնք կհաստատեն դիմողի իրավունքը:
Դիմումի ներկայացման ալիքները
Դիմումը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ անձամբ:
| Դիմումի ներկայացման ձև | Նշանակություն |
|---|---|
| Առցանց | Հեշտությամբ և արագ, առանց հերթի սպասելու: |
| Անձամբ | Հնարավորություն է տալիս ստանալ անմիջական խորհրդատվություն: |
Ամենակարևոր քայլերը դիմելու ընթացքում
Դիմելու գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ հերթականության:
- Ինֆորմացիայի հավաքագրում:
- Դիմումի լրացում:
- Հարկերի վերաբերյալ տեղեկանքի տրամադրում:
- Դիմումը ներկայացնել:
- Պատասխան ստանալ:
Ամփոփում և վիճակագրություն
Պետական եկամուտների կոմիտեն կրկնակի ստուգում է ստացված դիմումները և տեղեկանքները:
Դիմումի արդյունքներն ընդգրկում են երաշխիքային ժամկետները, որոնք կարող են տարբեր լինել, սակայն հիմնականում կազմում են մինչև 30 աշխատանքային օր:
Ինչ boug երաժշտություններ պետք է պատրաստել
Դիմումի ընթացքում պետք է պատրաստել նաև այլ փաստաթղթեր, որոնք կարող են ոգեշնչել միասնականությունը:
- Հարկային հաշվեկշիռ: Պարտավորությունները հավաստող հաշվեկշիռ:
- Վարկային պատմություն: Վարկային պատմությունը կարող է ազդել դիմորդի կարգավիճակի վրա:
- Հարկային արտոնություններ: Կան որոշակի արտոնություններ, որոնք պետք է ծանոթանան դիմողները:
Դիմումների մշակման ընթացքը
Դիմումների մշակման ընթացքը հիմնված է տրամադրած փաստաթղթերի աստիճանի վրա, ինչի արդյունքում կարող են առաջանալ որոշակի ժամկետներ:
Մշակման գործընթացը
Պետական մարմինները իրականացնում են հետևյալ քայլերը:
- Դիմումի ստացում:
- Փաստաթղթերի ստուգում:
- Արդյունքների տրամադրում:
- Վիճակագրություն:
Հասկանալու, թե ինչպես կարող եք ստուգել ձեր դիմումը
Դիմումի վիճակը կարելի է ստուգել, այցելելով ՀՀ պետական եկամուտների կոմիտեի պաշտոնական կայք:
Հարկային մարմինները տրամադրում են հատուկ ծառայություն, որը օգնում է դիմողներին ստանալ իրենց դիմումների վիճակը:
Հասցեների և կոնտակտային տվյալների ստացում
Դիմողները կարող են նաև դիմել հեռախոսազանգով կամ էլեկտրոնային փոստով:
- Հեռախոսահամարներ: Տրված հեռախոսահամարները հասանելի են պետական մարմնի կայքում:
- Էլեկտրոնային փոստ: Դիմողները կարող են ուղարկել իրենց հարցումները էլեկտրոնային փոստով:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը կարևոր քայլ է հարկային պարտավորությունների արդյունավետ գանձման և վարչական կարգապահության հաստատման նպատակով:
Հարկային պարտավորությունները կատարելու դեպքում քաղաքացին կկարողանա խուսափել անհարկի խնդիրներից և ապահովել իր ֆինանսական անվտանգությունը:
ՀՀ ՊԵԿ իրավաբանական վարչության արձագանքը վճարային պարտավորությունների խնդրին
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վարդան Գևորգի Խաչատրյանի կողմից կայացված 377-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք նորամուծություններ և կարգավորում, որոնք ուղղված են հարկային դաշտում թափանցիկության և արդարության ապահովմանը:
Դիմումի այս որոշումը վերահսկում է հարկային պարտավորությունների կատարումը և նախատեսում է մի շարք քայլերի իրականացում, որոնք նպատակ ունեն նվազեցնել հարկերի չկատարման դեպքերը: Դրանք ներառում են հարկ վճարողների նկատմամբ կիրառվելիք վարչական պատասխանատվության միջոցները, ինչպես նաև հարկային պարտավորությունների մասին տեղեկությունների տրամադրումը պարտադիր պահանջների շրջանակներում:
Հարկային պարտավորությունների գանձման գործընթացը, ըստ որոշման, իրականացվում է ոչ միայն պետական համակարգի, այլև համայնքային մարմինների և հարկային գործակալությունների համագործակցությամբ: Սա առաջարկում է համակարգված մոտեցում, որի նպատակը հարկային կայունության խթանումն է:
Հարկային պարտավորությունների գանձման ընթացակարգի զարգացման հեռանկարները
ՀՀ ՊԵԿ-ն, ընդհանրապես, և իրավաբանական վարչությունը, մասնավորապես, մշակում են նոր մոտեցումներ, որոնք նպատակ ունեն բարելավել հարկային պարտավորությունների գանձման ընթացակարգերը: 377-Ա որոշման ընդունումը միայն առաջին քայլն է՝ ուղղված նվազեցնելու հարկերի չկատարման մակարդակը:
Հարկային պարտավորությունների գանձման գործընթացի զարգացման հեռանկարները կարող են ներառել ավելորդ ռիսկերի կառավարումը, պարտավորությունների կատարումը խթանող իրավական մեխանիզմների ներդրումը, ինչպես նաև հարկ վճարողներին համար հովանավորչական ծրագրերի ստեղծումը:
Նպատակահարմար է նաև զարգացնել էլեկտրոնային հարթակներ, որոնք կօգնեն հարկ վճարողներին ներդնել իրենց հարկային պարտավորությունները, հետևել իրենց հաշվեկշիռներին և աջակցել հարկային կտրոնների ստացման մեջ:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ շատ ծանր հետևանքներ: Ըստ 377-Ա որոշման, ոչ միայն փաստացի հարկային պարտավորությունները, այլև դրանց գանձման գործընթացը ենթարկվում է հատուկ կարգավորումների:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր վարչական տույժերի, որոնք սահմանված են ՀՀ օրենսդրությամբ: Այդ տույժերը կարող են ներառել վարչական տուգանքներ, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացը կարող է ակտիվանալ:
Դիմումի համաձայն, հարկ վճարողները պետք է ուշադիր հետևեն իրենց պարտավորություններին և ժամանակին կատարեն վճարումները, որպեսզի խուսափեն ոչ ցանկալի հետևանքներից: Նույնիսկ միաժամանակյա իմանալով, որ համակարգը նախատեսում է հարկային պարտավորությունների հետ կապված լուրջ խնդիրների լուծումներ, հարկ վճարողները պետք է ստուգեն և վավերացնեն իրենց հարկային պարտավորությունների կատարման ընթացքը: