Նախաբան՝ հարկային պարտավորությունների գանձման գործընթացը
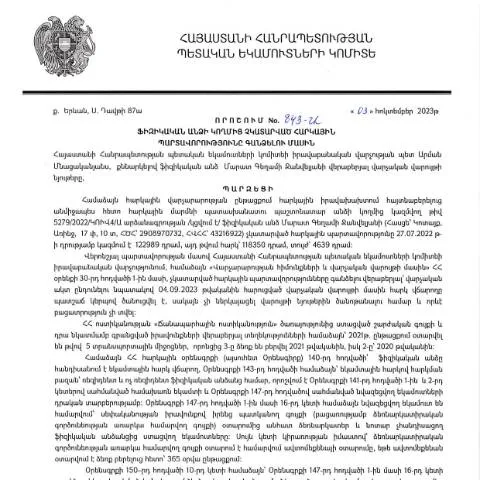
Հարկային պարտավորությունները հանդիսանում են յուրաքանչյուր ֆիզիկական և իրավաբանական անձի պարտադիր առարկաներից մեկը, որոնց կատարման համար պատասխանատվություն է կրում պետությունը: 2023 թվականի հոկտեմբերի 3-ին Կառավարության որոշմամբ ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը և գանձմանը:
Անհրաժեշտություն և իրավաբանական հիմք
Տվյալ որոշման հիմքում դրված են Հայաստանի Հանրապետության վարչական կարգի օրենսդրական ակտերը, մասնավորապես՝ ՀՀ վարչական գործընթացների օրենսգիրքը (HO-139-N, փոփոխություններ 2025): Այս օրենքը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը, ինչպես նաև սահմանում է հարկային դատական ընթացակարգերը:
Պետական պարտավորությունները
- Հարկային պարտավորությունների կատարում՝ օրենքի պահանջներին համապատասխան:
- Հարկային ծառայությունների կողմից պարտավորությունները վերահսկելու գործընթացը:
- Հարկային պարտավորությունների չկատարման դեպքում համապատասխան միջոցներ ձեռնարկել:
Որոնք են գանձման գործընթացի փուլերը
Այս գործընթացը, ըստ որոշման, բաղկացած է մի քանի հիմնական փուլերից:
- Հարկային պարտավորությունների ճշտում՝ հարկ վճարողի տրամադրած տվյալների հիման վրա:
- Հարկային պարտավորությունների գանձման մասին գրավոր ծանուցում:
- Գանձման գործընթացի իրականացում՝ իրավական գործողությունների միջոցով:
Ծանուցման կարգը
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, հարկային մարմինը պետք է նրան ծանուցի գրավոր, նշելով պարտադիր վճարման չափը և ժամկետները:
Ովքե՞ր են պատասխանատու
Հարկային պարտավորությունները գանձելու գործընթացը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ: Այսպիսով, ցանկացած քաղաքացի, ով չի կատարել իր հարկային պարտավորությունները, ենթակա է այս գործընթացին:
Հարկային պարտավորություններ կատարող անձանց պայմանները
Ընդ ահա ներկայացված են հիմնական պայմանները, որոնց հիման վրա իրականացվում է հարկային պարտավորությունների գանձումը:
- Պարտավորությունների չկատարումը տվյալ կալանքի հիմք է:
- Ակտիվ աշխատանք, որը կարող է հանգեցնել պարտավորությունների կատարման:
Ինչ անել, եթե սխալներ տեղի ունենան
Գանձման գործընթացում կարող են լինել տարբեր իրավիճակներ, որոնց հետևանքով կարող են առաջանալ սխալներ:
- Սխալ հայտնաբերման դեպքում: Հարկ վճարողը կարող է դիմել հարկային մարմինը՝ ներկայացնելով հիմնավորումները:
- Առաջարկվող փաստաթղթերի բացակայության դեպքում: Անհրաժեշտ է լրամշակել և լրացնել փաստաթղթերը, որոնք պահանջվում են:
Սխալների ուղղման գործընթացը
| Սխալի տեսակը | Դիմելու կարգը | Ժամկետ |
|---|---|---|
| Փաստաթղթերի սխալների վերացում | Բողոքարկել հարկային մարմնին | 15 աշխատանքային օր |
| Եթե հայտարարված պարտավորությունները սխալ են | Նոր հայտ ներկայացնել | 30 աշխատանքային օր |
Ինչպես լրացնել հայտը
Հայտն իր հերթին, պարունակում է որոշակի գրանցման վայրը, որտեղ հարկ վճարողը պետք է նշի իր տվյալները:
- Անուն, ազգանուն - պարտադիր շեշտել ճիշտ և ամբողջական:
- Հարկային թիվ - նշելու համար անհրաժեշտ է հիշել սեփական TIN-ը:
- Հարկային պարտավորության չափը - պետք է ճիշտ հաշվարկված լինի:
Հայտն ուղարկելու կարգը
Հայտն կարող է ուղարկվել երկու տարբերակով՝ թղթային կամ էլեկտրոնային:
- Թղթային տարբերակը՝ անձամբ ներկայացնելով հարկային մարմնում:
- Էլեկտրոնային՝ օգտագործելով պետական էլեկտրոնային ծառայությունները:
Էլեկտրոնային ծառայությունների կարևորությունը
Ներկայումս Հայաստանի Հանրապետությունում էլեկտրոնային ծառայությունների օգտագործումը մեծապես նպաստում է գործընթացի խափանումներին և արագության բարձրացմանը:
Դասակարգման խոչընդոտներ
Ակնկալվող իրավիճակների թվում են՝ դիմումների ընդունման գործընթացում առաջացող դժվարություններ, ինչպես նաև առանձին դեպքերում կարող են լինել խորհրդատվական ծառայություններ:
- Հաճախորդների և պետական մարմինների միջև հաղորդակցության վթարները:
- Տրամադրված փաստաթղթերի մերժում:
Խորհուրդներ քաղաքացիներին
Անշուշտ, հարկային պարտավորությունների գանձման գործընթացում հնարավոր բոլոր քայլերը պետք է քննարկվեն իրավաբանների կողմից:
- Հիմնավոր փաստեր ներկայացնել:
- Ծանոթանալ կարգի կանոններին:
Վերջաբան՝ գործընթացի մեկնարկը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման լրացման գործընթացը հիմնված է քաղաքացիների համար անհրաժեշտ տեղեկությունների տրամադրման և փաստաթղթերի պատշաճ լրացման վրա:
Առավել կարևոր է, որ հարկ վճարողները համապատասխանեն իրենց պարտավորություններին և ունենան բավարար տեղեկություններ՝ գործընթացում արդյունավետ մասնակցելու համար:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձումը Հայաստանի Հանրապետությունում իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որը պատասխանատու է հարկային իրավախախտումների նկատմամբ իրավական գործողությունների իրականացման համար։ 2023թ․ հոկտեմբերի 3-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 843-Ա որոշումը, որի օրինագիծը ներկայացրել է Մարատ Գեղամի Ջանվելյանը, նախատեսում է մի շարք հատուկ գործընթացներ, որոնք կարևոր են հարկային վարչարարության տրամաբանության համար։
Այդ գործընթացները ընդգրկում են հարկային պարտավորությունների որակական և քանակական գնահատման մեթոդաբանությունը, ինչպես նաև համապատասխան ֆինանսական միջոցների պլանավորման և հավաքագրման մեթոդները։ Առաջին հերթին, հարկային պարտավորությունների գնահատման գործընթացները իրականացնում են հարկային ծառայության մասնագետները, որոնք հիմնվում են հարկ վճարողի ներկայացրած տվյալների վրա և վավերացվում են համապատասխան փաստաթղթերով։
Բացի այդ, նշված որոշումը ներառում է նաև արդյունավետ վարչարարական միջոցառումներ, որոնք նախատեսում են հարկային պարտավորությունների պահպանումը, ինչի շնորհիվ պետական բյուջեում կանխատեսվում է համապատասխան ֆինանսական influx, որը թույլ է տալիս ավելացնել պետական ֆինանսների կայունությունը։ Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև հարկ վճարողների հետ աշխատանքը, ինչը հնարավոր է հեռահար համակարգերի միջոցով, որոնք թույլ են տալիս նվազեցնել վարչական բացթողումները և արագացնել գործընթացը։
Օգտակար տեղեկություններ հարկ վճարողների համար
Հարկ վճարողներին, որոնք ենթարկվում են 843-Ա որոշման, խորհուրդ է տրվում ուշադրություն դարձնել որոշակի փաստաթղթերի պահանջներին, որոնք կարող են անհրաժեշտ լինել հարկային պարտավորությունների գանձման ընթացքում։ Սա ներառում է ինչպես անձնական փաստաթղթերը, այնպես էլ ֆինանսական փաստաթղթերը, որոնք հաստատում են հարկ վճարողի ֆինանսական վիճակը՝ եկամուտների, ծախսերի և այլ ֆինանսական աղբյուրների վերաբերյալ։
Հարկային պարտավորությունների գանձման գործընթացը հաճախ ենթադրում է ենթադրյալ սպառնալիքների վերլուծություն և ֆինանսական գործողությունների վերահսկողություն։ Հարկ վճարողները պետք է ունենան մատչելի և թարմացված տեղեկություններ իրենց պարտավորությունների մասին, քանի որ հարկային ծառայությունը կարող է սկսել գանձման գործընթացներ առանց նախնական նախազգուշացման, եթե պարտավորությունները չեն կատարված համապատասխան ժամկետներում։
Նման գործընթացների ժամանակ հարկ վճարողները կարող են դիմել տարբեր միջոցների՝ ներառյալ բողոքարկում և վարչական դատավարություններ, որպեսզի պաշտպանեն իրենց իրավունքները։ Սակայն, հարկ վճարողները պետք է ուշադիր մոտենան իրենց փաստաթղթերի ներկայացմանը, քանի որ յուրաքանչյուր ենթադրյալ սխալ կարող է հանգեցնել ավելորդ վարչական դժվարությունների։
Իրավաբանության գործիքակազմեր և ապացույցներ
Դեռևս հարկային պարտավորությունների գանձման աշխատանքներում վճռական գործիքակազմը կազմում են իրավաբանական փաստաթղթերը, որոնք անհրաժեշտ են ցանկացած իրավական գործընթացի համար։ Հարկային ծառայությունը պետք է ունենա փաստական ապացույցներ, որոնք կարող են աջակցել պահանջների հիմնավորման գործում։ Այս փաստաթղթերը կարող են ներառել հարկային հաշվետվություններ, ֆինանսական հաշվետվություններ, աշխատանքային պայմանագրեր և այլ կարևոր փաստաթղթեր։
Երբ հարկ վճարողը չի կատարում իր պարտավորությունները, հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը՝ հիմնվելով նշված փաստաթղթերի վրա՝ ապահովելով անհրաժեշտ իրավական հիմքեր։ Այլ կերպ ասած, յուրաքանչյուր փաստաթուղթ, որը ներկայացվում է հարկային ծառայություն, պետք է լինի իրավականորեն հիմնավորված և ենթարկվի վավերացման գործընթացի։
Հասկանալի է, որ հարկային պարտավորությունների գանձման գործընթացը շատ կարևոր է ոչ միայն պետության, այլ նաև հարկ վճարողների համար, քանի որ այն ապահովում է հարկային դաշտի կայունությունը և կանխատեսելիությունը։ Հետևաբար, հարկ վճարողները պետք է մշտապես թարմացնեն իրենց ֆինանսական իրավիճակը և տեղեկացված լինեն իրենց պարտավորությունների մասին, որպեսզի ժամանակին կատարեն հարկային վճարումները։