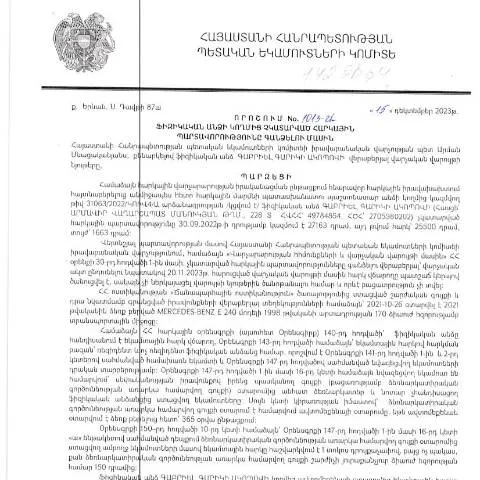
Պետական որոշման կարևորությունը ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի դեկտեմբերի 15-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1013-Ա որոշումը մեծ նշանակություն ունի ՀՀ ֆինանսական համակարգում։ Այդ որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց նկատմամբ կիրառվող հարկային պարտավորությունների կատարումը և դրանց հետագա գանձման գործընթացը։ Այս հոդվածում կներկայացվեն այդ որոշման կարևորագույն ասպեկտները, ինչպես նաև՝ ինչպես ճիշտ կատարել և շրջանառել զգայուն փաստաթուղթը, և ինչ քայլեր պետք է ձեռնարկվեն դրա հետ աշխատելու ընթացքում։
Դրական և բացասական արդյուքներ. պարտավորությունների կատարումը
Անդրադարձը հարկային պարտավորությունների կատարմանը ունի մի շարք դրական և բացասական արդյունքներ, որոնց մասին պետք է տեղեկացված լինեն բոլոր ֆիզիկական անձինք, ովքեր ենթակայ են այդ որոշմանը։
Դրական արդյունքներ
- Հարկային պարտավորությունների ժամանակին կատարում: Արդյունքում, քաղաքացիները խուսափում են տուգանքներից և այլ ֆինանսական պարտավորություններից:
- Վստահություն պետական համակարգի նկատմամբ: Տվյալ գործընթացի միջոցով քաղաքացիները ավելի վստահ են իրենց հարկային պարտավորությունների կատարման վերաբերյալ:
Բացասական արդյունքներ
- Տուգանքների առաջացումը: Եթե պարտավորությունները ժամանակին չկատարվեն, քաղաքացիները կարող են ենթարկվել տուգանքների:
- Հարկային վիճակի բարդացումը: Վարկային պատմությունը կարող է խաթարվել:
Հանձնարարականներ և ժամկետներ: Ինչպես ու երբ դիմել
Հարկային պարտավորությունների կատարման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է կատարվեն սահմանված ժամկետներում։ Ավելին, ՀՀ ՊԵԿ-ն սահմանել է կոնկրետ ժամկետներ, որոնց ընթացքում քաղաքացիները պետք է կատարեն իրենց պարտավորությունները։
Դիմելու գործընթացի ժամանակացույցը
| Ամսաթիվ | Դիմելու գործընթացի փուլ | Նշում |
|---|---|---|
| 2023 թ. դեկտեմբերի 15 | Դիմումի ներկայացում ՀՀ ՊԵԿ | Նոր գալիս են ֆինանսական պարտավորություններ |
| 2024 թ. հունվարի 15 | Պարտավորությունների կատարում | Վերջնաժամկետ |
| 2024 թ. փետրվարի 15 | Հարկային հաշվետվության ներկայացում | Հարկային պարտավորությունները ստուգման ենթակա |
Դիմելու գործընթացը: Մի շարք քայլեր
Դիմելու գործընթացը պահանջում է մի շարք կարևոր քայլեր, որոնք պետք է կատարել կարգապահ ձևով։ Հարկային պարտավորությունները կատարելու համար, քաղաքացիները պետք է անցնեն հետևյալ փուլերը՝
Քայլ 1: Հարկային հաշվետվության պատրաստում
Այս փուլում դուք պետք է կազմեք ձեր հարկային հաշվետվությունը, որը պետք է ամբողջությամբ արտացոլի ձեր ֆինանսական ակտիվները և պարտականությունները։ Այս հաշվետվության մեջ ներառվում են բոլոր եկամուտները, ծախսերը, ինչպես նաև հարկային ծախսերը:
Քայլ 2: Դիմումը ներկայացնել
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ին, իսկ դրա համար անհրաժեշտ է լրացնել համապատասխան ձևը, որը կարող է բեռնվել պաշտոնական կայքից։ Ֆորման լրացնելու գործընթացում կարևոր է ճիշտ լրացնել բոլոր անհրաժեշտ իրավունքները և տվյալները:
Քայլ 3: Հաստատման գործընթաց
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ն իրականացնում է ստուգման գործընթաց։ Ստուգման ընթացքում կարող են պահանջվել լրացուցիչ փաստաթղթեր, այդ պատճառով կարևոր է պատրաստակամ լինել:
Քայլ 4: Պարտավորության կատարում
Վերջին փուլում, եթե ձեր դիմումը հաստատվում է, դուք պետք է կատարեք ձեր հարկային պարտավորությունները՝ դիտավորյալ ժամկետներում:
Առաջարկվող փաստաթղթերի ցանկը՝ դիմումի գործընթացի համար
Դիմելու գործընթացի հաջողության համար անհրաժեշտ է նախապատրաստել որոշ փաստաթղթեր, որոնք կօգնեն արագացնել գործընթացը:
- Հարկային հաշվետվություն: Աջակցող փաստաթուղթ, որը պետք է ներկայացվի:
- Անձնական փաստաթուղթ: Օրինակ, անձնագիր կամ նույնականացման քարտ:
- Հարկային համակարգի տեղեկատվություն: Տվյալներ հարկային պարտավորությունների մասին:
Ո՞վ պետք է ներգրավված լինի գործընթացում
Այս գործընթացում առնվազն երկու կողմեր պետք է ներգրավված լինեն՝ ֆիզիկական անձը, ով պարտավոր է կատարել հարկային վճարումներ և պետական մարմինը, որը պատասխանատու է հարկային ստուգումների և պարտավորությունների կատարումների:
Դիմում ներկայացնող անձը
Դիմումատուն պետք է լինի այն անձը, ով ենթակա է հարկային պարտավորությունների: Ամենակարևորն այն է, որ դիմումատուն պետք է կարողանա ապացուցել իր եկամուտները և կապակցված պարտավորությունները:
ՀՀ ՊԵԿ-ը
ՀՀ ՊԵԿ-ն պատասխանատու է դիմումի ընդունման, ստուգման և հարկային պարտավորությունների կատարման վերահսկման համար:
Տվյալ փաստաթղթի պատմական և իրավական հիմքերն
Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական կարգավորման հիման վրա։ Այն ընդունվել է նպատակով կարգավորել հարկային պարտավորությունների կատարումը: Որոշման ընդունման գործընթացը համարվում է իրավաբանական սպասարկման բաղկացուցիչ մասը, որը նպաստում է ֆինանսական կարգապահության բարձրացմանը:
Օրենսդրական հիմք
Երկրի հարկային համակարգը հիմնված է ՀՀ հարկային օրենսդրության վրա: Այդպես, Պետական եկամուտների կոմիտեն իր լիազորությունների շրջանակներում իրականացնում է հարկային համակարգի կարգավորումն ու համակարգումը:
Առաջնորդող հուշումներ՝ դիմումը ճիշտ լրացնելու համար
Հարկային պարտավորությունների կատարումն ու դրանց համաձայնությունը պահանջում են նվազագույն սխալներ։ Ինչպես նաև, կարևոր է, որ դիմումը լրացվի խստորեն ըստ պահանջների:
ԲոլորRequired Field-երի ճիշտ լրացում
Դիմումի բոլոր պարտադիր դաշտերը պետք է լրացվեն ճիշտ, քանի որ ցանկացած տեղեկատվության բացակայությունը կարող է հանգեցնել դիմումի մերժման:
Որոնողական տեղեկատվության պահպանում
Բոլոր անձնական տվյալները պետք է լինեն թարմ և ճշգրտված, քանի որ դա կարող է ազդել դիմումի ընթացքի վրա:
Հաշվետվության կոմպլեկտային կազմ
Լավագույն արդյունքների համար խորհուրդ է տրվում, որ բոլոր փաստաթղթերը նախօրոք պատրաստվեն՝ անհրաժեշտ վավերագրերով:
Հարկային պարտավորությունների կատարումը և դրանք ստուգելու գործընթացը
Հարկային պարտավորությունները չեն ավարտվում միայն դիմումը ներկայացնելուց։ ՀՀ ՊԵԿ-ն իրականացնում է համապատասխան ստուգումներ, որոնք նաև ներառում են հարկային պատմության վերլուծություն:
Ստուգումների գործընթացը
- Հարկային պատմության գնահատում: ՀՀ ՊԵԿ-ը ուշադիր ուսումնասիրում է դիմումատուի նախկին հարկային պատմությունը:
- Իրավական հետևանքներ: Եթե հարկային պարտավորությունները չի կատարվում, ապա ենթադրվում են իրավական հետևանքներ:
Ինչ անել, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվում է, դուք կարող եք դիմել ՀՀ ՊԵԿ-ին՝ ստանալու լրացուցիչ բացատրություններ՝ մերժման պատճառների մասին:
Այսինքն, հարկային պարտավորությունները կատարելու գործընթացի լիարժեք տեղեկությունը կարող է ակնկալվել միայն համապատասխան ընթացակարգերի շնորհիվ։ Այսպիսով, ֆինանսական կարգապահության պահպանման դեպքում, քաղաքացիներն ունեն հնարավորություն՝ արդյունավետ կերպով և առանց խոչընդոտների կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների պահանջման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 1013-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ինչը նշանակալի պրոցես է հարկային օրենսդրության շրջանակներում: Այս որոշումը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունները կատարելու համար:
Նախ, հարկ վճարողը պետք է տեղյակ լինի, որ մինչև որոշման կայացումը, հարկային մարմինը պետք է կատարել նախնական հետազոտություն՝ հարկ վճարողի պարտավորությունների վերաբերյալ: Այս գործընթացը ներառում է հարկային տեղեկանքների ձեռքբերում, ինչպես նաև անցյալում հարկային պարտավորությունների կատարման աստիճանի գնահատում: Հարկային մարմինը պարտավոր է հաղորդել հարկ վճարողին, եթե նա ունի չկատարված պարտավորություններ:
Եթե հարկային մարմինը պարզում է, որ անձը իսկապես չի կատարել իր պարտավորությունները, ապա սկսվում է պարտավորությունների գանձման գործընթացը: Այս դեպքում հարկ վճարողը կստանա համապատասխան ծանուցագիր, որտեղ կնշվի պարտավորությունների գումարը, ինչն անհրաժեշտ է վճարելու համար:
Հարկ վճարողների համար կարևոր է հետևել առցանց հարթակների միջոցով ստացած տեղեկություններին, որտեղ կարող են հաճախակի ստուգել իրենց հարկային պարտավորությունների վիճակը:
Չկատարված պարտավորությունների արդյունքների գնահատում
1013-Ա որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև գնահատում՝ հիմնված պարտավորությունների չկատարմանը: Այդ պատճառով, հարկ վճարողները պետք է համոզված լինեն, որ իրենց կողմից ներկայացված փաստաթղթերը բավարարում են բոլոր պահանջներին:
Փաստաթղթերի կնքման և ընդունելության ժամանակ, հարկային մարմինները կիրառում են տարբեր չափորոշիչներ՝ գնահատելու համար, թե որքանով է հարկ վճարողը կատարել իր պարտավորությունները: Այսօրինակ, ազգային տվյալների բազաներում առկա տեղեկատվությունը կարող է շատ ազդեցիկ լինել հակառակորդի դեմ:
Նախարարության կողմից անցկացվող ուսումնասիրությունները կարող են օգնել հասկանալու, թե ինչ բարելավումներ կարող են լինել հարկային պարտավորությունների կատարելության մեջ: Եթե որոշումն ընդունվեց, հարկ վճարողը կարող է դիմել վարչական դատավարությունների միջոցով՝ վիճարկելու պարտավորությունները:
Հարկային պարտավորությունների վերականգնման հնարավորությունները
Հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողները ունեն նաև տվյալների վերականգնման հնարավորություններ: Եթե հարկ վճարողը կարող է ապացուցել, որ պարտավորությունները չեն կատարվել տեխնիկական կամ այլ պատճառներով, ապա այն կարող է դիմել վերականգնման համար:
Այս գործընթացը ենթադրում է, որ հարկ վճարողը պետք է ներկայացնի համապատասխան փաստաթղթեր և ապացույցներ՝ իր պահանջի հիմնավորումը հաստատելու համար: Հարկային մարմինները պարտավոր են ստուգել ներկայացված փաստաթղթերը և, անհրաժեշտության դեպքում, իրականացնել լրացուցիչ ուսումնասիրություններ:
Հարկային վերանայման գործընթացը կարող է լինել երկարատև, սակայն հարկ վճարողները իրավունք ունեն վերահսկելու իրենց պարտավորությունների կատարումը և պահանջել վերականգնման հնարավորություն:
Երբեք չմոռանաք, որ հարկային իրավունքները և պարտավորությունները կարող են փոփոխվել՝ կախված օրենսդրական նոր փոփոխություններից, ուստի հարկ վճարողները պետք է մշտապես թարմացնեն իրենց տեղեկությունները: