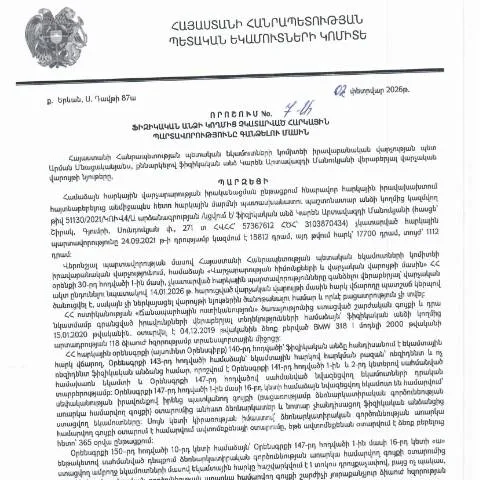
Հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.02.2026 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 7-Ա որոշումը կարևոր փուլ է հարկային վարչարարությունում, որը վերաբերում է ֆիզիկական անձանց կողմից պարտավորությունների կատարումը չհանձնելու դեպքերին: Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման իրավական ընթացակարգեր, ինչպես նաև ենթակա է գործնական կիրառության կարգերի, որոնք պետք է հաշվի առնել համապատասխան մարմինների կողմից:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը ձեռք է բերում տվյալ ֆիզիկական անձի մասին տեղեկություններ, որոնք վկայում են չկատարված պարտավորությունների առկայության մասին: Այդ տեղեկությունները կարող են ձեռք բերվել տարբեր աղբյուրներից, ներառյալ, բայց ոչ սահմանափակվելով, հարկային մարմինների կողմից իրականացված զննության կամ վերահսկողության արդյունքում:
Բացի այդ, հարկային մարմինը պետք է կատարի նախնական հաղորդագրություն տվյալ անձին, որպեսզի վերջինս կարողանա հասկանալ իր պարտավորությունները և, անհրաժեշտության դեպքում, դիմել համապատասխան միջոցների: Այս գործընթացը կարևոր է բնականաբար, քանի որ այն հնարավորություն է տալիս ֆիզիկական անձին կարգավորել իր իրավիճակը մինչև հարկային պարտավորությունների գանձման ռեսուրսների ակտիվացում:
Չկատարված հարկային պարտավորությունների գանձման իրավաբանական հիմնավորվածություն
ՀՀ ՊԵԿ-ի կողմից կայացված 7-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության հիմքի վրա, որը պահանջում է, որպեսզի յուրաքանչյուր ֆիզիկական անձ կատարի իր հարկային պարտավորությունները: Որոշումը նաև ընդգծում է այն իրավաբանական հիմքերը, որոնք մթնոլորտ են ստեղծում հարկային պարտավորությունների գանձման համար, ինչը նշանակում է, որ հարկային մարմինների կողմից ձեռնարկված գործողություններ պետք է լինեն հիմնավորված՝ ըստ առկա օրենքների:
Իրավաբանական հիմնավորվածությունը ներառում է այն փաստը, որ հարկային պարտավորությունները ստեղծվում են օրենքով, ուստի հարկային մարմնները ունեն իրավունքը այս պարտավորությունները օրինական հիմունքներով գանձել: Ի լրումն, հարկային մարմինը պարտավոր է ապահովել, որ բոլոր գանձման գործողությունները իրականացվում են օրինական և արդարացի եղանակով, որպեսզի ապահովվի յուրաքանչյուր քաղաքացու իրավունքների պաշտպանությունը:
Այս որոշումը նաև ենթադրում է, որ պարտադիր չէ, որպեսզի յուրաքանչյուր պարտավորություն գանձվի հարկային մարմինների կողմից միայն դատարանի միջոցով, այլ նաև կարող են կիրառվել այլ միջոցներ, ինչպիսիք են վարչական վարույթները կամ ընկերությունների հետ համագործակցությունը, որոնք կարող են աջակցել պարտավորությունների կատարումից:
Հարկային պարտավորությունների կատարելու միջոցները և հետագա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում, հարկային մարմինը կարող է կիրառել տարբեր միջոցներ, որոնք նախատեսված են ՀՀ հարկային օրենսդրությամբ: Այդ միջոցները կարող են ներառել վարչական տույժեր, տոկոսավճարներ և նույնիսկ գանձման միջոցներ, որոնք ուղղված են անձի գույքի հարկադիր վաճառքին:
Պարտավորությունների կատարումը կարող է իրականացվել նաև համաձայնեցված պայմաններով, ինչը թույլ է տալիս ֆիզիկական անձին մինչև որոշակի ժամկետ ներգրավել հարկային մարմինների հետ: Այս գործընթացում կարևոր է, որ ֆիզիկական անձը հետևի հաշվետվություններին և ժամանակին կատարի վճարումները, քանի որ յուրաքանչյուր ուշացում կամ չկատարում կարող է առաջացնել լրացուցիչ տույժեր և վարչական պատիժներ:
Ավելին, հարկային պարտավորությունների կատարումը կարող է ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա, քանի որ պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական խոչընդոտների, արգելքների կամ նույնիսկ հեռանկարի՝ կորցնելու սեփականությունը: Հետևաբար, յուրաքանչյուր ֆիզիկական անձը պետք է զգույշ լինի իր հարկային պարտավորությունների նկատմամբ և համապատասխանաբար գործի: