Վարկաբեկվածության հարցում. Ետաձգված հարկային պարտավորությունները
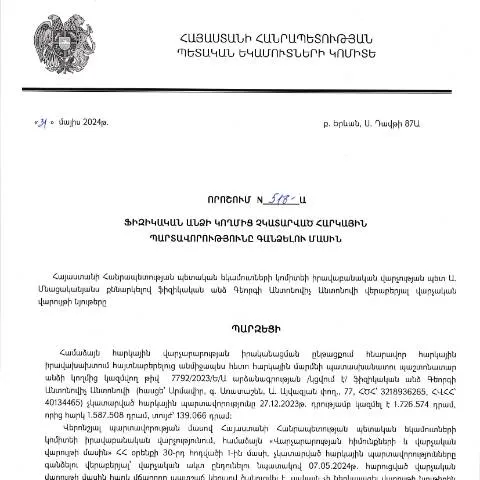
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի պարտականությունը: Սակայն, երբ պարտավորությունները չկատարվում են, պետությունը ստիպված է կիրառել հարկային հսկողություն և միջոցառումներ: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 518-Ա որոշման նպատակն է կարգավորել նմանատիպ իրավիճակները և հստակեցնել ընթացակարգերը:
Հիմնարար իրավական շրջանակներ
Այս որոշման ընդունումը հիմնված է Հայաստանի Հանրապետության վարչական դատավարության օրենսգրքի հիման վրա, որը սահմանում է հարկային պարտավորությունների կատարման գործընթացը: Դրանով իսկ, կառավարությունը փորձում է ապահովել հարկային պարտավորությունների կատարումը, իսկ քաղաքացիներին կոչ է անում լինել ավելի խնամող:
Հարկային պարտավորությունների հետ կապված հարցերը կարգավորվում են նաև ՀՀ հարկային օրենսգրքով, որը սահմանում է հարկերի և հարկային պարտավորությունների բաշխման կանոնները:
Ովքեր են պատասխանատու՝ հարկային պարտավորությունները կատարելու համար
Բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, ենթակա են այս որոշման: Սա ներառում է՝
- Անձինք, ովքեր ստանում են եկամուտներ
- Ներդրողներ, ովքեր ունեն եկամուտներ ներդրումներից
- Իրավաբանական անձինք, որոնք ներկայացվում են որպես ֆիզիկական անձ
Հարկային պարտավորությունների կատարման պարտականությունը չի համեմատվում միայն աշխատողների հետ, այլ նաև այն անձանց, ովքեր զբաղվում են անկախ տնտեսական գործունեությամբ:
Ինչպես են պարտավորությունները կատարվում. Քայլ առ քայլ ընթացակարգը
Դիմումը ստանալու համար անհրաժեշտ է մի շարք քայլեր կատարել:
- Այս որոշման հիման վրա սնուցող հարկային մարմիններին ներկայացնել համապատասխան հայտ:
- Հայտն անհրաժեշտ է լրացնել փաստաթղթերով, որոնք ապացուցում են պարտավորությունները:
- Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևով:
Այս գործընթացի մեջ կարևոր է ճիշտ և լիարժեք փաստաթղթերի ներկայացումը, իսկ անփորձություն կամ սխալներ կարող են դառնալ պատճառ՝ վճարումներ կամ այլ միջոցառումներ ձեռնարկելու:
Փաստաթղթերի նախապատրաստման խորհուրդներ
Այս ընթացակարգը պահանջում է, որ ներկայացվեն որոշակի փաստաթղթեր, որոնց թվում կարող են լինել՝
- Ցուցակ՝ պարտավորությունների մասին
- Հարկային հաշվետվություններ
- Այլ ապացուցողական նյութեր
Կարևոր է, որ փաստաթղթերն անգիր լրացվեն, քանի որ պատահական սխալները կարող են ստեղծել նոր խնդիրներ:
Որոնք են անելիքները, եթե հիշեցում չստանաք
Եթե դուք, որպես հարկ վճարող, չստանաք հիշեցման կամ տեղեկացման մասին, ապա դա կարող է հանգեցնել այլ պատասխանատվության:
- Թղթաբանության բացակայություն կարող է հանգեցնել հարկային տուգանքների
- Կարող եք դիմակայել դատական գործընթացների, եթե պարտավորությունները չկատարվեն
Այսպիսով, յուրաքանչյուր հարկ վճարող պետք է ուշադիր լինի և տեղյակ լինի բոլոր պարտավորությունների մասին:
Ֆորմայի կառուցվածքը և լրացման մանրամասները
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել հատուկ ձևաթուղթ, որը ունի մի շարք բաժիններ:
| Բաժին | Նկարագրություն | Սխալների հնարավորությունները |
|---|---|---|
| Անունը | Անուն, ազգանուն և հայրական անուն | Սխալ նշում կամ բաց թողնում |
| Հարկային համարը | Հարկային նույնականացման համարը (TIN) | Սխալ թվեր կամ ստորագրություն |
| Պարտավորությունների տեսակը | Պարտավորությունների մանրամասն նկարագրություն | Ոչ ճշգրիտ թվարկում |
Յուրաքանչյուր բաժին պահանջում է ուշադիր և հստակ լրացում, քանի որ որևէ սխալ կարող է պատճառել գործընթացի ձգձգում:
Ելքերի և իրավական հետևանքների վերանայում
Այսօր հարկային պարտավորությունների մերժումն ու դրանց չկատարման հետևանքները կարող են որոշակի պարտավորություններ ստեղծել՝ ըստ ՀՀ օրենսդրության:
- Վճարային պարտավորություն: Պետք է լինեն կատարված բոլոր վճարները:
- Տուգանք: Հնարավոր է, որ տուգանքներ կիրառվեն՝ տեսանկյունից:
Մարդիկ, ովքեր ձգտում են ցուցաբերել ճիշտ վարքագիծ, պետք է լինեն տեղեկացված և հետևեն իրենց հարկային պարտավորություններին:
Որքան կարևոր է պահպանել ժամկետները
Ժամկետները գտնվում են այս գործընթացի հիմքում: Հարկային մարմինների կողմից սահմանված ժամկետներին չհետևելը կարող է հանգեցնել կարևոր հետևանքների:
- Չհասկացված և չխորհրդավորված ժամկետները կարող են պատճառել ֆինանսական վնասներ:
- Խախտումը կարող է հանգեցնել իրավական գործընթացների:
Հետեւաբար, հարկ վճարողները պետք է մշտապես ուշադրություն դարձնեն սահմանված ժամկետներին:
Հարկային պարտավորությունների գանձման գործընթացը և դրա հետ կապված իրավունքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 518-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր դեր խաղում է հարկային օրենսդրության կիրառման մեջ: Այս որոշումը հաստատում է, որ հարկային պարտավորությունների կատարումից խուսափելը կարող է հանգեցնել հարկային վարչության կողմից համապատասխան միջոցների ձեռնարկմանը:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկատուի նկատմամբ ձեր վրա դրված պարտականությունների վերաբերյալ հետազոտությունից: Այդ գործընթացի ընթացքում հարկային մարմինը ուսումնասիրում է պարտավորությունների չկատարման պատճառներն ու հանգամանքները, իսկ հարկատուն ունի право ներկայացնելու ափսոսանքի և արդարացում առաջարկելու:
Եթե հարկատուն չի ներկայացնում բավարար հիմնավորումներ, ապա հարկային մարմինը կարող է կիրառել հարկային պարտավորությունների գանձման միջոցներ՝ հաշվի առնելով վարչական ընթացակարգի օրենքը (ՀՀ վարչական ընթացակարգերի օրենսդրություն): Միևնույն ժամանակ, հարկատուն ունի իրավունք դիմելու դատարան, եթե կարծում է, որ նրա իրավունքները խախտվել են:
Քաղաքացիական իրավունքներն ու պարտականությունները հարկային վճարումների դեպքում
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է լինեն տեղեկացված իրենց իրավունքներից և պարտականություններից: ՀՀ հարկային օրենսդրությունը նախատեսում է, որ յուրաքանչյուր հարկատու պետք է իմանա իր պարտականությունները, ինչպես նաև հարկային վճարումների ժամկետները:
Հարկային պարտավորությունների կատարումը պետք է իրականացվի արտոնյալ ժամկետներում, և հարկատուները կարող են դիմել ՀՀ ՊԵԿ-ին հրաժարվել պարտավորությունների կատարումից, եթե նրանք կարող են հիմնավորել, որ դա պայմանավորված է անհաղթահարելի ուժի հանգամանքներով:
Նշենք, որ հարկային մարմինները նույնպես պարտավոր են ապահովել հարկատուների իրավունքների պաշտպանությունը, ինչը նշանակում է, որ ցանկացած գործողություն, որը ուղղված է պարտավորությունների գանձմանը, պետք է իրականացվի օրենքի շրջանակներում:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
Երեկվա օրենսդրությամբ և տեխնոլոգիաների զարգացման շնորհիվ, ՀՀ ՊԵԿ-ը նպաստում է էլեկտրոնային ծառայությունների օգտագործմանը, ինչը զգալիորեն հեշտացնում է հարկային պարտավորությունների կատարումը: Այնուհետև, հարկատուները կարող են հեշտությամբ հետևել իրենց պարտավորություններին և ներկայացրած հարկային հաշվետվություններին:
ՀՀ ՊԵԿ պաշտոնական կայքը առաջարկում է զարմանալի թվով էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկատուներին դիմել, ստուգել իրենց վիճակը և վճարումներ կատարել առցանց: Էլեկտրոնային ստորագրության և անձնական հաշիվների օգտագործումը դառնում է պարտադիր, ինչը թույլ է տալիս արգելափակել ոչ իրավաչափ գործողությունները:
Այս տեխնոլոգիաներն ապահովում են առավելագույն թափանցիկություն և արագություն հարկային պարտավորությունների իրականացման գործընթացում, ինչպես նաև նվազեցնում են վարչական բեռը: