Դիտարկվող որոշման նշանակությունը՝ հարկային պարտավորությունները գանձելու գործընթացում
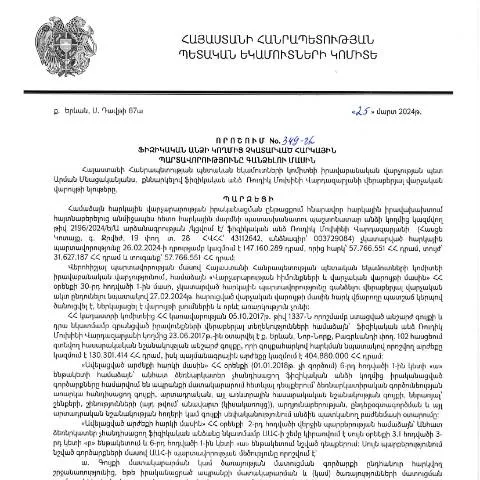
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 349-Ա որոշումը կարևոր իրավական և վարչական քայլ է, որն ուղղված է հարկային պարտավորությունների կատարումը ապահովելու նպատակով։ Այս որոշմամբ սահմանվում են այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվել, ինչպետ նաև դրանց գանձման ընթացակարգը։ Այն հավաստում է, որ հարկային վարչակազմը ունի իրավասություն կատարելու միջոցառումներ, եթե քաղաքացիները կամ իրավաբանական անձինք չեն կատարում իրենց հարկային պարտավորությունները:
Ովքեր են անդրադառնում այս որոշմանը՝ ֆիզիկական անձինք և իրավաբանական անձինք
Դիտարկվող որոշումը նպատակաուղղված է թե՛ ֆիզիկական, թե՛ իրավաբանական անձանց, ովքեր չկատարել են իրենց հարկային պարտավորությունները։ Այն վերաբերում է ինչպես անհատական հարկ վճարողներին, այնպես էլ ընկերություններին, որոնք իրենց ժամանակին չեն կատարել հարկային վճարումները։ Հարկային համակարգում այս պարտավորությունների կատարման կարևորությունը հրամայական է, քանի որ դրանց կատարումը ապահովում է պետության տնտեսական կայունությունը:
Հարկային պարտավորությունների տեսակները, որոնք կարող են գանձվել
- Ամենակարճաժամկետ հարկեր՝ այսինքն՝ պարտադիր վճարումներ, որոնք քաղաքացիները պետք է կատարեն ամեն տարի:
- Հավաքագրումներ՝ հարկային արտոնություններից օգտվելու համար նախատեսված հարկեր:
- Հատուցումներ՝ ստացվող եկամուտներից կատարվող պարտադիր վճարումներ:
Որո՞ւմ է կայանում ընթացակարգը՝ մինչև որոշման ընդունումը
Դիտարկվող որոշումն ընդունվելուն պես, նախորդող քայլերը պետք է իրականացվեն, որոնք ներառում են հարկային հաշվետվությունների ներկայացումը, հարկ վճարման ժամկետների պահպանումը և այլն։ Եթե քաղաքացին կամ ընկերությունը չի կատարել հարկային պարտավորությունները, առաջին հերթին նրանց կուղարկվի ծանուցում վճարման վերաբերյալ:
Ծանուցման գործընթացը
Ծանուցումները կարող են ուղարկվել ինչպես գրավոր, այնպես էլ էլեկտրոնային եղանակով, և դրանցում նշվում են հետևյալը՝
- Հարկային պարտավորության տեսակի տեսակարար կշիռը;
- Պարտավորության անհասանելիության պատճառը;
- Առաջիկա վճարման ժամկետները:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լրացվի ՀՀ ՊԵԿ կայքում կամ համապատասխան վարչության գրասենյակում ստացված թղթային ձևով։ Դիմումը ներկայացնելու համար անհրաժեշտ է հաշվի առնել մի շարք փաստաթղթերի ներկայացումը, որոնցից են՝
- Հարկային հաշվետվությունները, եթե դրանք դեռևս չեն ներկայացվել;
- Անձնական փաստաթղթերը՝ նույնականացման համար;
- Ավարտված դիմումը՝ ձևակերպված հարկային մարմնի պահանջներով:
Դիմումի լրացման առանձնահատկությունները
Դիմումն պետք է պարունակի տեղեկություններ վարկանիշի մասին, այդ թվում՝
- Անուն, ազգանուն, հայրիկի անուն, որը պետք է համապատասխանել անձնագրին;
- Հարկային նույնականացման համար;
- Հասցե՝ հարկային հայտարարագրման տեսակի համաձայն:
Որտեղ է ներկայացվում դիմումը
Դիմումը կարող է ներկայացվել երեք տարբեր ուղիներով՝
- Ինտերնետային ծառայությունների միջոցով՝ ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ կարող եք օգտագործել էլեկտրոնային անձնագիր և էլեկտրոնային ստորագրություն;
- Թղթային տարբերակ՝ ներկայացնելով դիմումը ցանկացած ենթակառուցվածքում՝ հարկային մարմնի գրասենյակում;
- Հաճախորդների սպասարկման կենտրոններում, որտեղ կարող եք ստանալ աջակցություն լրացման գործընթացում:
Դիմման ներկայացման ժամկետները
Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետներում, որպեսզի կարողանաք ստանալ անհրաժեշտ պատասխանները:
- Առաջին՝ վճարման ծանուցումից հետո 10 օր;
- Եթե հաշվի առնվի առկա պարտավորությունները, ապա դիմումը պետք է ներկայացվի 30 օր;
Ռազմավարություններ ու հետեւանքներ՝ հարկային պարտավորությունների չկատարելու դեպքում
Եթե քաղաքացին կամ իրավաբանական անձը չկատարի իր պարտավորությունները, ապա դա կարող է հանգեցնել ծանր հետևանքների՝
- Հարկային վարչության կողմից իրականացված հարկային ծանուցումների հրատապությունը;
- Հարկային վարկանիշի իջեցումը և դրա հետևանքով բանկերի կողմից պարտավորությունների կատարման դժվարը;
- Հատուկ վարչական վարույթների բացում՝ պարտավորությունների գանձման համար:
Ինչպես պաշտպանել շահերը՝ հարկային պարտավորությունների գանձման դեպքում
Հարկային պարտավորությունների դեպքում, կարևոր է պաշտպանել ձեր շահերը՝
- Վարել փաստաթղթաշրջանառություն՝ բոլոր ծանուցումների վերաբերյալ;
- Առաջադրել փաստարկներ հարկային մարմնին՝ դիմելով պատշաճ դիմումով;
- Ինքնուրույն կամ իրավաբանական օգնություն ստանալ:
Որոնք են հաջորդ քայլերը՝ դիմումից հետո
Դիմումը ներկայացնելուց հետո, հարկային մարմինները պետք է քննեն այն 30 օրվա ընթացքում, այնուհետև ձեզ կուղարկվի պատասխան՝ որի մեջ նշվելու է՝
- Դիմումը ընդունվել է, և ինչ քայլեր պետք է ձեռնարկվեն;
- Եթե չկան քրեական և վարչական խնդիրներ, սահմանված ժամկետներում;
- Իրավական հիմքերի վրա հաշված եղանակով՝ պարտավորություն ունեցողների ցանկը:
Առաջին արձագանքը՝ դիմումի մերժման դեպքում
Եթե դիմումը մերժվում է, ապա դուք կարող եք դիմել վերացման համար, մատչելի պատճառաբանություններով:
- Ինքնուրույն վերացնել իրավունքները, փորձելով համաձայնության գալ;
- Հարկային մարմնի հետ քննարկել՝ նպատակ ունենալով հասնել կոնսենսուսի;
- Պահպանել բոլոր փաստաթղթերը՝ ապագա հանձնարարությունների համար:
Հարկային պարտավորությունների վերահսկողությունը՝ ապագայում
Ներկա որոշումը բերում է նաև հարկային պարտավորությունների վերահսկողության բարձրացմանը։ Առաջիկայում հարկային մարմինները կկազմակերպեն ավելի արդյունավետ միջոցառումներ՝ դրանց կատարումը խթանելու նպատակով։ Հարկային պարտավորությունների կատարումը ապահովելու համար հնարավո՞ր է կատարել հետևյալը՝
- Նոր տեխնոլոգիաների ներդնում՝ հարկային համակարգի արդիականացման համար;
- Աջակցություն քաղաքացիներին՝ հարկային պարտավորությունների կատարման գործընթացում;
- Համագործակցություն այլ կազմակերպությունների և պետական մարմինների հետ:
Ավելի մանրամասն տեղեկատվություն հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 349-Ա որոշումը հանգեցնում է ֆիզիկական անձանց հարկային պարտավորությունների չկատարելու դեպքերին։ Սույն որոշման նպատակն է ապահովել պետական բյուջեի եկամտային մասի ավելացում և օրինական հիմքերի վրա սահմանել պարտավորությունների կատարումը։ Որոշման մեջ նշված է, որ ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել վարչական պատասխանատվության:
Հարկային պարտավորությունները կարող են վերաբերվել տարբեր հարկատեսակներին, ինչպիսիք են եկամտային հարկը, արժեք-added հարկը (VAT), և այլ հարկատեսակներ, որոնք պարտադիր են հայաստանյան օրենսդրության համաձայն։ Հարկային պարտավորությունների չկատարումը կարող է բերել նաև հավելյալ տուգանքների և ֆինանսական հատուցումների:
Դիմումի գործընթացը և հնարավոր բողոքարկման մեխանիզմները
Հարկային պարտավորությունների գանձումի գործընթացը նախատեսում է մի շարք քայլեր, որոնք պետք է իրականացվեն համապատասխան մարմնի կողմից։ Որպեսզի ֆիզիկական անձը կարողանա վիճարկել 349-Ա որոշումը, նա պետք է ներկայացնի գրավոր դիմում, որտեղ կարտահայտի իր առարկությունները և կպահանջի որոշման վերանայում:
Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ իրավաբանական վարչությանը, որտեղ ներկայացված կլինի նաև անհրաժեշտ փաստաթղթերը՝ վճարային տեղեկագիր, հարկային հաշվետվություններ և այլ ապացույցներ, որոնք կարող են հաստատել, որ անձը իրականում կատարել է իր հարկային պարտավորությունները:
Հարկային մարմինը պարտավոր է արձագանքել դիմումին 30 օրվա ընթացքում։ Եթե դիմումը մերժվում է, ապա անհետաձգելի ժամկետներում հնարավոր է բողոքարկել նաև դատարանում, որտեղ կկազմակերպվի դատական գործընթաց:
Ռուդիկ Մուխինի Վարդազարյանի դեպքը որպես օրինակ
Ռուդիկ Մուխինի Վարդազարյանի դեպքը, որի համաձայն 349-Ա որոշման հիման վրա սկսվել է հարկային պարտավորությունների գանձման գործընթաց, կարող է ծառայել որպես օրինակ այն ֆիզիկական անձանց համար, ովքեր հայտնվել են նմանատիպ իրավիճակում։ Այս դեպքում, Վարդազարյանը կարող է դիմել օրենսդրական շրջանակներում, որպեսզի պաշտպանելու իր իրավունքները՝ հիմնվելով այն փաստերի վրա, որ հարկային պարտավորությունները չեն իրականացվել որոշակի պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները կամ իրավաբանական սխալներ:
Տվյալը ցույց է տալիս, որ հարկային մարմինները պարտավոր են հաշվի առնել քաղաքացիների հայցերը և պատճառները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարումին։ Յուրաքանչյուր դեպք պետք է դիտարկվի անհատապես՝ ուղղելով իրավաբանական գործընթացները և հնարավորությունը՝ հարկային պարտավորությունները կատարելու կամ դրանց հետ կապված խնդիրները լուծելու: