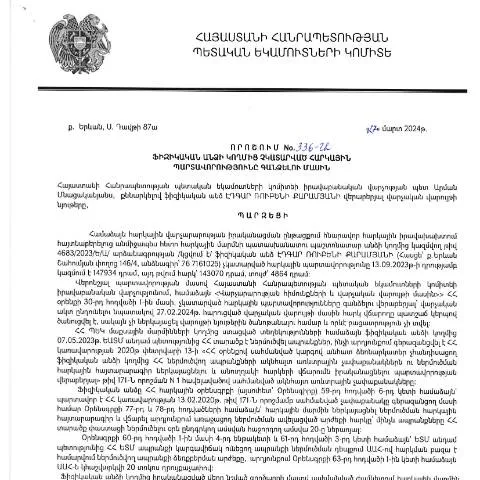
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 336-Ա որոշման նշանակությունը
2024 թվականի մարտի 27-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 336-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը կարևոր է, որովհետև այն սահմանում է ընթացակարգը և պայմանները, որոնց տակ պետական հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների կատարումը:
Որոնք են որոշման հիմնական նպատակները
- Արդյունավետ հարկային վերահսկողություն՝ ֆինանսական միջոցների հավաքագրման նպատակով։
- Ֆիզիկական անձանց նկատմամբ օրենքի կիրառումը՝ հարկային պարտավորությունների կատարման խթանման համար։
- Հարկային պարտավորությունների պարտադիր կատարումը՝ պետական բյուջեի ֆինանսական առողջության պահպանման համար։
Ովքե՞ր են այս որոշման ենթակա մարդիկ
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Հատկապես, այն կարող է լինել օգտակար հետևյալ խմբերի համար.
- Անձիներ, ովքեր չեն ներկայացրել հարկային հաշվետվություններ։
- Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չկան ձևակերպված՝ ըստ օրենքի։
- Այն մարդիկ, որոնք ունեն որոշակի գումարների պարտք պետական բյուջեին։
Որոնք են գործընթացի հիմնական քայլերը
Որոշման հետևանքով առաջանում են կոնկրետ քայլեր, որոնք պետք է իրականացվեն՝ պարտավորությունները կատարելու նպատակով:
- Հարկային պարտավորությունների վերահսկում: Պետական հարկային մարմինները ստանում են տեղեկություններ՝ պարտավորությունների վերաբերյալ:
- Հայտարարությունների ներկայացում: Ֆիզիկական անձինք պետք է ներկայացնեն իրենց հարկային հայտարարությունները:
- Պարտավորությունների կատարում: Պարտավորությունների կատարումը պետք է իրականացվի սահմանված ժամկետներում:
Հարկային պարտավորությունների վերահսկման մեթոդներ
Վերահսկողության մեթոդները կարող են ներառել, բայց չեն սահմանափակվում հետևյալներով:
- Դիմումներ՝ հարկային մարմիններին
- կառավարական տեղեկատվություններ
- էլեկտրոնային համակարգեր՝ հարկային հաշվետվությունների համար
Ժամկետների նշանակությունը
Նախարարության կողմից սահմանված ժամկետները պարտադիր են բոլոր ֆիզիկական անձանց համար:
- Հարկային պարտավորությունների կատարում: Պետք է կատարվի մինչև 2024 թվականի ապրիլ 30-ը:
- Հայտարարությունների ներկայացման ժամկետ: 2024 թվականի մայիսի 15-ը:
Ինչպե՞ս կարելի է հետևել ընթացքին
Ֆիզիկական անձինք կարող են հետևել իրենց հարկային պարտավորությունների կատարմանը՝ օգտագործելով էլեկտրոնային ծառայությունները:
- Նրանց հարկային հաշվետվությունները կարող են դիտվել առցանց:
- Կան հատուկ հեռախոսահամարներ և էլեկտրոնային հասցեներ՝ հարցերի համար:
Առնչվող փաստաթղթեր և ձևեր
Այս գործընթացի շրջանակում կարևոր է, որպեսզի ֆիզիկական անձինք ունենան բոլոր անհրաժեշտ փաստաթղթերը, այդ թվում:
| Փաստաթուղթ | Նշում |
|---|---|
| Հարկային հաշվետվություն | Պետք է լինի լրացված և ներկայացված |
| Հարկային պարտավորությունների մասին տեղեկանք | Համապատասխան մարմնից |
Ինչպես խուսափել խնդիրներից
Հնարավոր խնդիրներից խուսափելու համար ֆիզիկական անձիք պետք է:
- Զգոն լինեն ժամկետների նկատմամբ:
- Կատարեն բոլոր անհրաժեշտ վճարումները:
- Ունենան փաստաթղթերի ամբողջականություն:
Որոնք են որոշման առանձնահատկությունները
Այս որոշումն առանձնանում է իր բնականոն կարգով, որը նախատեսում է:
- Համակարգված գնահատում հարկային պարտավորությունների նկատմամբ:
- Անհրաժեշտության դեպքում իրավաբանական գործողություններ:
Ուսումնասիրության կարևորություն
Դիմելով այս որոշմանը, նպատակ ունենալով կապված բանալիի ուսումնասիրություն՝ ֆիզիկական անձինք կարող են կատարել համապատասխան քայլեր՝ իրենց հարկային պարտադրանքների վերաբերյալ:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 336-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, նախատեսում է մանրամասն ընթացակարգեր, որոնց շնորհիվ հնարավոր է արդյունավետորեն իրականացնել հարկերի գանձումը: ՀՀ-ում գոյություն ունեցող հարկային համակարգը հիմնված է օրենքների և կանոնակարգերի վրա, որոնք ապահովում են հարկային պարտավորությունների կատարումը:
Այս որոշման տակ գտնվող ֆիզիկական անձի համար, հարկային պարտավորությունների անիրագործման դեպքում, սահմանված է բազմակողմանի գործընթաց, որը ներառում է նախազգուշացումներ, պահանջներ, ինչպես նաև հնարավորության դեպքում՝ հարկային պարտավորությունների կատարումը: Ըստ ՀՀ ՊԵԿ-ի տրամադրած տվյալների՝ վճարման պահանջները կներկայացվեն առաքված հաղորդագրությունների միջոցով, որոնք կարող են ուղարկվել այս անձի գրանցված հասցեին կամ էլեկտրոնային հասցեին:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում ֆիզիկական անձը իրավունք ունի դիմելու ՀՀ ՊԵԿ-ին՝ իր իրավունքները պաշտպանելու նպատակով, ինչի համար հստակ ձևակերպված են իրավական մեխանիզմները: Կարևոր է, որ հարկ վճարողն ունենա իր հարկային պատմությունը, ինչպես նաև անհրաժեշտ փաստաթղթերը, որոնք կհիմնավորեն իր դիրքորոշումը:
Դիտարկումներ հարկային համակարգի բարեփոխումների վերաբերյալ
ՀՀ ՊԵԿ-ն մշտապես աշխատում է հարկային համակարգի բարեփոխումների ուղղությամբ, որպեսզի բարձրացնի հարկային պարտավորությունների կատարումը և նվազեցնի հարկային խուսափողականությունը: 336-Ա որոշման ընդունումը թելադրված է հասարակության մոտեցումներին և պահանջներին, որոնք ուղղված են հարկային կարգապահության ամրապնդմանը:
Այս բարեփոխումների մաս են կազմում նոր մեթոդաբանություններ, որոնք վերաբերում են հարկային պարտավորությունների բարելավված մոնիտորինգին: Օրինակ, կիրառվում են էլեկտրոնային դիմումների և պահանջների համակարգեր, որոնք իրավասու են արագ և արդյունավետ կերպով մշակել և լուծել հարկային խնդիրները:
Ինչպես նաև, նախատեսվում են միջոցառումներ, որոնք ուղղված են քաղաքացիների իրազեկման բարձրացմանը: ՀՀ ՊԵԿ-ը ակտիվորեն կազմակերպում է սեմինարներ և տեղեկատվական հանդիպումներ, որտեղ քաղաքացիները կարող են ստանալ ավելի շատ տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների չկատարման հետևանքները և պաշտպանական միջոցները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում, ըստ 336-Ա որոշման, կարող են կիրառվել մի շարք հետևանքներ: ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառելու մի շարք վարչական ու քրեական պատասխանատվություններ, որոնք կարող են ներառել տուգանքներ, վարչական հարկերի ավելացում, ինչպես նաև այլ միջոցառումներ:
Սակայն, հարկ վճարողը ունի հնարավորություններ դիմելու համար պաշտպանական միջոցներ, եթե կարծում է, որ իրեն կիրառված որոշումները անարդար են կամ հիմնված են սխալ տեղեկությունների վրա: Անձը կարող է դիմել գանգատ ներկայացնելու միջոցով, որը ենթադրում է փաստական տվյալների և իրավունքների պաշտպանության հիմնավորումներ:
Այս պարագայում, հարկ վճարողը պետք է անցնի որոշակի ընթացակարգեր, ներառյալ փաստաթղթերի ներկայացումը, պատասխանների սպասումը և հնարավոր այլ ընթացակարգեր, որոնք կարող են ներառել նաև դատարան դիմելը, եթե կա համապատասխան հիմք: