Լինելով հարկային պարտավորությունների կառավարումը
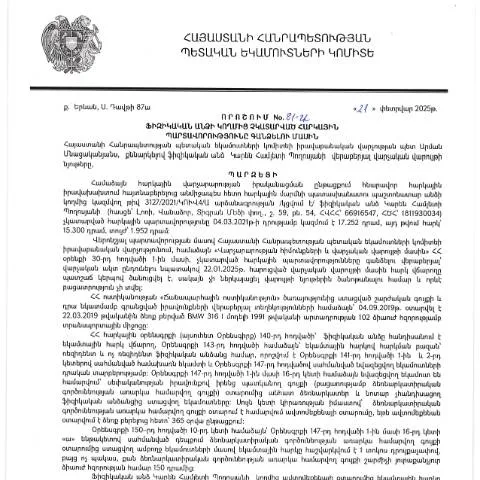
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21․02․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 81-Ա որոշումը նախատեսում է կարևոր քայլեր, որոնք կապահովեն հարկային պատասխանատվությունների կարգավորումը: Այս փաստաթուղթը բաղկացած է մի շարք ընթացակարգերից, որոնք կարող են ուղղորդել ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Ովքեր են պարտավոր այսօր լրացնել այս փաստաթուղթը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները ՀՀ-ում: Դա կարող է լինել անհատ ձեռնարկատերեր, բիզնեսի սեփականատերեր կամ պարզապես քաղաքացիներ, ովքեր ունեն հարկային պարտականություններ: Ուղղակիորեն նրանք պետք է ուշադրություն դարձնեն, եթե.
- Նրանց նկատմամբ հարկային պարտավորությունները չեն կատարվել ժամկետներում;
- Նրանք պետք է գրանցեն իրենց պարտավորությունները ՝ հանդիսանալով հարկ վճարող;
- Ներկա են որոշ դեպքեր, երբ հարկային պարտավորությունները հաշվառված չեն:
Որպեսզի ձևակերպը ճիշտ լրացնել, անհրաժեշտ է
Դիմումի ճիշտ լրացումը ենթադրում է հետեւյալ տեղեկությունների հավաքագրումը.
- Անձնական տվյալներ: Դիմողի անձնագրային տվյալները, հարկային համարը, հասցեն:
- Հարկային պարտավորությունների մանրամասները: Հարկային պարտավորության տեսակը, գումարը և ժամկետը:
- Շնորհակալություն և այլ հավելյալ տեղեկություններ: Նշեք, եթե դիմումում առկա են այլ կարևոր փաստեր:
Փաստաթուղթը ինչպես ներկայացնել՝ քայլ առ քայլ
Դիմումն անհրաժեշտ է ներկայացնել ՀՀ Պետական եկամուտների կոմիտեի համապատասխան ստորաբաժանումներին: Այս գործընթացը կարող է իրականացվել նաև էլեկտրոնային եղանակով:
- Փաստաթղթերի հավաքագրում: Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումը: Մանրամասն և ուշադրությամբ լրացնել դիմումը:
- Վերլուծել տեղեկությունները: Համոզվել, որ բոլոր տվյալները ճիշտ են:
- Առաջարկել դիմումը: Ներկայացնել դիմումը համապատասխան վարչությանը:
Ամսաթվերով ընթացակարգի ժամանակացույցը
Փաստաթղթի ներկայացման ժամկետները միանշանակ կարևոր են: Ստորև ներկայացված են հիմնական ամսաթվերը.
| Նշանակություն | Ամսաթիվ |
|---|---|
| Դիմումը ներկայացնելու վերջնաժամկետ | 2025 թվականի ապրիլի 30 |
| Պատասխան ստանալու ժամկետ | 2025 թվականի մայիսի 15 |
| Շուրջկողմ ներկայացնելու ժամկետ | 2025 թվականի հունիսի 1 |
Հատուկ դեպքեր, որոնք կարող են առաջանալ
Այս որոշման կիրառման ընթացքում կարող են առաջանալ մի շարք հատուկ իրավիճակներ, որոնք պահանջում են առանձին մոտեցում:
- Ավելի քան մեկ հարկ վճարող: Եթե հարկ վճարողը ունի մի քանի պարտավորություններ, նա պետք է ներկայացնի մի ամբողջական հաշվետվություն:
- Հայաստանանց ընդհանրական անձ: Եթե դիմողը արտասահմանից է, նա պետք է ապահովի իրեն անհրաժեշտ մուտքի և հարկային պարտավորությունների ցուցակը:
- Մանկության և չափահասության միջև: Եթե դիմողը դեռ մանկահասակ է, նրա ընտանիքի անդամները պետք է ներկայացնեն փաստաթղթերը:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, շատ կարևոր է գիտակցել, որ դա դեռ վերջ չէ:
- Աջակցություն ստանալ: Պետք է դիմել իրավաբանի կամ խորհրդատուի օգնությանը:
- Մերժման պատճառները պարզել: Շատ կարևոր է հասկանալ, ինչու է դիմումը մերժվել:
- Նոր դիմում ներկայացնել: Մի քանի շտկումներ կատարելու դեպքում նոր դիմում կբարվեր:
Փաստաթղթի ստացումը՝ վերջնական գործընթաց
Երբ դիմումը ընդունված է, դիմողը պետք է պատրաստ լինի ստանալու մի շարք տեղեկություններ, որոնք վերաբերում են իր հարկային պարտավորություններին:
- Նոր տեղեկությունների ստացում: Դիմողը պետք է ստանա համապատասխան տեղեկություններ իր պարտավորությունների մասին:
- Տեղեկացնելիս անհրաժեշտ չէ հարցնել: Եթե տեղեկություններն ուշանում են, դիմողը կարող է դիմել նոր հարցում:
Իրավաբանական վարչության որոշման փաստաթղթային կառուցվածքը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 21․02․2025 թվակիր «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 81-Ա որոշումը ներկայացնում է պարզ, բայց միաժամանակ խորքային իրավաբանական ձեռքբերում։ Այս որոշումը կազմված է մի շարք հիմնական բաժիններից, որոնք մանրամասն նկարագրում են ֆիզիկական անձի հարկային պարտավորությունների չկատարման հետևանքները և համապատասխան գործողությունները, որոնք իրականացնելու նպատակով վարչությունը կարող է կիրառել:
ԱDecision-ը սկսվում է իր իրավական հիմքերից՝ փոփոխված հարկային օրենսդրության համաձայն, ինչը ենթադրում է հարկային պարտավորությունների կատարումը։ Այս բաժնում պարզաբանվում են այն օրենքների և կարգի շտկումները, որոնք պայմանավորում են որոշման ընդունումը:
Հաջորդ բաժինը վերաբերում է որոշման նպատակի և գործառութային շրջանակի բացատրմանը, որտեղ նշվում է, որ վարչությունը պարտավոր է հետևել հարկային համակարգի արդիականացմանը ու արդարացի հարկման սկզբունքներին:
Կատարելով ուսումնասիրություն, կարող ենք տեսնել, որ որոշման մեջ նաև ներառված են հատուկ դեպքեր, երբ հարկային պարտավորությունը կարող է չեղարկվել կամ հետաձգվել, պայմանավորված որոշ հանգամանքներով, ինչպիսիք են հիվանդությունը կամ ժամանակավորապես աշխատանքից ազատվելը:
Դիմումների գործընթաց և վճարումների պայմանները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 81-Ա որոշումը տրամադրում է հրահանգներ, թե ինչպես պետք է ֆիզիկական անձիք դիմեն հարկային մարմիններին իրենց պարտավորությունները կատարելու համար։ Դիմելու գործընթացը տարատեսակ փուլերով է առաջանում, որոնք կարեւոր են հասկանալու համար, թե ինչպես կարելի է հեռացնել հնարավոր իրավական խնդիրները:
Առաջին հերթին, հարկային պարտավորության վերացման կամ փոփոխության համար պետք է ներբեռնել համապատասխան դիմումի ձևը, որն առկա է ՀՀ ՊԵԿ պաշտոնական կայքում։ Դիմումը պետք է լրացվի մանրամասն և ճշգրտորեն, որպեսզի չառաջանա լրացուցիչ հարցեր։ Այնուհետեւ, դիմումը պետք է ներկայացվի լրացված փաստաթղթերով, ինչպիսիք են եկամուտների մասին տեղեկանքները, բժշկական վկայագրերը և այլ անհրաժեշտ փաստաթղթեր:
Հարկային մարմինը պարտավոր է 30 աշխատանքային օրում պատասխանել դիմորդին, իսկ վճարումների պարագայում պարտավորությունները պետք է կատարվեն այն ժամկետներում, որոնք նշված են որոշման մեջ։ Եթե երկկողմանի համաձայնություն չի ձեռք բերվում, իրավաբանական վարչությունն իրավունք ունի կիրառել հարկային պարտավորությունների բռնագանձման ընթացակարգերը:
Անցումային դրույթների ազդեցությունը հարկային պարտավորությունների իրականացման վրա
Դիտարկելով 81-Ա որոշման անցումային դրույթները, մենք կարող ենք հասկանալ, թե ինչպես կարող են դրանք ազդել արդեն գոյություն ունեցող հարկային պարտավորությունների վրա։ Օրինակ, որոշման մեջ նշվում են այն դեպքերը, երբ ֆիզիկական անձինք կարող են օգտվել անցումային կարգավորումներից՝ ունենալով գրանցում մինչև որոշման կայացումը։ Սա նշանակում է, որ նրանք կարող են ներկայացնել համապատասխան փաստաթղթեր, որոնք վկայում են իրենց ֆինանսական վիճակի մասին, և վարձահատույց լինել իրենց պարտավորությունները:
Նույնիսկ եթե հարկային պարտավորությունը չի կատարվել նախորդ տարի, որոշման ընդունումը կարող է լինել վաղաժամկետ, ինչը նշանակում է, որ որոշակի պայմաններում ֆիզիկական անձինք կարող են ազատվել իրենց պարտավորություններից կամ ստանալ վճարման ժամկետների հետաձգում:
Ավելին, անցումային դրույթները թույլ են տալիս հարկային մարմիններին գնահատել յուրաքանչյուր դեպքի առանձնահատկությունները՝ հետևելով արդարության և օրենքի սկզբունքներին, ինչը կարող է շատ լավ ազդել քաղաքացիների և պետության միջև հարաբերությունների վրա: