Անդամագումարային հարկային պարտավորությունների գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման նպատակն է կարգավորել այն իրավիճակները, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այս որոշումը ներկայացնում է համակարգի մեխանիզմը, որը թույլ է տալիս կառավարությանը հետևել հարկային պարտավորությունների կատարմանը և ապահովել պետության շահերը։
Դիմումի ներկայացման կարգը
Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ համապատասխան վարչությանը։ Դիմումը պետք է ներկայացվի անձամբ կամ էլեկտրոնային եղանակով, որի դեպքում օգտագործվում է անձի նույնականացման քարտ կամ էլեկտրոնային ստորագրություն։
- Հարկադիր կարգով հարկային պարտավորությունների վճարման գործընթացը կարող է սկսվել միայն այն ժամանակ, երբ ֆիզիկական անձը չի կատարել իր պարտավորությունները սահմանված ժամկետներում։
- Դիմումը պետք է լրացվի ճիշտ, քանի որ սխալները կարող են հանգեցնել դիմումի մերժմանը։
Ֆորմայի լրացման կարևորություն
Որպեսզի դիմումը հաջողությամբ մշակվի, շատ կարևոր է այն ճիշտ լրացնել։ Ստորև ներկայացված են հիմնական բաժինները, որոնք պետք է լրացվեն.
| Բաժին | Գրառման պահանջներ | Հնարավոր սխալներ |
|---|---|---|
| Անուն, ազգանուն | Լրացրեք ամբողջական և ճիշտ անվանափոխությամբ | Չհամընկնող անվանափոխությունը |
| Հանձնարարական համարը | Նշեք հարկային նույնականացման համարը | Համարի բացակայությունը |
| Հարկային պարտականությունները | Նշեք չվճարված հարկերի տեսակները | Անճիշտ տեղեկատվություն |
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, վարչությունը ստուգում է բոլոր ներկայացված փաստաթղթերը։ Եթե փաստաթղթերն ամբողջական են, դիմումը ընդգրկվում է գործընթացում, և հարկային պարտավորությունների գանձման գործընթացը սկսվում է։
Ստեղծված իրավիճակներում, երբ դիմումը մերժվում է, դիմորդը պետք է ուշադրություն դարձնի՝
- Նշված պատճառները հասկանալ և վերականգնել դիմումը։
- Կրկին ներկայացնել համապատասխան փաստաթղթերը։
Որտեղ ներկայացնել դիմումը
Դիմումը կարելի է ներկայացնել՝
- Առանց մուտքի մարմնի՝ անձամբ;
- Էլեկտրոնային եղանակով՝ օգտագործելով պաշտոնական առցանց համակարգը;
- Ապահովել փաստաթղթերի անվտանգությունը և լրացվածության ստուգումը:
Ունեցողությունների կարևորությունը
Անհրաժեշտ է հասկանալ, որ կատարած սխալները կարող են հանգեցնել վարչական պատասխանատվության։ Դրա համար բոլոր փաստաթղթերն ու տվյալները պետք է համալրվեն բարձր որակով:
Նպատակը և հետևանքները
Այս որոշմամբ կառավարությունը ցանկանում է ապահովել, որ բոլոր ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները, իսկ պետությունը՝ ստանա անհրաժեշտ ֆինանսական միջոցներ՝ հանրային ծառայությունների համար:
Ստանձնում և մասշտաբներ
Այս որոշման շրջանակներում հարկային պարտավորությունները կարող են ներառել, սակայն չեն սահմանափակվում, հետևյալ ենթակատեգորիաներով:
- Անձնական եկամտային հարկ;
- Ավելացված արժեքի հարկ;
- Այլ հարկային պարտավորություններ:
Հետագա գործողություններ
Այն դեպքում, երբ ֆիզիկական անձը չի կարողանում կատարել իր պարտավորությունները, խորհուրդ է տրվում դիմել մասնագիտական խորհրդատվությունների, որոնք կարող են օգնել հասկանալ՝ ինչպես կարող է կատարվել պարտավորությունների վճարումը և ինչ գործողություններ պետք է ձեռնարկվեն:
Որոշակի իրավիճակներում նաև խորհուրդ է տրվում դիմել դատական մարմին՝ հակառակորդի կամ պահանջների հետ կապված խնդիրների լուծման համար:
Համակարգի ճիշտ գործառույթներ
Խոստովանված համակարգը թույլ է տալիս կառավարությանը վերահսկել հարկային պարտավորությունների կատարման գործընթացը, ինչն ընդգծում է հարկային վճարումների նշանակությունը հանրային ֆինանսների համար:
Մարդիկ պետք է գիտակցեն, որ բոլոր սահմանված ժամկետները և կարգերը պետք է պահպանվեն, քանի որ դրանց խախտումը կարող է հանգեցնել որոշակի իրավական հետևանքների:
Խնդրում ենք ուշադրություն դարձնել, որ հայկական հարկային համակարգը մշտապես փոփոխվում է, և հարկային պարտավորությունների արդյունավետ կատարման համար անհրաժեշտ է մնալ տեղեկացված՝ բոլոր նորություների և փոփոխությունների մասին:
Ավարտական նշումներ
Եթե ձեզ անհրաժեշտ է լրացուցիչ տեղեկատվություն կամ պարզաբանումներ, կարող եք դիմել հարկային վարչությանը կամ համապատասխան իրավաբանական խորհրդատուի:
Այսպիսով, դուք կարող եք ապահովել ձեր հարկային պարտավորությունների կատարման գործընթացը և խուսափել հնարավոր իրավական խոչընդոտներից:
Վստահեցնում ենք, որ ճիշտ և ժամանակին կատարել ձեր հարկային պարտավորությունները կարևոր է ոչ միայն ձեզ, այլ նաև պետության համար:
Հարկային պարտավորությունների կատարման կարգը
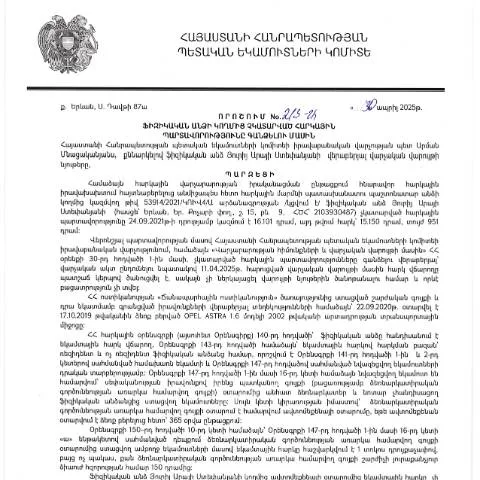
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.04.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 213-Ա որոշումը կարևոր դեր ունի երկիրում հարկային վարչարարության գործընթացում։ Դրանում ներկայացված են սահմանափակումները և այն որոշումները, որոնք կարող են կիրառվել, եթե ֆիզիկական անձը ժամանակին չի կատարել իր հարկային պարտավորությունները։ Պետական մարմինը պետք է ապահովի, որ հարկային պարտավորությունների կատարումը տեղի ունենա օրինական և արդարացի կերպով։
ՊԵԿ-ը ունի իրավասություն նախաձեռնել հարկային պարտավորությունների կատարումը, ինչը նախանշում է՝ ով է պատասխանատու այդ պարտավորությունների կատարումից։ Որոշումը մանրամասնում է նաև այն փաստերը, թե ինչպես են զտվում չկատարված պարտավորությունները, ինչպիսի կարգով են դրանք գանձվում և որոնք են իրավական միջոցները, որոնք կարող են կիրառվել պահանջների կատարման ընթացքում։
Հարկային պարտավորությունների խախտման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ հետևանքներ, որոնք ներառում են վարչական պատասխանատվություն և մեղադրանքներ։ ՊԵԿ-ի որոշման հիման վրա, եթե ֆիզիկական անձը կամավոր չի կատարում իր պարտավորությունները, այն կարող է ենթարկվել վարչական տուգանքի, որը ենթադրում է նաև հաշվապահական պարտավորությունների հետագա փաստաթղթավորում։
Հարկային պարտավորությունների խախտման դեպքում հարկատուին կարող են նաև պարտադրել վճարել տոկոսներ՝ խախտման ժամանակահատվածի համար։ Այս իրավիճակը պահանջում է հարկային մարմինների և հարկատուների միջև արդյունավետ և թափանցիկ հաղորդակցություն, որպեսզի կողմերը հասկանան՝ ինչու է կարևոր հարկային պարտավորությունների կատարումը և ինչ են հետևանքները դրանց չկատարման դեպքում։
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի շարք փուլերից, որոնք անհրաժեշտ են այդ գործընթացի արդյունավետ իրականացման համար։ Նախ, հարկային մարմինը պետք է տեղեկացնի հարկատուին իր պարտավորությունների մասին, ինչի համար կարող է կիրառել դիմումը կամ ծանուցումը, որն ունի իրավական ուժ։
Ներկայացված հեռախոսահամարների և էլեկտրոնային հասցեների միջոցով հարկատուների հետագա կապը շատ կարևոր է, քանի որ այն թույլ է տալիս արագ հստակեցնել սուբյեկտի պարտավորությունները և լուծել հարցերը արդի վիճակում։ Հաջորդ փուլը պահանջում է հարկատուից պետքական փաստաթղթերի հավաքագրման գործընթաց, ինչի ընթացքում հարկային մարմինը պետք է ձևակերպի հարկային պարտավորությունների գանձման գործողությունները, ինչպես նաև գնահատի դրանց կատարումը։
Պրոցեսը նաև ենթադրում է հնարավոր միջնորդական գործողություններ կամ քննարկումներ, որոնք կարող են օգնել կողմերին հասնել փոխըմբռնման և լուծել խնդիրները՝ առանց դատարան դիմելու։ Այս փուլերը կարևոր են, որպեսզի նվազի հարկային բեռը և փաստաթղթավորման գործընթացը լինի թափանցիկ և ընթացակարգային: