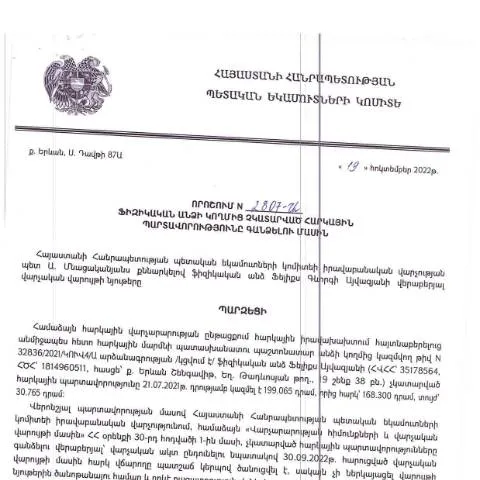
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը N2807-Ա և դրա նշանակությունը
2022 թվականի հոկտեմբերի 19–ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված N2807-Ա որոշումը համարվում է կարևոր փաստաթուղթ, որը առնչվում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացին: Այս որոշումը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Դրա հիման վրա ստեղծվում են իրավական հիմքեր, որոնք հնարավորություն են տալիս հարկային մարմիններին միջոցներ կիրառելու:
Ովքեր են պարտավոր ներկայացնել տվյալ փաստաթուղթը
Այս փաստաթուղթը պարտավոր են լրացնել և ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Նման պարտավորություններ կարող են առաջանալ տարբեր իրավիճակներում, օրինակ՝ աշխատավարձի կամ այլ եկամուտների ոչ լրիվ տեղեկատվություն ներկայացնելու արդյունքում:
Պատասխանատվությունը փաստաթղթի ներկայացման համար
- Ֆիզիկական անձինք: Նրանք, ովքեր ունեն հարկային պարտավորություններ:
- Իրավաբանական անձինք: Եթե հարկային պարտավորությունները կապված են իրավաբանական անձի կողմից ներկայացված տեղեկությունների հետ:
Փաստաթղթի կառուցվածքը և հատուկ հետևյալ բաժինները
Ֆորմայի լրացումը ներառում է մի շարք կարևոր բաժիններ, որոնք պետք է ուշադիր լրացվեն:
- Գրանցման տվյալներ: Այս հատվածում նշել անհրաժեշտ է անձի անունը, ազգանունը, ծննդյան ամսաթիվը և այլ կարևոր տեղեկություններ:
- Հարկային պարտավորությունների պարունակությունը: Այստեղ պետք է նշել այն պարտավորությունների մանրամասները, որոնք չեն կատարվել:
- Կազմակերպության անուն: Եթե պարտավորությունները կապված են կազմակերպության հետ:
Որոնք են լրացման հիմնական թեժ կետերը
Մասնավորապես, հարկային պարտավորությունների մակերեսային նկարագրությունը կարող է առաջացնել թյուրիմացություններ, հետևաբար հետևյալ կետերը կարեւոր են.
- Դրամական գումարները պետք է նշվեն մանրամասն:
- Պետք է տրամադրվեն բոլոր անհրաժեշտ լրացուցիչ փաստաթղթերը:
Ինչպե՞ս և ուր ներկայացնել փաստաթուղթը
Այս փաստաթղթի ներկայացման գործընթացը կարող է իրականացվել տարբեր եղանակներով: Այստեղ կարևոր է ընտրել ճիշտ ճանապարհը:
- Անցանց լրացում: Ֆիզիկական անձինք կարող են օգտվել էլեկտրոնային ծառայություններից ՀՀ ՊԵԿ պաշտոնական կայքում:
- Փաստաթղթային ներկայացում: Պատասխանատու մարմնում, որտեղ պետք է ցուցաբերվեն բոլոր անհրաժեշտ փաստաթղթերը:
Անցանց ներկայացման առավելությունները
Անցանց ներկայացումը թույլ է տալիս արագացնել գործընթացը, ինչպես նաև նվազեցնել փաստաթղթավորանքի հետ կապված բարդությունները:
Նախորդ իրավական շրջանակը և պատմությունը
Դրա մեջ կարևոր դեր ունեցավ 2025 թվականին ընդունված ՀՀ վարչական կարգի մասին օրենսդրությունը, որը կարգավորեց նաև հարկային պարտավորությունների կատարման հարցերը: Գործող կարգավորումները հնարավորություն են տալիս պետական մարմիններին արդյունավետ միջոցներ կիրառելու հարկ վճարողների նկատմամբ:
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ընթացքը հնարավոր է հետևել տարբեր եղանակներով:
- Էլեկտրոնային համակարգ: Յուրաքանչյուր դիմորդ կարող է մուտք գործել անձնական էջ և ստանալ տեղեկություններ իր դիմումի կարգավիճակի մասին:
- Հեռախոսով կապ: Կարող եք կապ հաստատել ՀՀ ՊԵԿ համապատասխան բաժնի հետ:
Դիմումի մերժման դեպքերը
Եթե դիմումն ընդունված չէ, ապա պետք է ուշադրություն դարձնել մերժման պատճառներին:
- Թերություններ փաստաթղթերում: Մի շարք դեպքերում կարող են լինել լրացուցիչ փաստաթղթեր:
- Անճիշտ լրացումներ: Ակտիվորեն հետևեք, որ բոլոր տեղեկությունները ճիշտ լինեն:
Ինչ անել եթե մերժվի դիմումը
Այսպիսով, եթե դիմումը մերժվում է, դիմորդը կարող է:
- Նորից ներկայացում: Լրացնել ճիշտ և լրացված փաստաթղթերով:
- Վիճակագրություն: Հավաքել և ուսումնասիրել մերժման պատճառները:
Փաստաթղթերի ընդունման ժամկետները
Բոլոր փաստաթղթերն անհրաժեշտ է ներկայացնել մինչև վերջնաժամկետները, որոնք սահմանված են ՀՀ ՊԵԿ–ի կողմից:
| Փաստաթուղթ | Ժամկետ | Լրացուցիչ տեղեկություններ |
|---|---|---|
| Ֆիզիկական անձի դիմում | 30 օր | Թույլատրվում է ընթացքի թարմացում |
| Հարկային պարտավորությունների ակադեմիական տեղեկությունները | 60 օր | Հարկավոր է ներկայացնել ճիշտ փաստաթղթերը |
Նորմատիվ իրավական ակտերի նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունները պետական բյուջեի գլխավորը բաղադրիչներից են, ուստի դրանց կատարումը կարևոր նշանակություն ունի երկրի տնտեսական կայունության համար։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2807-Ա որոշումը նպատակ ունի կարգավորելու տվյալ գործընթացը, ապահովելով, որ հարկային պարտավորությունները կատարվեն օրենքի շրջանակներում։ Օրենքը ավանդաբար պահանջում է, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները, սակայն որոշ իրավիճակներում, երբ դրանք չեն կատարվում, հարկային մարմինները իրավունք ունեն հատուցել պարտադիր վճարները:
Այս որոշման շուրջ առկա նորմատիվ իրավական ակտերն, ինչպիսիք են ՀՀ հարկային օրենսգրքի տարբեր նախագծերն ու մաքսային կանոնները, պետք է ներառվեն քննարկման մեջ, քանի որ դրանք կազմում են հարկային պարտավորությունների կատարման իրավական հիմքը։ Միաժամանակ, իրավաբանական վարչության որոշման արձանագրիչ բնույթը նշանակում է, որ այն կարող է ազդել իրավական ազատությունների և պարտականությունների իրականացման վրա:
Հարկային պարտավորությունների գանձման ընթացակարգը և իրավական վիճակը
ՀՀ ՊԵԿ որոշումն ապահովում է հարկային պարտավորությունների գանձման գործընթացի իրավասական հիմքը և սահմանում է, թե ինչպես պետք է իրականացվի պարտավորությունների գանձման ընթացակարգը։ Այս որոշումն ընդունելով՝ հարկային մարմինները պարտավոր են կատարել հետևյալ քայլերը. նախ, նրանք պետք է տեղեկացնեն ֆիզիկական անձի մասին, որով որոշված է, որ նա չի կատարել իր հարկային պարտավորությունները։ Ըստ օրենքի՝ հարկային մարմինների կողմից պետք է իրականացվի նախնական ուսումնասիրություն՝ պարզելու՝ արդյոք ֆիզիկական անձինք իսկապես չեն կատարել իրենց պարտավորությունները:
Եթե ապացուցվի, որ պարտավորությունները չեն կատարվել, ապա հարկային մարմինները իրավունք ունեն ձեռնարկել հարկային պարտավորությունների գանձման միջոցներ, որոնք կարող են ներառել՝ հարկային հաշվետվություններ ներկայացնելու պահանջ, ֆինանսական պատժամիջոցների կիրառություն, ինչպես նաև հնարավոր վարչական քրեական վարույթ:
Ֆիզիկական անձինք, ովքեր չեն համապատասխանում իրենց հարկային պարտավորությունների կատարմանը, կարող են դիմել նաև հարկային մարմիններին՝ խնդրելով պարզաբանել իրենց պաշտոնական դրությունը և հնարավորությունը, որպեսզի նրանք կարողանան լուծել իրենց խնդիրները։ Իրավաբանական վարչության կողմից առաջարկվող ծրագրերը նախատեսում են ակտուալիզացման գործընթացներ, որտեղ քաղաքացիները կարող են մասնակցել իրենց պարտավորությունների կատարման գործընթացին:
Հարկային վարչության որոշման ազդեցությունը քաղաքացիների իրավական պաշտպանության վրա
Պետք է նշել, որ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը կարող է ունեցել մի շարք ազդեցություններ քաղաքացիների իրավական պաշտպանության վրա։ Կենսական նշանակություն ունի, որ այս որոշումը չի խախտում քաղաքացիների իրավական իրավունքները, այլ շարունակում է ապահովել, որ ֆինանսական պարտավորությունները կատարվեն:
Հայաստանի Հանրապետության կարգավորիչ մարմինները պետք է հետևեն օրենքի պահանջներին և ապահովեն, որ քաղաքացիները չհանդիպեն անարդար կեցվածքի։ Հարկային մարմինների կողմից իրականացվող գործողությունները պետք է լինեն թափանցիկ, ոչ թե վարչական լծակներով, որպեսզի քաղաքացիները կարողանան հստակ հասկանալ իրենց իրավունքների և պարտականությունների սահմանները:
Իրավական պաշտպանությունը պարտավոր է ապահովել, որ քաղաքացիները կարողանան դիմել իրավական աջակցության։ Եթե քաղաքացին կարծում է, որ իր հարկային պարտավորությունները չեն իրացվում օրենքի ընթացակարգերով, նրանք կարող են դիմել իրավաբանական խորհրդատվություն ստանալու համար: