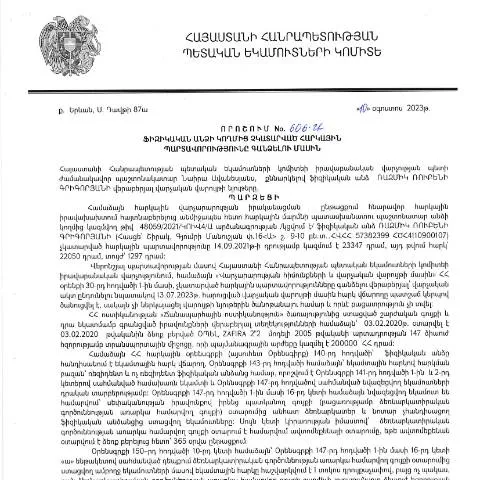
Կառավարության որոշման 606-Ա նշանակությունը և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի օգոստոսի 10-ին ընդունած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2023 թվականի օգոստոսի 23-ին, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացը:
Այս որոշման շրջանակներում առաջին հերթին կարևոր է այն, որ այն նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման մեթոդները և ընթացակարգը, ինչը կօգնի նվազեցնել պետության համար հարկային պարտավորությունների անտեղի մնալը:
Ովքեր պետք է ներկայացնեն այս փաստաթուղթը
Այս փաստաթուղթը ներկայացնելու պարտավորությունը ունեն այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ. Այս խմբին պատկանում են բոլոր նրանք, ովքեր որևէ պատճառով չեն կատարել իրենց հարկային պարտավորությունները:
- Անձինք, ովքեր չունեն հարկային պարտավորությունների կատարում:
- Հարկային պարտավորություն ունեցող, բայց այն չեն վճարող անձինք:
- Նմանօրինակ իրավիճակներում հայտնված իրավաբանական կազմակերպությունների ներկայացուցիչները:
Դրույթների մշակումը և դրանց կիրառումը
Դրույթների մշակման ընթացքում հարկային մարմինները հիմք են ընդունում Հայաստանի Հանրապետության հարկային օրենսդրությունը. Դրույթները ուղղված են իրավաբանական և կազմակերպական խնդիրներին:
Հարկային մարմնին ներկայացվող փաստաթղթերի պահանջները սահմանված են վարչարարական իրավունքի օրենքով, որը հնարավորություն է տալիս արագ և դատական կարգով լուծել հարցերը:
Ֆորմայի լրացման մանրամասները
Ֆորման, որը պետք է լրացվի, պետք է լինեն ճշտորեն և մանրամասն լրացված: Նորից, անհրաժեշտ են որոշակի տվյալներ, որպեսզի հարկային մարմինը կարողանա ճիշտ գնահատել իրավիճակը:
- Անուն, ազգանուն և հայրական անուն: պետք է լրացվեն ըստ անձնական փաստաթղթի:
- Հարկային համարը: հարկային համարը պարտադիր է նշել, որպեսզի ընկալելի լինի, թե ում հարկային պարտավորությունների մասին է խոսքը:
- Պարտավորության գումարը: պետք է նշվի ամբողջական և ճշգրիտ գումարը:
Սլայդերում ընդգծված տեղերը տպավորիչ են, քանի որ որոշման սխալ լրացումը կարող է ձգել գործընթացը:
Որտեղ և ինչպես ներկայացնել փաստաթուղթը
Փաստաթուղթը կարող է ներկայացվել առցանց կամ թղային ձևով:
- Առցանց՝ ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Անհրաժեշտ է ունենալ ID քարտ, որը թույլ է տալիս մուտք գործել համակարգ:
- Թղային ձևով՝ հարկային քարտուղարությունում, որտեղ կարող եք նաև ստանալ օգնություն:
Համակարգի բարդությունները և շարունակությունը
Հարկային մարմինները պարտավոր են արագ և արդյունավետ կերպով մշակել ներկայացված փաստաթուղթը: Ներկայացնելուց հետո, հարկային մարմինը պետք է տրամադրի QR կոդ, որն օգնությամբ կարելի է հետևել փաստաթղթի ընթացքին:
Եթե հարկային մարմինը գտնում է, որ ներկայացված փաստաթուղթը լիարժեք չէ կամ պահանջները չեն պահպանվում, ապա նրանք կարող են խնդրել լրացուցիչ տեղեկություններ:
Ինչ անել մերժման դեպքում
Եթե ձեր դիմումն ընդունվում է մերժման, ապա կարևոր է դիմել վերաքննիչ մարմնին: Համաձայն ՀՀ վարչական կարգավորման օրենսդրության, կիննարկումով պիտի լինեն պատճառները, թե ինչու է մերժվել դիմումը:
Այս քայլերը կարող են ներառել.
- Ծանոթանալ մերժման պատճառներին:
- Ուղարկել լրացուցիչ փաստաթղթեր:
- Վերաքննության դիմում ներկայացնել:
Հանրային տեղեկությունը և արդիականությունը
Այս փաստաթուղթը, ինչպես նաև նրա անդրադարձը խորհրդարանական և հասարակական հարթակներում, կարևոր է այն առումով, որ դա ավելացնում է հանրային վստահությունը պետության նկատմամբ:
Նմանօրինակ նախաձեռնությունները հանգեցնում են պետության հարկային համակարգի բարելավմանը, ինչը, իր հերթին, հնարավորություն է տալիս քաղաքացիներին ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները:
Ելք կանգնած արտասահմանցիների համար
Արտասահմանցիների համար, որոնք ունեն հարկային պարտավորություններ Հայաստանում, այս որոշումը նաև մեծ նշանակություն ունի: Ահավասիկ, նրանք կարող են դիմել՝ լրացնելով համապատասխան ձևը:
Արտասահմանյան քաղաքացիների համար գործընթացը կարող է ներառել:
- Անձնական տվյալների ներկայացում:
- Հարկային համարը:
- Պարտավորության գումարը:
Պետք է նշվի, որ արտասահմանցիները հաճախ կարող են դիմել նաև միջնորդի միջոցով, որպեսզի հեշտացվի գործընթացը:
Այլ հարակից ձևաթուղթերի տարբերությունները
Երբ խոսում ենք այս որոշման մասին, կարևոր է ընդգծել, որ այն տարբեր է այլ հարկային դիմումներից, ինչպիսիք են ապառիկ վճարումների դիմումները կամ հարկային հաշվետվությունները:
| Փաստաթուղթ | Նպատակ | Լրացման գործընթաց |
|---|---|---|
| Ներդրումների հայտ | Իրավական հիմքերի ստանձնման համար | Փաստաթղթերը ներկայացվում են համաձայն օրենքի |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաշվառման համար | Պահանջվում են հատուկ հաշիվներ |
| Ֆիզիկական անձի պարտավորությունների գանձում | Չկատարված հարկային պարտավորությունների գանձում | Լրացված ձևը ներկայացվում է հարկային մարմիններին |
Այս ամենը ցույց է տալիս, թե որքան կարևոր է այս որոշումը՝ պարտավորությունների գանձման կայուն ընթացակարգի ապահովման համար:
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ղեկավարվելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 606-Ա որոշմամբ, իրականացնում է հարկային պարտավորությունների գանձման գործընթաց, որը նախատեսում է մի շարք քայլեր և ընթացակարգեր։ Որպեսզի գործընթացը լինի իրավական և հետևողական, հարկադիր մարմինը վերանայում է յուրաքանչյուր դեպք առանձին՝ հաշվի առնելով ֆիզիկական անձի ֆինանսական կարողությունները, պարտավորությունների չափը, և սոցիալական պայմանները։
Ինչպես նշվում է որոշման մեջ, իրավաբանական վարչությունը պարտավոր է տեղեկացնել ֆիզիկական անձին՝ նրա պարտավորությունների մասին, ներկայացնելով նաև տվյալների հիմնավորվածությունը։ Այս փուլում կարող են կիրառվել էլեկտրոնային հաղորդակցման միջոցներ, որպեսզի պարտատիրոջն ապահովվի առավելագույն պարզություն և հասանելի տեղեկատվություն։
Հարկադիր վարույթների ժամանակ, հարկադիր մարմինը կարող է կիրառել մի շարք միջոցներ, որպեսզի ապահովի պարտավորությունների կատարումը, այդ թվում՝ հաշվի վերաբերմունքի փոփոխություն, սահմանափակումներ բանկային հաշիվների վրա, կամ այլ միջոցներ, որոնք նախատեսված են հայեցակարգում։
Հարկային պարտավորությունների գանձման արդյունքները և հետևանքները
Հարկային պարտավորությունների գանձումը, ինչպես նշվում է 606-Ա որոշման մեջ, չի միայն ֆինանսական պարտականության կատարում, այլև կարող է ունենալ օրինական հետևանքներ, որոնք ազդում են թե՛ պարտատիրոջ ունենալության, թե՛ նրա բիզնես գործունեության վրա։ Հայտնի է, որ չկատարված հարկային պարտավորությունները կարող են հանգեցնել վարչական տույժերի, ինչը, իհարկե, ավելացնում է պարտատիրոջ ֆինանսական բեռը։
Ավելին, հարկային պարտավորությունների չկատարման հետևանքով կարող է լինել իրավական պատասխանատվություն, որի արդյունքում կարող են կիրառվել վարչական կալանքներ, գույքի կամ հաշիվների արգելանք։ Այդ պատճառով, ՀՀ ՊԵԿ-ն պարբերաբար իրականացնում է տեղեկացման և կրթական միջոցառումներ՝ հանրության շրջանում հարկային գիտակցության բարձրացման համար, որպեսզի նվազեցվեն հարկային պարտավորությունների չկատարումը և դրա հետևանքները։
ՀՀ ՊԵԿ իրավաբանական վարչության համագործակցությունը այլ պետական մարմինների հետ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հարկային պարտավորությունների գանձման գործընթացում, ակտիվորեն համագործակցում է այլ պետական մարմինների հետ, ինչպիսիք են ոստիկանությունը, դատախազությունը և ֆինանսների նախարարությունը։ Այս համագործակցությունը անհրաժեշտ է օրինականության պահպանման և հարկային քաղաքականության արդյունավետ իրականացման համար։
Հարկային պարտավորությունների գանձման գործընթացում, երբ առկա են չարաշահումներ կամ կեղծիքներ, իրավաբանական վարչությունը կարող է դիմել իրավապահ մարմիններին՝ տվյալների ստուգման և հետաքննության համար։ Այսօր, ծառայությունն ակտիվորեն համագործակցում է նաև միջազգային գործընկերների հետ, որպեսզի ապահովի համաշխարհային չափանիշներին համապատասխան գործողություններ և փորձի փոխանակում։
Այս համատեքստում, ՀՀ ՊԵԿ-ն նաև իրականացնում է կրթական ծրագրեր՝ ուղղված երկու ուղղությունների՝ ինչպես հարկատուների, այնպես էլ պետական պաշտոնյաների համար, որպեսզի նրանք հասկանան հարկային օրենսդրության բոլոր նրբությունները, ինչը կհանգեցնի ավելի արդյունավետ հարկային քաղաքականության՝ նվազեցնելով պարտավորությունների չկատարումը։