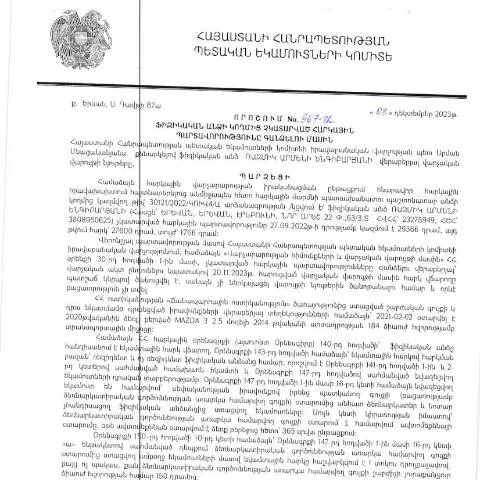
Նոր հարկային որոշման իմաստը և նշանակությունը
Հարկային պարտավորությունների կատարումը Հայաստանում կարևորագույն խնդիր է, որը անմիջական ազդեցություն է ունենում պետության տնտեսության վրա: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 08.12.2023 թվին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 967-Ա որոշումը ստեղծում է անհրաժեշտ իրավապահ հիմքեր՝ հարկային պարտավորությունների կատարումը վերահսկելու և չկատարված հարկերի գանձումը կազմակերպելու համար:
Ովքեր են համապատասխան անձինք
Այս որոշումն ուղղված է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Հարկային մարմինները կարող են դիմել այս որոշմանը համապատասխան անձանց նկատմամբ, որոնց պարտավորությունները պետք է կատարվեն:
Դիմումի ձևն ու մանրամասները
Դիմումն ամբողջությամբ պետք է լրացվի՝ հիմնվելով օրենքների և ընթացակարգերի վրա: Այդ թվում է հարկային կոդի համապատասխան դրույթները, որոնք պարտադիր պետք է պահպանել:
Դիմումի բաժինները
- Հարկ վճարողի տվյալներ: Այստեղ պետք է լրացվեն անվանումը, ազգությունը, ծննդյան ամսաթիվն ու բնակության հասցեն:
- Հարկային պարտավորությունների տեսակը: Ի պատասխան հարկային պարտավորությունների տեսակները պետք է մանրամասն նկարագրվեն:
- Չկատարման պատճառներ: Երեխայի ծննդի, առողջական խնդիրների կամ այլ գործոնների մասին տեղեկությունները:
Քայլ առ քայլ լրացման գործընթաց
- Ծանոթանալ օրենքներին և կանոնակարգերին:
- Հավաքել անհրաժեշտ փաստաթղթերը, որոնք պետք է ներկայանալ:
- Լրացնել դիմումը, պահպանելով բոլոր անհրաժեշտ տվյալները:
- Ներկայացնել դիմումը հարկային մարմիններին:
Ինչպես և որտեղ ներկայացնել դիմումը
Դիմումը ներկայացնելու գործընթացը հնարավոր է իրականացնել առցանց կամ անձամբ: Ներկայացնելիս անհրաժեշտ է հաշվի առնել ժամկետները:
- Առցանց ներկայացում: Օգտագործել հարկային մարմինների պաշտոնական կայքը:
- Անձնական ներկայացում: Գնալ մոտակա հարկային գրասենյակ:
Դիմումի գործընթացն ու հետևողությունները
Դիմումը ներկայացնելուց հետո հարկային մարմինները ունեն 30 օր ժամկետ՝ պատասխանելու համար: Կախված դիմումի բովանդակությունից, պարտավորությունները կարող են շնորհվել կամ փոխվել:
Դիմումի բովանդակության վերահսկում
Անհրաժեշտ է հետևել, որ դիմումը չմնա անպատասխան: Եթե պատասխան չի ստացվում, ապա հարկավոր է դիմել հարկային մարմիններին՝ ընթացակարգի կարգավիճակը պարզելու համար:
Ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, հարկ վճարողը կարող է դիմել կառավարական մարմիններին, որպեսզի վիճարկի որոշումը: Մերժման պատճառները պետք է մանրամասն ներկայացվեն:
Վիճարկման գործընթաց
- Ներկայացնել փաստաթղթերը, որոնք հաստատում են դիմումի իրավունքը:
- Բողոքարկել մերժումը համապատասխան մարմիններին:
- Հետևել բողոքի ընթացքին:
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկերի վճարումը կարևոր գործոն է պետության տնտեսական առողջության համար: Դա ապահովում է հանրային ծառայությունների, ենթակառուցվածքների և այլ բազմաթիվ ոլորտների զարգացումը:
Պետական և մասնավոր հատվածի համագործակցություն
Հարկային պարտավորությունների կատարման ուրախացնող ազդեցությունը կարող է լինել ինչպես պետական, այնպես էլ մասնավոր հատվածների համար: Բացի այդ, հարկային համակարգի պայմանների բարելավումը համարում է երկիր մուտք գործած ներդրումների ավելացումը:
Հարց և պատասխան
Ընդհանուր առմամբ, հարկային մարմինների հետ շփումները կարող են լինել բարդ: Դրա համար հարկային ծառայությունները տրամադրում են օնլայն աջակցություն՝ հարցերի պարզաբանումների համար:
Դիմումի ընթացակարգের արտոնություններ
- Անհրաժեշտ փաստաթղթերի պարզեցում: Երեխաների, առողջական և սոցիալական խնդիրների պատճառով հարկերի գանձման գործընթացը կարող է դյուրին լինել:
- Մանրամասն խորհրդատվություն: Հարկային մարմինները տրամադրում են խորհրդատվություններ՝ օգնելով քաղաքացիներին:
Անգամ խնդրահարույց իրավիճակներում...
Եթե քաղաքացին հայտնվում է հակառակ տնտեսական իրավիճակներում, հարկային մարմինները կարող են առաջարկել ֆինանսական աջակցություն կամ այլ լուծումներ, որոնք կնպաստեն հարկային պարտավորությունների կատարմանը:
Այդ դեպքում, կարևոր է, որ քաղաքացին միավորի իր պահանջները և իրավությունները, որպեսզի կարողանա օգտվել հնարավորություններից:
| Հարկային պարտավորության տեսակը | Գանձման ժամկետը | Առկա լուծումներ |
|---|---|---|
| Հատուկ հարկեր | 30 օր | Ֆինանսական աջակցություն |
| Անձամբ հայտարարագրեր | Անվանական ժամկետ | Պետական աջակցության ծրագրեր |
Վերանայման անհրաժեշտությունը
Հարկային համակարգը մշտապես փոփոխվում է, ուստի հարկ է հաճախակի վերանայել ընթացիկ օրենսդրությունը: Հարկային մարմինները պետք է տրամադրվեն նոր ու թարմ տեղեկություններ:
Ռազմիկ Արմենի Ենգիբարյանի որոշման նշանակությունը
Այս որոշումը կարևոր դեր ունի ՀՀ հարկային համակարգում՝ ապահովելով մարդկային իրավունքները և պարտավորությունները: Բոլոր ֆիզիկական անձինք պարտավոր են ուշադրություն դարձնել նմանատիպ որոշումների վրա:
Հարկային պարտավորությունների կատարումը այսօր ավելի կարևոր է, քան երբևէ: Հայտնի է, որ հարկային վճարումները հանդիսանում են պետության տնտեսական զարգացման հիմք:
ՊԵԿ իրավաբանական վարչության որոշման բովանդակությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը 08.12.2023թ․ կայացրել է կարևոր որոշում, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների իրականացմամբ առաջացած խնդիրներին։ Այս որոշման շրջանակներում, գրանցվել է ֆիզիկական անձի՝ Ռազմիկ Արմենի Ենգիբարյանի հարկային պարտավորությունները չկատարելու փաստը, ինչը հանգեցրել է հարկային պարտավորությունների հարկման պահանջի՝ հիմնված իրավական գործողությունների վրա։
Այս որոշման մեջ հստակեցված են հատկապես հետևյալ պահերը՝ օրենսդրական հիմքերը, պարտավորությունների չկատարման պատճառները, ինչպես նաև հարկային փաստաթղթերի պահանջները, որոնց հիման վրա ՊԵԿ-ը կարող է հանդես գալ հարկային պահանջներով։ Համաձայն ՊԵԿ-ի վերջնական հաշվետվության, հարկային պարտավորությունները աշխատակիցների, գործարարների, գործարար հարաբերությունների և պետական բյուջեի հետ կապված են, ինչն էլ պատճառ է հանդիսանում այսպիսի որոշումների կայացման համար։
Ռազմիկ Արմենի Ենգիբարյանի գործի առանձնահատկությունները
Անցումային ժամանակահատվածում, Ռազմիկ Արմենի Ենգիբարյանի՝ հարկային պարտավորությունների չկատարման հետ կապված հարցն ունի մի շարք առանձնահատկություններ։ Նախ, հարկային օրենսդրության դրույթները պահանջում են, որ յուրաքանչյուր ֆիզիկական անձ, ով զբաղվում է ձեռնարկատիրական գործունեությամբ, պարտավոր է օրենքով սահմանված ժամկետներում ներկայացնել հարկային հաշվետվություններ և կատարել հարկային պարտավորություններ։
Ենգիբարյանը, ըստ երևույթին, չի կատարել նշված պարտավորությունները, ինչի հետևանքով ՊԵԿ-ը սկսեց հարկային գործընթացներ նրա նկատմամբ։ Այս գործընթացները կարող են ներառել նաև հարկային համակարգի միջոցով գրանցման պահանջներ, հարկային հետաքննություններ կամ նույնիսկ վարչական պատասխանատվություն։ Դրա համար, հարկային օրենսդրության համաձայն, կարևոր է, որ ֆիզիկական անձի` գործակալի գործունեությունը համապատասխանի օրենսդրությանը, իսկ հարկային պարտավորությունները կատարումից հրաժարվելը կարող է հանգեցնել կառավարության կողմից կիրառվող կոշտ միջոցների։
Հարկային պարտավորությունների վարքագիծը և պատժական միջոցները
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումը, ինչպես նաև այն, որ 967-Ա որոշման հիմքում դրված են հարկային պարտավորությունների չկատարելու հետևանքները, կանխորոշում են նաև պատժական միջոցների կիրառման ընթացակարգը։ Հարկային պարտավորությունների չկատարման դեպքում, ըստ ՀՀ վարչական օրենսդրության, կարող են կիրառվել տարբեր պատժական միջոցներ, ինչպես օրինակ՝ վարչական տուգանքներ, հարկային պարտավորությունների կատարելագործում, կամ նույնիսկ քրեական պատասխանատվություն։
Մասնավորապես, հարկային վիճակագրությունները ցույց տալիս են, որ ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները վտանգում են պետության ֆինանսական կայունությունը, հետևաբար, հարկային մարմինները հաճախ որպես պատժամիջոց կիրառում են ավելի խիստ միջոցներ, որոնք ուղղված են հարկային կարգապահության պահպանմանը։ Այսինքն՝ հարկային մարմինները կարող են իրականացնել նաև հարկային հաշվետվությունների ստուգում, պահանջել լրացուցիչ փաստաթղթեր, իսկ բացակա կամ բխող պարտավորությունների դեպքում, կարող են կիրառել իջեցված հարկային տոկոսներ՝ որոշակի դեպքերում։