Անհրաժեշտություն և ձեռքբերումներ
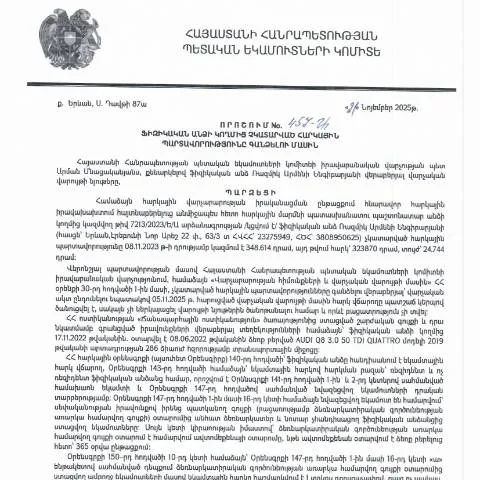
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարման վերահսկողություն։ Այսպիսով, այն ապահովում է հարկային համակարգի արդյունավետության և կայունության պահպանման միջոցները։
Ովքե՞ր կարող են դիմել՝ հարկային պարտավորությունների գանձման համար
Հարկային պարտավորությունների գանձման գործընթացը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Ի լրումն, դա կարող է ներառել արտասահմանում residing անձանց, ինչպես նաև այն քաղաքացիներին, ովքեր ունեն հատուկ իրավիճակներ, ինչպիսիք են:
- Փոքր տարիքի անձինք, ովքեր չեն ունենում ծնողի կամ իրավաբանի աջակցություն;
- Վիճակներ, որոնք պահանջում են շտապ գործողություններ՝ օրինակ՝ ֆինանսական դժվարությունների դեպքում;
- Երեխաների կամ հաշմանդամության հիմքով աջակցություն պահանջող անձինք;
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Հարկային պարտավորությունների գանձման փաստաթուղթը լրացնելու համար հարկավոր է հետևել որոշակի քայլերին, որոնք ներառում են:
- Հայտի ճիշտ լրացում՝ հաշվի առնելով բոլոր պահանջվող դաշտերը;
- Բոլոր պահանջվող առևտուրների ներկայացում՝ հարկային պարտավորությունների և դրանց չկատարման առնչությամբ;
- Հայտի ներկայացում՝ առցանց կամ նամակով՝ ըստ ցանկության;
Խորհուրդ է տրվում լրացնել փաստաթուղթը էլեկտրոնային ձևով, քանի որ դա ավելի արագ գործընթաց է:
Անձնակազմը և ընթացակարգային քայլերը
Պետական կառույցի կողմից ներկայացված փաստաթուղթը պետք է ընդունվի համապատասխան մարմնի կողմից՝ ՀՀ ՊԵԿ, որը պատասխանատու է հարկային պարտավորությունների գանձման համար։ Քայլերն են՝
- Դիմումի ստացում;
- Ստացված տեղեկությունների վերլուծություն;
- Մասնագիտական կարծիքների ստացում;
- Դիմումի վիճակի հետևում՝ առցանց ծառայությունների միջոցով:
Ինչ անել մերժման կամ սխալների դեպքում
Եթե Ձեր դիմումը մերժվում է, կամ եթե հայտնաբերվում են սխալներ, Դուք կարող եք:
- Վերանայել դիմումը՝ պարզելու համար, թե ինչ պատճառներով է այն մերժվել;
- Նկարագիր կազմել՝ բացատրելով իրավիճակը;
- Նորից ներկայացնել դիմումը՝ լրացված տեղեկություններով;
Ավելին, ներկայացված փաստաթղթում առկա տվյալները պետք է ստուգվեն՝ բացառելու համար հնարավոր բացթողումները:
Փաստաթղթի կարգավորող շրջանակը
Այս փաստաթուղթը գտնվում է ՀՀ հարկային օրենսդրության շրջանակում, որը շարունակաբար վերանայվում է: Այն հիմնված է ՀՀ վարչական ընթացակարգերի օրենսդրության վրա, որը հնարավորություն է տալիս կառավարությանը իրականացնել հարկային համակարգի արդյունավետ կառավարում:
Ավելին, փաստաթուղթը հանրային ծառայությունների բարելավման նպատակով համակարգում է նաև տարբեր նախաձեռնություններ:
Երևակայության առանձնահատկություններ
ՀՀ ՊԵԿ-ի կողմից ներկայացվող այս փաստաթուղթը տարբերակվում է այլ հարկային փաստաթղթերից իր հատուկ կենտրոնացման կարիքով՝ սնուցելով միայն ֆիզիկական անձանց չկատարված պարտավորությունների գանձումը:
Այսպիսով, փաստաթուղթը չունի այլ տեսակի հարկային պարտավորությունների գանձման կարգ, ինչը այն դարձնում է կարևոր գործիք:
Կյանքի մակարդակի բարձրացմանը նպաստող գործողություններ
Այս գործընթացը ոչ միայն օգնում է կարգավորել հարկային պարտավորությունները, այլև նպաստում է երկրի տնտեսական զարգացմանը: Ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկողությունը բարձրացնում է պետական բյուջեն և ապահովում սոցիալական ծրագրերի ֆինանսավորումը:
Պետական եկամուտների կոմիտեի իրավաբանական վարչության գործառույթները
ՀՀ ՊԵԿ իրավաբանական վարչությունը ունի կարևոր դերակատարություն հարկային պարտավորությունների իրականացման և հարկային օրենսդրության պահպանման գործում։ Իրավաբանական վարչությունը զբաղվում է ինչպես հարկային օրենքների մեկնաբանմամբ, այնպես էլ հարկ վճարողների ֆինանսական և իրավաբանական վիճակների ուսումնասիրությամբ։ Նրանց հիմնական գործառույթներից են՝ հարկային չարաշահումների բացահայտումը, հարկային վեճերի կարգավորումը և հարկ վճարողների իրավունքների պաշտպանությունը:
Իրավաբանական վարչությունը նաև իրականացնում է վերլուծություններ՝ պարտքերի մարման գործընթացները բացառելու նպատակով։ Օրինակ, ըստ 21․11․2025թ․ որոշման, վարչությունը պատասխանատվություն է կրում այն դեպքերի համար, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չհասցված են եղել, և հարկ վճարողը իրավունք ունի դիմելու վարչությանը՝ իր պարտավորությունները կատարված համար, եթե այն ունի համապատասխան փաստաթղթեր:
Հարկային պարտականությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ ՀՀ ՊԵԿ-ը ստանում է տեղեկություններ այն մասին, որ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Առաջին քայլը հարկային մարմնի կողմից հարկ վճարողին գրավոր सूचितելն է պարտավորությունների մասին՝ նշելով պարտավորությունների չափը և մարելու ժամկետները:
Եթե հարկ վճարողը չի արձագանքում նշված ժամկետների ընթացքում, ապա սկսվում է պարտքի գանձման գործընթացը՝ հիմնվելով 457-Ա որոշման պահանջների վրա։ Գանձման գործընթացի շրջանակներում գործարկվում են տարբեր մեթոդներ, այդ թվում՝ հարկային արտոնությունների վերացումը, ֆինանսական միջոցների սառեցումը և, անհրաժեշտության դեպքում, դատական գործընթացների initiation:
Հարկ վճարողների իրավունքները և պարտականությունները
Երբ ֆիզիկական անձը դիմում է ՊԵԿ-ին, նա ունի մի շարք իրավունքներ, որոնք պաշտպանում են նրան հարկային պարտավորությունները կատարելիս։ Օրինակ, հարկ վճարողը իրավունք ունի պահանջել դատական ակտերի վերանայում, ինչպես նաև ներկայացնել ապացույցներ, որոնք կարող են փոխել պարտավորությունների աստիճանը:
Իսկ另一方面, հարկ վճարողը պարտավոր է հաղորդել իր եկամուտների մասին ճիշտ և ժամանակին տեղեկություններ, ինչպես նաև կատարել բոլոր հարկային պարտավորությունները՝ օրենքի պահանջներին համապատասխան: Այս պարագայում հարկ վճարողը պետք է հետևի նաև նոր օրենքների և փոփոխությունների մասին տեղեկություններին, որոնք կարող են ազդել իր պարտավորությունների վրա: