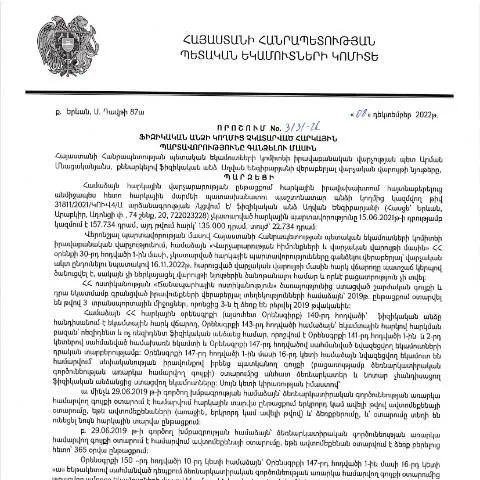
Կառավարության որոշման նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (N3131-Ա) կարևոր քայլ է հարկային վարչարարության մեջ, որը վերաբերում է իրավաբանական գործընթացների կազմակերպմանը և վերահսկմանը։ Այս որոշումը տրամադրում է հստակ մոդել, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման գործընթացները, և ինչպիսի քայլեր պետք է ձեռնարկվեն այն դեպքերում, երբ ֆիզիկական անձինք չեն կատարել իր պարտավորությունները:
Ո quién է պարտավոր ներկայացնել հայտարարություն
Այս քայլը վերաբերում է այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել նախանշված ժամկետներում։ Այսինքն՝ հայտարարությունը պարտադիր է այն բոլոր անձանց համար, ովքեր, ըստ ՀՀ հարկային օրենսդրության, պարտավորություն ունեն՝ վճարելու հարկեր, սակայն այդ պարտավորությունները չեն կատարվել։
Այս հայեցակարգի շրջանակներում հարկային պարտավորությունները կարող են ներառել, բայց չեն սահմանափակվում՝ եկամտի հարկով, ԱԱՀ-ով, սոցիալական ապահովության վճարներով և այլ հարկերով:
Դրամական և փաստաթղթային պահանջները
Հայտարարությունը պետք է ուղեկցվի մի շարք փաստաթղթերով, որոնք հաստատում են ֆիզիկական անձի պարտավորությունները և դրանց չկատարման պատճառները։ Այս փաստաթղթերը կարող են ներառել՝
- վճարումների ապացույցները (օրինակ, բանկային փոխանցումների արձանագրությունները),
- հարկային հաշվետվությունները,
- համապատասխան պայմանագրեր կամ այլ փաստաթղթեր, որոնք հիմնավորում են պարտավորությունների կառավարման մանրամասները:
Հաստատման գործընթացի քայլերը
Հայտարարության լրացման և ներկայացման գործընթացը հետևյալ քայլերից է բաղկացած:
- Հայտարարության լրացում - Պետք է ուշադիր լրացնել բոլոր պահանջվող դաշտերը, ներառյալ անձնական տվյալները, հարկային պարտավորությունները և դրանց չկատարման պատճառները:
- Համապատասխան փաստաթղթերի հավաքագրում - Ինչպես նախկինում նշվեց, անհրաժեշտ է հավաքել բոլոր պարտադիր փաստաթղթերը:
- Հայտարարության և փաստաթղթերի ներկայացում - Դրանք պետք է ներկայացնել ՀՀ ՊԵԿ-ին, ինչպես առկա եղանակներով, այնպես էլ էլեկտրոնային ձևով:
Ֆորմայի մանրամասն վերլուծություն
Հայտարարության ձևը բաղկացած է մի շարք բաժիններից, որոնք պետք է լրացվեն։ Ամեն մեկի կարևորությունը և սխալներ թույլ տալու հնարավորությունը ներկայացված են ստորև:
Դաշտերի նկարագրություն
- Անուն, ազգանուն, հայրենիքը - Այս դաշտերը պետք է լրացվեն արժանահավատ տվյալներով, քանի որ դրանք կիրականացնեն ձեր անհատականությունը:
- Հարկային պարտավորությունների ցուցակ - Սա պետք է լինի բացառապես ճշգրիտ, քանի որ սխալներ կարող են հանգեցնել լրացուցիչ քրեական պատասխանատվության:
Մեր ուշադրության կենտրոնում պահելու սխալները
Արդյունքում, կարևոր է, որպեսզի ֆիզիկական անձինք ուշադիր լինեն հայտարարության լրացման ընթացքում՝ խուսափելու համար հետևյալ սխալներից:
- Վճարումների չհաստատումը՝ փորձելով հիմնավորել, որ պարտավորությունները կատարվել են, սակայն փաստական ապացույցներ չեն ներկայացվել:
- Հանրային տվյալների մուտքագրումը՝ առանց վավերացման:
Հասարակական մասնակցություն և վերահսկություն
Հարկային պարտավորությունների գանձման գործընթացը կարևոր է, որովհետև այն ապահովում է հասարակության ֆինանսական կայունությունը։ Նախկինում, հարկային մարմինները հաճախ ստիպված էին հովանավորում տալ պարտավորություններ չկատարող ֆիզիկական անձանց, ինչը հանգեցնում էր ֆինանսական կորուստների։ Այս որոշումը նպատակ ունի ստեղծել ավելի հստակ և վերահսկելի համակարգ, որի միջոցով հասարակությունը կարող է վերահսկել և գնահատել հարկային վարչարարությունը:
Վերաբերմունքի իրատեսական ուղիները
Վերջին տարիներին փոխադարձ վստահության զարգացումը պետական մարմինների և հասարակության միջև, ինչպես նաև հարկային տեղեկատվության հասանելիությունը, կարող է օգնել նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը: Այս գործընթացի կարևորությունը նաև հիմնված է հասարակությունից եկող ռեակցիաների վրա:
Վերջնական դիտարկումներ
Հարկային պարտավորությունների գանձման մասին սա որոշումը (N3131-Ա) տրամադրում է հստակ ուղեցույցներ, որոնք օգնում են թե՛ ֆիզիկական անձանց, թե՛ պետական մարմիններին՝ իրականացնել թափանցիկ և առավել արդյունավետ հարկային վարչարարություն։ Այսպիսով, յուրաքանչյուր անձ պետք է ունենա իր պարտավորությունները ճիշտ գնահատելու և կատարելու գիտակցություն:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվում է հստակ և դժվարին իրավական շրջանակներում: Նպաստելով հարկային պարտավորությունների կատարմանը, վարչությունը օգտագործում է տարբեր մեթոդներ, որոնք ներառում են ինչպես վարչական, այնպես էլ դատական գործողություններ:
Պետության կողմից սահմանված ժամկետներում հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ կարող են կիրառվել փաստաթղթային վերահսկողության միջոցներ, ինչպիսիք են հարկային պահանջները, հարկային պարտավորությունների կատարումն ապահովող պայմանագրերը և այլն:
Այս գործընթացում կարևոր դեր ունեն նաև հարկային պարտավորությունների կապակցությամբ ներկայացված դիմումները և պահանջները, որոնք կարող են ուղղվել ՀՀ ՊԵԿ-ին: Վստահություն ունենալով օրենքի նկատմամբ և չկատարելով հարկային պարտավորությունները, մարդը կարող է ենթարկվել վարչական պատասխանատվության:
Ելք դեպի դատական համակարգ
Այսօրվա օրոք, հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել նաև դատական համակարգի ներգրավմանը, երբ ֆիզիկական անձը, չկարողանալով լուծել իր հարկային պարտավորությունները, դիմում է դատարան:
Դատական գործընթացները կարող են ներառել հարկային պահանջների վիճարկում ու բողոքարկում, ինչը ենթադրում է, որ հարկային պարտավորությունների չկատարումը կարող է դառնալ երկարատև և սուր բանավեճերի առիթ:
Դատարաններում ներկայացվող նյութերը պետք է ունենան իրավաբանական հիմքեր և հաստատված փաստաթղթեր, որոնք վկայում են վճարման անկարողության մասին: Դատարանը կարող է նաև պահանջել լրացուցիչ ապացույցներ, որոնք կօգնեն հաստատել պարտավորությունների չկատարումը:
Հարկային իրավաբանական վարչության դերը և ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը խաղում է կարևոր դեր հարկային պարտավորությունների կատարման վերահսկողության գործընթացում: Վարչությունը պատասխանատու է ոչ միայն հարկային պարտավորությունների գանձման համար, այլ նաև իրավաբանական խորհրդատվություն տրամադրելու և օրենքի կատարելագործման համար:
Այս վարչության աշխատողները զբաղվում են նաև հարկային նշանակության օրենքների և կարգի ստեղծմամբ, որոնք նպաստում են հարկային հնարավորությունների հավասար ինֆորմացիոն միջավայրի ստեղծմանը:
Նրանց աշխատանքը շատ կարևոր է նաև հասարակության համար, քանի որ դրական ազդեցություն է ունենում երկրի տնտեսական կայունության վրա: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված դիրքորոշումները և առաջարկությունները կարող են վերափոխել հարկային քաղաքականությունը և ավելացնել բիզնեսի համար ստեղծված պայմանների բարելավման հնարավորությունները: