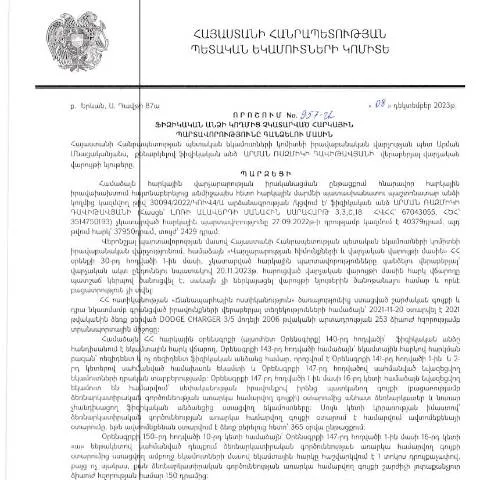
Վերլուծություն ՀՀ ՊԵԿ իրավաբանական վարչության 957-Ա որոշման
2023 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը պետք է ուսումնասիրել առավելագույն մանրամասնությամբ, քանի որ այն ազդում է ֆիզիկական անձանց հարկային պարտավորությունների վրա։ Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն սահմանում է ընթացակարգեր, որոնք վերաբերում են չկատարված հարկային պարտավորությունների վարձավարկմանը։
Ո՞վ է դիմում նշված որոշման շրջանակներում
Դիմելու հնարավորություն ունեն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դա կարող է վերաբերվել ինչպես քաղաքացիական, այնպես էլ այլ բնագավառների անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկերը, VAT-ն և այլ հարկեր։
Չկատարված հարկային պարտավորությունների ենթադրյալ պատճառները
- Ֆինանսական դժվարություններ՝ անձինք կարող են չկարողանալ վճարել հարկերը տարբեր պատճառներով, ինչպիսիք են աշխատանքից դուրս գալը կամ եկամուտների անկումը,
- Տեղեկատվական անհանգստություններ՝ խնդիրներ, որոնք կապված են հարկային համակարգի դյուրին հասանելիության և պարզության պակասի հետ,
- Այլ պատճառներ՝ որոնք կարող են ազդել հարկերի վճարման գործընթացի վրա, օրինակ՝ առողջական խնդիրներ կամ ընտանեկան հանգամանքներ:
Որպեսզի դիմումը լինի արդյունավետ, ինչ քայլեր պետք է կատարեն դիմողները
Առաջին քայլը պետք է լինի հարկային պարտավորությունների ճշգրիտ գնահատումը. Դիմողները պետք է ուսումնասիրվեն իրենց հարկային պատմությունը և գնահատեն, թե որ պարտավորությունները չեն կատարվել:
Դիմելու գործընթացը
- Հավաքել բոլոր անհրաժեշտ փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների առկայությունը:
- Հետազոտել հարկային օրենսդրությունն ու համապատասխան օրենքները՝ հասկանալու գործընթացը:
- Լրացնել համապատասխան դիմումը՝ Դիմում 957-Ա, որը պետք է ներկայացվի ՀՀ ՊԵԿ:
Ֆորմայի մանրամասն վերլուծություն
Դիմում 957-Ա ֆորման ունի մի քանի բաղադրիչ, որոնք պետք է ճիշտ լրացվեն, որպեսզի դիմումը ընդունվի:
Վերահսկման և հաստատման դաշտեր
| Դաշտ | Նկարագրություն | Շրջանակ |
|---|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի լրիվ անունը | Պարտադիր |
| Հեռախոսահամար | Հեռախոսով կապի միջոցը | Պարտադիր |
| Հարկային պարտավորությունների տեսակը | Նշել, թե որոնք են չկատարված պարտավորությունները | Պարտադիր |
Ընդունման գործընթացը
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ն ունի 30 օր՝ դիմումը մշակելու և որոշում կայացնելու համար: Դիմորդը պետք է ուշադիր հետևի ընթացքին, քանի որ որոշման ընդունման մեջ կարող են լինել ուշացումներ:
Ի՞նչ է տեղի ունենում որոշման կայացումից հետո
- Թույլատրելի վճարումներ՝ Եթե դիմումը հաստատվի, դիմորդը կստանա տեղեկություն, թե ինչպես կատարել վճարումները:
- Վերաքննման իրավունք՝ Եթե որոշումը բացասական է, դիմորդն ունի իրավունք վերաքննության դիմում ներկայացնելու:
Կողմերի պարտավորությունները և իրավունքները
Դիմողները պետք է ունենան տեղեկություն իրենց իրավունքների և պարտավորությունների մասին:
Իրավունքներ
- Հետադարձ կապի իրավունք՝ դիմողները պետք է լինեն կիրթ և զինված տեղեկատվությամբ:
- Լրիվ տեղեկատվության ստացում՝ հարկային մարմնում դիմողը իրավունք ունի ստանալ ամբողջական և ճշգրիտ տեղեկատվություն:
Պարտավորություններ
- Փաստաթղթերի ներկայացում՝ դիմողները պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը՝ արժեքավոր հիմքեր համար:
- Օգտագործել պարզեցված լեզու՝ դիմողները պետք է փորձում պայմանագրերը, դիմումները և տեղեկությունները ներկայացնել պարզ և հասկանալի ձևով:
Հնարավոր դժվարություններ և դրանց հաղթահարում
Դիմողների կողմից հաճախ կարող են առաջանալ դժվարություններ, ինչպես օրինակ՝ փաստաթղթերի բացակայություն կամ սխալ լրացված դիմումներ:
Ինչ անել՝ եթե փաստաթուղթը բացակայում է
- Կատարել նոր փաստաթղթերի մասնակցություն՝ դիմողները պետք է աշխատեն հավաքել անհրաժեշտ փաստաթղթերը:
- Դիմել խորհրդատվության՝ հարկային մասնագետներից կամ փաստաբաններից խորհուրդ ստանալու նպատակով:
Դիմումի ընթացքը և վերջնական որոշումը
Այս գործընթացը կարող է տևել մի քանի շաբաթից մինչև մի քանի ամիս, կախված դիմումի բարդությունից:
Դիմողը պետք է լավ տեղեկացված լինի, թե ինչպիսի փուլերից պետք է անցնի:
Հաջորդ քայլերը որոշման ընդունումից հետո
- Վճարման ռեժիմի մշակման անհրաժեշտություն՝ հարկային պարտավորությունները պետք է կատարվեն ժամանակին:
- Հնարավոր վերանայման մասին տեղեկացումը՝ դիմողը պետք է ունենա տարբերակներ, եթե որոշումը հարկային մարմինների կողմից չէ հաստատվում:
ՊԵԿ-ի որոշման բովանդակությունը և դրա ազդեցությունը հարկային համակարգի վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի դեկտեմբերի 8-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 957-Ա որոշումը նպատակ ունի ժամանակին և արդյունավետորեն կազմակերպել հարկային պարտավորությունների կատարումը: Որոշումը մշակվել է հաշվի առնելով հարկ վճարողների կողմից իրականացվող պարտականությունների չկատարման աճող դեպքերը, ինչը էական ազդեցություն է ունեցել պետական բյուջեի կազմավորման վրա:
Այս որոշմամբ ՊԵԿ-ը սահմանել է հատուկ մեխանիզմներ, որոնք թույլ են տալիս բարելավել հարկային հավաքումների գործընթացը, ինչպես նաև նվազեցնել հարկային պարտքերի acumulación-ը: Որոշումը նախատեսում է նմանատիպ դեպքերի համար նոր ժամկետներ, որոնք հարկ վճարողների համար պարտադիր են:
Հարկային պարտավորությունների կուտակումը կարող է հանգեցնել ոչ միայն ֆինանսական դժվարությունների, այլև քրեական պատասխանատվության: Այսպիսով, 957-Ա որոշումը, իր մեջ պարունակելով հարկային պարտավորությունների կատարումը խթանելու և դրանց գանձման մեթոդաբանությունը, նպատակ ունի կանխել ապագա իրավախախտումները:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, ըստ 957-Ա որոշման, ներառում է մի շարք քայլեր, որոնց միջոցով ՊԵԿ-ը ապահովում է հարկ վճարողների պարտքերի արդյունավետ գանձումը: Առաջինը, հարկ վճարողը պետք է տեղեկացված լինի իր պարտավորությունների մասին՝ ծանուցման միջոցով, որն ուղարկվում է նրա գրանցված էլեկտրոնային հասցեին:
Եթէ հարկ վճարողը չի արձագանքում ծանուցմանը կամ չի կատարում պարտավորությունը, ՊԵԿ-ը կարող է կիրառել հարկային պարտքի գանձման մեթոդներ, այդ թվում՝ բանկային հաշիվների արգելափակում կամ գույքի բռնագանձում: Կիրառվող միջոցներն ուղղված են պարտքի արագ գանձմանը և հարկ վճարողների խթանմանը՝ կատարել իրենց պարտավորությունները:
Հարկ վճարողները նաև ունեն իրավունք դիմելու ՊԵԿ-ին՝ հարկային պարտավորությունների վերանայման կամ հետաձգման վերաբերյալ: Որպես կանոն, նման դիմումները պետք է ներկայացվեն՝ նշելով համապատասխան պատճառներ, ինչպես նաև տրամադրելով հիմնավորումներ:
Հարկային պարտավորությունների կատարումը և էլեկտրոնային ծառայությունների խթանումը
ՀՀ ՊԵԿ-ը հատուկ ուշադրություն է դարձնում հարկային պարտավորությունների կատարմանը և դրանց արդյունավետ գանձմանը, հատկապես, երբ речь идет о физических անձանց: 957-Ա որոշումը խթանում է էլեկտրոնային ծառայությունների օգտագործումը, ինչը թույլ է տալիս հարկ վճարողներին արագ և հեշտությամբ իրականացնել իրենց պարտավորությունները՝ օգտագործելով իրենց անձնական հաշվեհամարը:
Այս գործընթացը պահանջում է, որ հարկ վճարողները ունենան էլեկտրոնային ստորագրված փաստաթղթեր, որոնք պետք է ներկայացվեն ՊԵԿ-ին: Այնուհետև, ՊԵԿ-ը ստանում է և հաստատում է բոլոր անհրաժեշտ տեղեկությունները, ինչի արդյունքում կարողանում է արագացնել պարտավորությունների կատարումը:
Հարկ վճարողները նույնպես կարող են օգտվել ՊԵԿ-ի պաշտոնական կայքից՝ ստանալու բոլոր անհրաժեշտ տեղեկությունները հարկերի, վճարումների և ընթացքի մասին: Սա, անկասկած, մեծացնում է հաշվետվողականությունը և կազմակերպվածությունը հարկային համակարգում: