Ամփոփում՝ հարկային պարտավորությունների գանձման վերաբերյալ
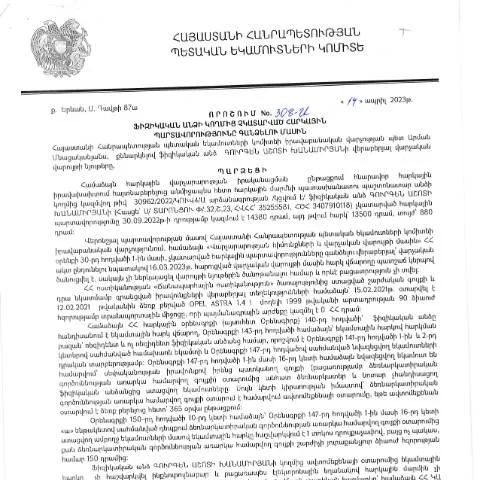
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 308-Ա որոշումը նախատեսում է կարևոր մեխանիզմներ, որոնք խթանում են հարկային պարտավորությունների կատարումը և նպաստում պետական բյուջեի համալրմանը։ Այս որոշման շրջանակներում ձևավորվում են հարցեր, որոնք վերաբերում են ոչ միայն ֆիզիկական անձանց հարկային պարտավորություններին, այլև դրանց գանձման գործընթացներին։
Ովքեր են կարողանում դիմել և ի՞նչ իրավիճակներում
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ։ Սակայն, հատուկ կարևորություն ունի այն, որ որոշումը ծածկում է մի շարք առանձնահատուկ պայմաններ, ինչպիսիք են՝
- Հարկային պարտավորությունների տեսակները: Այստեղ ընդգրկվում են եկամտային հարկ, արժեքների ավելացման հարկ, և այլ հարկեր, որոնք պարտադիր են վճարել:
- Պարտավորությունների ժամկետները: Հարկային պարտավորությունները պետք է կատարվեն մինչև օրենքով նախատեսված ժամկետը, հակառակ դեպքում կարող են կիրառվել տուգանքներ:
- Անձնական իրավիճակներ: Այդ թվում՝ սոցիալական պայմանները, որոնք կարող են ազդել հարկային պարտավորությունների կատարելու ունակության վրա:
Ֆորմայի առանձնահատկությունները՝ համեմատած հարակից փաստաթղթերի
Այս որոշումն առանձնանում է իր ձևավորմամբ և պահանջներով՝ համեմատած այլ փաստաթղթերի, ինչպիսիք են հարկային հայտարարագրերը կամ մյուս վարչական փաստաթղթերը։ Օրինակ՝
| Փաստաթուղթ | Տվյալների պարունակություն | Նպատակ |
|---|---|---|
| Հարկային հայտարարագիր | Հարկային պարտավորությունների մասին | Հարկերի հաշվարկ |
| 308-Ա որոշում | Չկատարված պարտավորությունների մասին | Պարտավորությունների գանձում |
Այսպիսով, 308-Ա որոշումը հատուկ է այն հանգամանքով, որ այն ուղղված է միայն այն դեպքում, երբ պարտավորությունները չեն կատարվել, ինչը կարեւորորեն տարբերակում է այն պարբերաբար հարկային հայտարարագրերից։
Դիմելու գործընթացը՝ քայլ առ քայլ
Դիմելու գործընթացը սկսվում է նախնական տեղեկություններով, որոնց հավաքագրումը և ճիշտ ներկայացումն անհրաժեշտ են ճիշտ ընթացակարգի ապահովման համար։ Ստորև ներկայացվում է գործընթացն ըստ քայլերի՝
- Տեղեկությունների հավաքագրում: Պետք է հավաքագրել բոլոր հարկային պարտավորությունների վերաբերյալ տեղեկությունները, ներառյալ պարտքեր, ժամկետներ և այլ անհրաժեշտ փաստաթղթեր:
- Դիմումի լրացում: Լրացնել 308-Ա որոշման հիման վրա նախատեսված ֆորման՝ անհրաժեշտ տեղեկություններով:
- Դիմումի ներկայացում: Դիմումը կարելի է ներկայացնել էլեկտրոնային կամ թղթային ձևաչափով:
- Հաստատման գործընթաց: Ստանալ հաստատման տեղեկություն՝ դիմումը ընդունելու և քննարկելու մասին:
Առաջարկվող ալիքներ դիմելու համար
Դիմելու գործընթացի համար հասանելի են մի քանի ալիքներ, որոնք ունեն իրենց առանձնահատկությունները՝
- Հեռախոսային կապ: Հնարավոր է զանգահարել հարկային ծառայություն՝ պարզելու համար ընթացակարգերի և պահանջների մասին:
- Էլեկտրոնային ծառայություններ: Ընդունվում են դիմումները Հայաստանում գործող էլեկտրոնային ծառայությունների միջով, ինչը արագեցնում է գործընթացը:
- Թղթային ձևաչափով ներկայացում: Դիմումները կարելի է ներկայացնել նաև ֆիզիկապես, հարկային ծառայության գրասենյակներում:
Ինչ անել, եթե դիմումը մերժվի կամ սխալ լրացվի
Դիմումը մերժվելու պարագայում կամ եթե հայտնաբերեք սխալներ, կարևոր է չսպասել և անմիջապես կատարել համապատասխան քայլեր։ Այդ թվում՝
- Մերժման պատճառի ուսումնասիրություն: Անհրաժեշտ է ծանոթանալ մերժման պատճառներին, որոնք նշված են դիմումի հետ վերադարձված փաստաթղթերում:
- Դիմումի լրացում կամ ուղղում: Այդ դեպքում, անհրաժեշտ է լրացնել կամ ուղղել դիմումը՝ հիմնվելով մերժման պատճառների վրա:
- Նոր դիմում ներկայացնել: Եթե անհրաժեշտություն կա, նոր դիմում կարող է ներկայացվել նորովի՝ հաշվի առնելով նախկինում կատարված սխալները:
Հայտնի ժամկետները և դրանք պահպանելու կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացում կարևորագույն խնդիրներից է ժամկետներին համապատասխանելը։ Յուրաքանչյուր գործընթաց ունի իր առանձին ժամկետները, որոնց պահպանումը խիստ պարտադիր է:
Օրինակ՝
- Դիմելու վերջնաժամկետները՝ որոշակի ժամկետներ՝ մինչև որոշման հրապարակումը:
- Փաստաթղթերի ներկայացման ժամկետները՝ նախատեսված օրենսդրությամբ:
Ժամկետներից ուշացման դեպքում հնարավոր են լրացուցիչ տուգանքներ կամ պարտավորությունների գանձման ընթացակարգերի սկսում:
Հիմնական խորհուրդներ դիմողներին
Այս որոշման շրջանակներում, որոշակի խորհուրդներ կարող են օգնել դիմողներին՝
- Տեղեկացվածություն: Պահեք տեղեկացվածություն՝ հարկային պարտավորությունների և դրանց ցուցումների մասին:
- Մշտական կապ: Ապահովեք անմիջական կապ հարկային ծառայության հետ՝ հարցերի ու պարզաբանումների համար:
- Սոցիալական աջակցության հարցում: Եթե ունեք սոցիալական խնդիրներ, տեղեկացրեք հարկային ծառայությանը՝ անհրաժեշտության դեպքում:
Այսպիսով, 308-Ա որոշումը կարևոր դեր ունի հարկային պարտավորությունների գանձման գործընթացում և դրանով իսկ նպաստում է պետության տնտեսական կայունությանը։
ՊԵԿ իրավաբանական վարչության 308-Ա որոշման կարևորությունը և ազդեցությունը հարկային համակարգի վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ 308-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի Հայաստանի հարկային համակարգի կայունության և արդարության համար: Որոշումն ուղղված է հարկային պարտականությունների կատարումը խախտած ֆիզիկական անձանց նկատմամբ հարկային օրենսդրության կիրառմանը և հարկային պարտավորությունների հավաքագրմանն առավել արդյունավետ մեթոդների մշակմանը: Գրեթե բոլոր երկրներում հարկային պարտավորությունների չկատարումը առաջացնում է ոչ միայն ֆինանսական խնդիրներ, այլև սոցիալական արդարության, վստահության և պետական կառավարման արդյունավետության հարցեր:
Որոշման գործնական կիրառություն և ընթացակարգերը
308-Ա որոշման մեջ նշված ընթացակարգերը նախատեսում են ֆինանսական պարտավորությունների կատարման ապահովման մեթոդներ, որոնք կարելի է կիրառել օրենսդրական և վարչական մակարդակներում: Այս որոշման ընդունումը ենթադրում է, որ բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, կարող են ենթարկվել վարչական պատասխանատվության: ՊԵԿ-ը պարտավոր է այս գործընթացը իրականացնել առավելագույնս թափանցիկ և հասկանալի ձևով՝ ապահովելով քաղաքացիների համար տեղեկատվություն և աջակցություն:
Այս համատեքստում կարևոր է նաև սեկտորի ներկայացուցիչների, մասնավորապես հարկային խորհրդատվական ծառայությունների, դերակատարումը, ովքեր կարող են ներկայացնել իրավաբանական և ֆինանսական խորհուրդներ քաղաքացիներին՝ հարկային պարտավորությունների պատշաճ կատարման հարցում:
Հարկային պարտավորությունների վերստուգման գործընթացը և քաղաքացիների իրավունքները
308-Ա որոշման համաձայն, հարկային պարտավորությունների վերստուգման գործընթացը պետք է իրականացվի հստակ օրենսդրական հիմքով, որտեղ կարևոր է նաև քաղաքացիների իրավունքների պաշտպանությունը: ՊԵԿ-ն ունի պարտավորություն ապահովել, որ բոլոր հարկ վճարողները տեղեկացված լինեն իրենց պարտավորությունների մասին և ունենան հնարավորություն ներկայացնելու հիմնավորելիքներ կամ բողոքներ: Այդ համակարգը նախատեսում է նաև գործիքներ, որոնք քաղաքացիներին հնարավորություն կտրամադրեն վերահսկելու իրենց հարկային պարտավորությունների կատարման ընթացքը:
Նման գործընթացները կարևոր են ոչ միայն քաղաքացիների համար, այլև պետության համար, քանի որ լավ կառավարված հարկային համակարգը բարձրացնում է պետական եկամուտները և կանխում է հարկային խուսափումը: Հետևաբար, 308-Ա որոշումն ունի լայն տեսականի և պոտենցիալ ազդեցություն եվրոպական չափանիշներին համապատասխանող հարկային վարչագիտության զարգացման վրա: