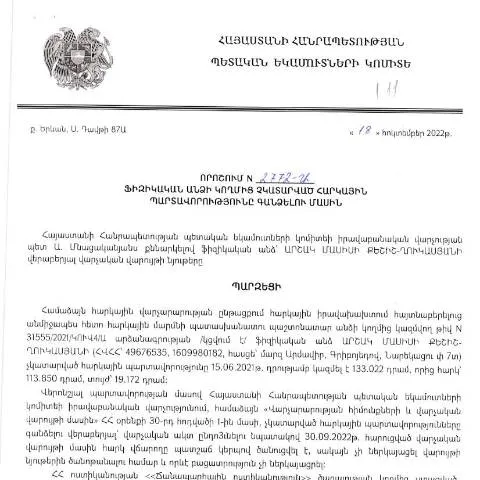
Գլխավոր դատողությունները «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շուրջ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 18.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N2772-Ա որոշումը հանդիսանում է հիմնական իրավաբանական փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարման ժամկետները և ընթացակարգը:
Այս փաստաթուղթը նախատեսում է այն պայմանները, որոնցում հարկային պարտավորությունները չեն կատարվում, ինչպես նաև սահմանում է դրանց գանձման միջոցները: Այն ունակ է կարգավորելու հարկային պարտավորությունների բացակայությունը կամ չկատարվածությունը, ինչը կարևոր է հարկային վարչության գործունեության համար:
Ովքեր են ներգրավված այս գործընթացում
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն դրանք չեն կատարել: Հատկապես այն անձինք, որոնք:
- Չեն վճարել իրենց հարկերը նախատեսված ժամկետում;
- Ունեն բացակայող հարկային փաստաթղթեր;
- Այսօր մնում են հարկային պարտավորությունների նկատմամբ:
Այսպիսով, եթե դուք անձամբ կամ ձեր իրավաբանական ներկայացուցիչներով հավակնում եք գանձումը, ապա դուք պետք է ծանոթ լինեք այս որոշման բոլոր դրույթներին:
ԴԵՆԵՔԽ ԸՆԹԱՑՔԸ
Դիտարկենք, թե ինչպես է իրականացվում այս գործընթացը՝ քայլ առ քայլ:
- Ավելի սկզբում, հարկային մարմը, եթե նկատում է հարկային պարտավորությունների չկատարման դեպքեր, կատարում է ուսումնասիրություն:
- Իրավաբանական վարչությունը հրապարակում է որոշումը և իրավական հիմք տալիս պարտավորությունների կատարման վերաբացման համար:
- Ներկայացվում է համապատասխան հայտարարություն՝ հարկ վճարող անձի կողմից:
- Հարկային մարմինը ստանում է տեղեկություններ ու պարզաբանող փաստաթղթեր, որից հետո որոշվում է՝ կատարում են պարտավորություն:
- Եթե վերը նշված գործողությունները չներկայացվեն, ապա գանձումը կարող է իրականացվել դատական կարգով:
Գանձման միջոցները և կիրառվող իրավաբանությունը
Հարկային պարտավորությունների գանձմանն ուղղված միջոցները կարող են տարբեր լինել: Նախարարության իրավական հայտարարությունների և գործողությունների արդյունքում կարող են կիրառվել հետևյալ միջոցները:
- Ստացվող տոկոսադրույքները՝ պարտավորության ժամկետին համապատասխան;
- Հարկային օրենսդրության համաձայն պարտավորոցների պահանջարկը;
- Դատական արգելանքների կիրառումը:
Այսպիսով, յուրաքանչյուր ֆիզիկական անձ, որը չի կատարել հարկային պարտավորությունները, կարող է հանդիպել տարբեր իրավական հետևանքների:
Հրաժարումը, սխալները և թերությունները
Եթե դուք ստանում եք վճարման պահանջ, որը հիմնված է N2772-Ա որոշման վրա, բայց կարծում եք, որ կարող եք մերժել կամ ունեք հիմնավոր պատճառներ՝ սխալների կամ թերությունների համար, ապա դուք պետք է կողմնորոշվեք հետևյալ քայլերին:
- Առաջին հերթին, ստուգեք, թե արդյոք փաստաթուղթը կարգավորված է, և ֆիզիկական անձի տեղեկությունները ճիշտ են:
- Եթե նկատվես սխալներ, ապա անհապաղ դիմեք հարկային մարմին:
- Այնուհետև, ներկայացրեք հարցը՝ փորձելով աջակցել ձեր դիրքորոշմանը: Այստեղ կարող եք հետևել «Հարցերի ներկայացման» գործընթացին:
Խուսափեք այնպիսի հանգամանքներից, որոնք կարող են թողնել բացասական հետևանքներ Ձեր հարկային առումով:
Անհրաժեշտ փաստաթղթերի տեսակները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման իրականացման համար անհրաժեշտ է համապատասխան փաստաթղթերի ցանկ:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Ֆիզիկական անձի կողմից ներկայացվող հարկային պարտավորությունների վերաբերյալ տեղեկությունները: |
| Հիմնավորումները | Ինչպես օրինակ՝ եկամտի ապացույցներ, որ փաստում են՝ հարկային պարտավորությունները չեն կատարում: |
| Փաստաթղթեր սննդային ծախսերը ծախսելու մասին | Դրանք կարող են հանդիսանալ որպես ապացույցներ հարկային պարտավորությունների գործարանում: |
Ամփոփումներ և կարևորությունները
Այս որոշումը ունի խոր նշանակություն ինչպես պետական, այնպես էլ յուրաքանչյուր ֆիզիկական անձի համար, քանի որ հարկային պարտավորությունների կատարումը երկուստեք կարևոր է: Յուրաքանչյուր անձ պետք է գիտակցի, որ հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ հետևանքներ, որոնք կարող են ազդել ինչպես անձնական, այնպես էլ ֆինանսական վիճակի վրա:
Ուստի, հարկային պարտավորությունների ճիշտ և ժամանակին կատարման անհրաժեշտությունը բացարձակապես կարևոր է՝ հաշվի առնելով, որ ՀՀ ՊԵԿ-ը մշտապես վերահսկում է հարկային գործընթացները:
Նոր հարկային պարտավորությունների ձևաչափեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2772-Ա որոշման շրջանակներում, հարկային պարտավորությունների ձևաչափերը կարևոր դեր են խաղում պարտավորությունների արդյունավետ կառավարման գործում։ Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, վճարներ, Ֆինանսական որակի ապահովման համար պարտավորություններ, ինչպես նաև այլ հարկեր։ Ամեն մի պարտավորություն պետք է ճիշտ ձևակերպված լինի, որպեսզի կարողանա լիարժեքորեն կատարելի լինել։
Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ կախված ֆիզիկական անձի գործունեության բնույթից և եկամուտների աղբյուրներից։ Օրինակ, եթե անձը զբաղվում է ձեռնարկատիրության գործունեությամբ, ապա նրա հարկային պարտավորությունները կներառեն ինչպես եկամտային հարկերը, այնպես էլ շահույթին վերաբերող հարկային պարտավորությունները։ Ծառայությունների ոլորտում աշխատող ֆիզիկական անձինք պիտի դրսևորեն հարկային պարտավորությունների խիստ պահպանում, հատկապես, եթե նրանց եկամուտները կազմում են բարձր հորիզոնականներում։
Հարկային պարտավորությունների խախտման հետևանքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է ոչ միայն հարկային պարտավորությունների գանձում, այլև խախտումների հետևանքները, որոնք կարող են առաջանալ հարկային օրենսդրության պայմաններին համապատասխան չկատարելու հետևանքով։ Խախտումները կարող են հանգեցնել վարչական տուգանքների, այդ թվում՝ երկակի հարկման, ինչպես նաև պարտքի ավելացման։
Հարկային պարտավորությունների ապօրինի չկատարումը կարող է նաև վնասել ֆիզիկական անձի սոցիալական կարգավիճակին, քանի որ պետությունը կարող է կիրառել լրացուցիչ միջոցներ՝ պարտավորությունների կատարման ապահովման համար։ Եթե անձը խախտել է հարկային պարտավորությունները, ապա հարկային վարչությունը իրավունք ունի կիրառել լուրջ միջոցներ, ինչպիսիք են՝ դրամական միջոցների բռնագրավումը, հաշվետությունների սահմանափակումը կամ նույնիսկ դատարան դիմելը։
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման, նախատեսում է մի շարք փուլեր, որոնք պետք է կատարվեն հետևողականորեն։ Առաջին փուլը տարվում է պարտավորության մասին ծանուցում ներկայացնելով տվյալ անձին՝ մատնանշելով նրա պարտավորությունները և նախատեսված ժամկետները։ Գանձման գործընթացը կարող է սկսվել միայն այն դեպքում, երբ պարտավորությունը չի կատարվել տվյալ ժամկետում։
Հաջորդ փուլում ՀՀ ՊԵԿ-ը, հիմնվելով օրենքի պահանջների վրա, կարող է գործել որպես միջնորդ՝ պարտավորության կատարումը ապահովելու համար։ Եթե ֆիզիկական անձը շարունակում է մերժել կամ անտեսել պարտավորությունների կատարումը, ապա վարչությունը կատարում է հարկային պարտավորության գանձման գործընթացը՝ կիրառելով համապատասխան վարչական միջոցներ։ Այդ թվում կարող է լինել պարտքի գանձումը դատարանի միջոցով կամ այլ իրավական միջոցներով։