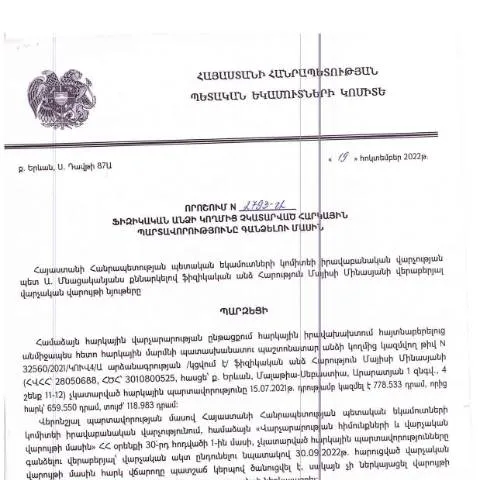
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 թվով 2793-Ա որոշումը սահմանում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման համար իրականացվող լրացուցիչ քայլերի կրճատման և պարզեցման մեթոդները: Այս որոշումը հատուկ ուշադրություն է դարձնում այն դեպքերին, երբ հարկային պարտավորությունները չեն կատարվում ժամանակին, և դա կարող է հանգեցնել ավելացվող տուգանքների և վարչական պատասխանատվության:
Դրույթները նախատեսում են, որ հարկային մարմինները ունեն իրավունք՝ սեփական նախաձեռնությամբ, կատարել հարկային պարտավորությունների կատարողականի ստուգման գործընթացը, հետևել պարտավորությունների կատարման ընթացքին և, անհրաժեշտության դեպքում, կիրառել հարկային ծանուցումներ:
Այս գործընթացը հնարավոր է իրականացնել էլեկտրոնային եղանակով, ինչը թույլ է տալիս արագացնել վարչական ընթացակարգերը և նվազեցնել քաղաքացիների համար ռիսկայնությունը:
Օրենսդրական կարգավորումներ և դրանց ազդեցությունը հարկային պարտավորությունների կատարումի վրա
ՀՀ հարկային օրենսդրությունը մշտական փոփոխությունների ենթարկվում է, ուստի կարևոր է մնալ տեղյակ օրենքների գործողությունից և համապատասխան փոփոխություններից: 2025 թվականին Աղբյուրի նոր փոփոխությունները հնարավորություն կտան հարկային մարմիններին ավելի արդյունավետ գործունեություն ծավալել և բարելավել հարկային պարտավորությունների վերահսկողությունը:
Օրենսդրության փոփոխությունները նաև սահմանում են նոր դրույթներ, որոնք վերաբերում են հարկերի վճարման կարգին և պարտավորությունների ժամկետներին: Այդ փոփոխությունները, մասնավորապես, միտված են նվազեցնելու հարկային պարտավորությունների չկատարումից բխող ռիսկերը և ապահովելու քաղաքացիների իրավունքները:
Հարկային մարմինները, հետևելով այդ փոփոխություններին, պարտավոր են կատարել իրենց գործառույթները փոխված պայմաններում, ինչը նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է նկատի ունենա, որ պարտավորությունները պետք է կատարվեն ոչ միայն ժամանակին, այլև համաձայն նոր օրենքների:
Հարկային պարտավորությունների պատասխանատվություն և վերջնաժամկետներ
Հարկային պարտավորությունների կատարման լրջությունն ու պատասխանատվությունը կարևոր գրավական են պետության ֆինանսական կայունության համար: 2793-Ա որոշման հիման վրա, հարկային պարտավորությունների չկատարումը կամ ուշացումը կարող է հանգեցնել մեծ թվով վարչական տուգանքների և որոշակի դեպքերում, դատական գործընթացների:
Ժամկետները, որոնք սահմանված են հարկային պարտավորությունների կատարման համար, կախված են յուրաքանչյուր հատուկ դեպքից, սակայն դրանց խախտումը կարող է հանգեցնել 30-90 օր ժամկետների միջակայքում տուգանքների: Այսպիսով, յուրաքանչյուր ֆիզիկական անձը պետք է վերահսկի իր պարտավորությունների կատարման ժամկետները և կազմակերպի իր ֆինանսական հոսքերն այնպես, որ ժամանակին կատարի հարկային վճարումները:
Հարկային մարմինները նաև հնարավորություն ունեն առաջարկել անհատական լուծումներ որոշ դեպքերում, եթե քաղաքացիները չեն կարողանում կատարել իրենց պարտավորությունները: Սա հանդիսանում է լրացուցիչ և կարևոր միջոց, որով քաղաքացիները կարող են դիմել հարկային մարմիններին, եթե նրանց ֆինանսական վիճակը չի թույլատրում կատարել իրենց պարտավորությունները: