Նախաբան՝ հարկային պարտավորությունների կատարումը և կառավարության նպատակը
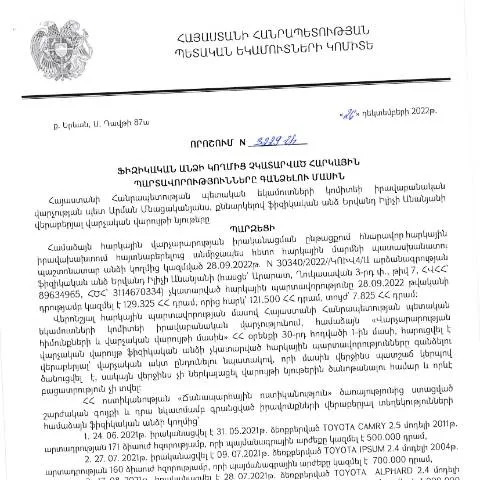
Հայաստանի Հանրապետության կառավարության 2022 թվականի դեկտեմբերի 26-ի N3229-Ա որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ձմեռային շրջանում արդիականություն ձեռք բերեց, քանի որ այն ուղղված է հարկային պարտավորությունների կատարման գործընթացի կարգավորմանը։ Այս որոշումը նպատակ ունի ապահովել պետական բյուջեի համալրում և հարկային կարգապահության բարձրացում, միևնույն ժամանակ ապահովելով քաղաքացիների իրավունքների պաշտպանության մեխանիզմները:
Տրամադրության շրջանակը և նշանակությունը
Այս որոշումը սահմանում է այն պայմանները, որոնց ներքո պետական հարկային մարմինները (ՀՀ ՊԵԿ) կարող են սկսել չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այն ունի ուղեկցող փաստաթուղթ, որը ներկայացնում է ֆիզիկական անձի համար պարտադիր անհրաժեշտ փաստաթղթերի ցանկը։ Ցանկը կարող է փոփոխվել, կախված յուրաքանչյուր անհատի առանձնահատկություններից:
Փաստաթղթերի ցանկ տարբեր իրավիճակներում
- Անձնական տեղեկատվություն - անձի նույնականացման քարտ, ծննդյան վկայական, սոցալական ապահովության համարը:
- Հարկային հայտեր - բոլոր հարկային հայտարարությունները, որոնք ներկայացվել են վերջին երեք տարիների ընթացքում:
- Հարկային պարտավորությունների ապացույցներ - փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների չկատարման փաստը (օրինակ՝ բանկային փոստերի պատճեններ):
Դիմումների գործընթացը՝ քայլ առ քայլ
Դիմելու գործընթացը սկսվում է հարկային պարտավորությունների առկայության մասին տեղեկատվության ստացումից, որը կարող է ձեռքբերվել ՀՀ ՊԵԿ կողմից։ Այս տեղեկատվությունը ստանալուց հետո ֆիզիկական անձը պետք է պատրաստի համապատասխան փաստաթղթերը:
Քայլեր՝ դիմում ներկայացնելու համար
- Տեղեկատվության ստացում - ստուգել հարկային պարտավորությունների առկայությունը:
- Ընտրել համապատասխան փաստաթղթերը՝ նախանշված ցանկից:
- Պատրաստել դիմումը՝ լրացնելով անհրաժեշտ ձևերը (Dimum Dzev N2, օրինակ):
- Գրանցում և ներկայացում՝ դիմումը ներկայացնելով ՀՀ ՊԵԿ:
Դիմումն ընդունելու և մշակելու ընթացակարգը
Դիմումը ներկայացնելուց հետո ՀՀ ՊԵԿ-ն ունի 30 օրվա ընթացքում դրա ընդունման մասին տեղեկացնելու պարտավորություն։ Պարունակություն բացակայության դեպքում, կամ եթե առկա են լրացուցիչ փաստաթղթեր, դուք կարող եք ստանալ տեղեկություն նրանց լրացման մասին:
Ավարտական գործընթաց
Եթե դիմումը ընդունվում է, ապա ՀՀ ՊԵԿ-ն սկսում է կուտակված հարկային պարտավորությունների գանձման գործընթացը։ Անհրաժեշտության դեպքում, հարկային մարմինը կարող է իրականացնել նաև հարկային պարտավորությունների վճարման անհատական պայմաններ:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների և վարչական պատասխանատվության։ Ընդհանուր առմամբ, հարկային մարմինը կարող է կիրառել մի քանի մեթոդներ՝ պարտավորությունները գանձելու համար:
Հնարավոր հետևանքներ
- Տուգանքներ - ՀՀ օրենսդրության համաձայն, պարտավորությունների չկատարման համար կարող են կիրառվել ֆինանսական պատժամիջոցներ:
- Վարչական պատասխանատվություն - հնարավոր է նաև վարչական պատասխանատվության ենթարկում:
- Հարկային պարտավորությունների ավելացում - թերացված պարտավորությունները կարող են ավելանում՝ ըստ սահմանված տոկոսների:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
Այդ որոշումը նաև հաշվի է առնում քաղաքացիների իրավունքները՝ կապված հարկային պարտավորությունների կատարման հետ։ Ֆիզիկական անձը իրավունք ունեն դիմելու ՀՀ ՊԵԿ-ին՝ հետադարձ կապի և բացատրությունների ստացման համար:
Քաղաքացիների իրավունքները՝ մարդասիրական և իրավական հեռանկարում
- Հայտարարելու իրավունք - քաղաքացիները իրավունք ունեն դիմելու հարկային մարմիններին՝ իրենց պարտավորությունների մասին ցանկացած հարցով:
- Եղանակներ - դիմումները կարող են ներկայացվել ինչպես էլեկտրոնային եղանակով, այնպես էլ՝ ծառայությունների կենտրոններում:
- Վճարման պայմանները - քաղաքացիները կարող են պահանջել ճշգրտումներ կամ պայմաններ՝ կախված իրենց ֆինանսական իրավիճակից:
Նախագծի հաջողության ապահովման մեխանիզմները
Վերջին տարիներին, ՀՀ կառավարությունը ներդրել է նոր մեխանիզմներ՝ հարկային սահմանադրության բարեփոխումների շրջանակներում։ Դրանք միտված են քաղաքացիների համար առավել հասանելի և հարմարավետ ծառայություններ տրամադրելուն:
Մեխանիզմների նպատակները
- Ինտերնետային ծառայություններ - քաղաքացիները կարող են օգտվել էլեկտրոնային ծառայություններից՝ հարկային հայտարարությունները ներկայացնելու և մարելու համար:
- Տեղեկատվական համակարգերի զարգացմանը - ՀՀ ՊԵԿ-ն մշակում է նոր ծրագրեր, որոնք նպատակ ունեն ապահովել արագ և արդյունավետ սպասարկում:
- Կրթության և տեղեկատվության ուղղվածություն - քաղաքացիներին առավել մանրամասն տեղեկատվություն տրամադրելու միջոցառումներ:
Եզրակացություն և հետագա քայլեր
ՀՀ կառավարության N3229-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարումն իրականացնելու գործընթացում։ Քաղաքացիները պետք է տեղյակ լինեն իրենց իրավունքներին և պարտականություններին՝ հարկային ոլորտում:
Նրանք, ովքեր չգիտեն, թե ինչպես շարունակել հետագա քայլերը, կարող են դիմել մասնագետներին կամ օգտվել ՀՀ ՊԵԿ-ի տրամադրած տեղեկատվությունից։ Հարկային պարտավորությունների կատարման գործընթացի ճիշտ կազմակերպումը հնարավորություն է տալիս խուսափել ֆինանսական կորուստներից և կարգապահության խախտումներից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 2022 թվականի դեկտեմբերի 26-ին կայացրած թիվ 3229-Ա որոշումն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը ենթադրում է մի քանի փուլեր, որոնց ընթացքում հարկատուները պետք է ճիշտ տեղեկացված լինեն իրենց պարտականությունների մասին, ինչպես նաև իմանան, թե ինչ քայլեր պետք է ձեռնարկեն՝ իրավիճակը կարգավորելու համար:
Առաջին հերթին, հարկային պարտավորությունների գանձումը սկսվում է աստիճանական ծանուցման գործընթացով, որտեղ հարկատուները ստանում են ծանուցումներ իրենց պարտքերի մասին, ինչը հնարավորություն է տալիս նրանց կարգավորել դրանք նախքան այլ միջոցների կիրառումը: Ծանուցումը պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ պարտքի չափը, տուգանային տոկոսները, ինչպես նաև հակառակորդի դիմելու հնարավորությունները:
Եթե հարկատուն մինչ այդ չի կատարում վճարումները, ապա հաջորդ փուլում կարող է կիրառվել լիցենզիաների կամ այլ իրավունքների ժամանակավոր դադարեցում, ինչը կարող է ազդել նրա տնտեսական գործունեության վրա: Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը բացահայտում է ոչ միայն հարկային օրենսդրության պահանջները, այլ նաև պարտադիր է հարկատուների համար:
ՀՀ ՊԵԿ-ի կողմից իրականացվող վերահսկողության մեթոդաբանությունն ու կարգերը
ՀՀ ՊԵԿ-ն իրականացնում է հարկային վերահսկողություն տարբեր մեթոդներով, որոնք թույլ են տալիս պատշաճ վերահսկել հարկային պարտավորությունների կատարման գործընթացը: Հսկողության հիմնական խնդիրն է կանխարգելել հարկային խախտումները և ապահովել հարկային պարտավորությունների կատարման հետևողականությունը:
Վերահսկողության մեթոդները ներառում են հարկային ստուգումներ, հաղորդակցություններ հարկատուների հետ, ինչպես նաև տեղեկատվական վերլուծություն՝ հիմնված փաստաթղթերի և տվյալների վրա: Հարկային ստուգումների ընթացքում ՊԵԿ-ն կարող է պահանջել տարբեր փաստաթղթեր, որոնց թվում են՝ ֆինանսական հաշվետվություններ, բանկային հաշվեկշիռներ, ինչպես նաև այլ փաստաթղթեր, որոնք կարող են հաստատել հարկատուի գործունեությունը:
Ինչ վերաբերում է կարգերին, ապա հարկային վարչությունը պարտադիր է գործել օրենքի շրջանակներում և հետևել վարչական ընթացակարգերի կոդին: Սա նշանակում է, որ հարկային մարմինները պետք է հարգեն հարկատուների իրավունքները և ապահովեն, որ նրանց հետ տարվող աշխատանքն իրականացվի թափանցիկ և արդարացի:
Խախտումների դեպքում հարկային դատարանի հնարավորություններն ու ընթացակարգերը
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, սակայն հարկատուները հաճախ ունենում են իրավունք՝ վիճարկել հարկային վարչության որոշումները հարկային դատարանում: Այս գործընթացը ենթադրում է մի քանի փուլերի անցում:
Առաջին հերթին, հարկատուները պետք է ներկայացնեն դիմում՝ նշելով վիճարկման պատճառները, ինչպես նաև անհրաժեշտ փաստաթղթերը, որոնք կարող են հիմնավորել նրանց դիրքորոշումը: Դիմումը պետք է ներկայացվի հարկային դատարան բացառապես օրենքով սահմանված ժամկետներում:
Հարկային դատարանը, քննության արդյունքում, կարող է հրաժարվել հարկային վարչության որոշումից, կամ, հակառակը, հաստատել այն: Հարկային դատարանի որոշումները կարող են վերաքննվել բարձրագույն դատարանում, ինչը հնարավորություն է ստեղծում հարկատուների համար՝ պաշտպանելու իրենց իրավունքները:
Այսինքն, հարկային դատարանի համակարգը կարևոր դեր է կատարում՝ նպատակ ունենալով ապահովել իրավական պաշտպանության հավասարակշիռ գործընթացները, և սրանով նպաստել հարկային օրենսդրության կիրառման արդարացիությանը: