Հարկային պարտավորությունների գանձումը. Քայլ առ քայլ ուղեցույց
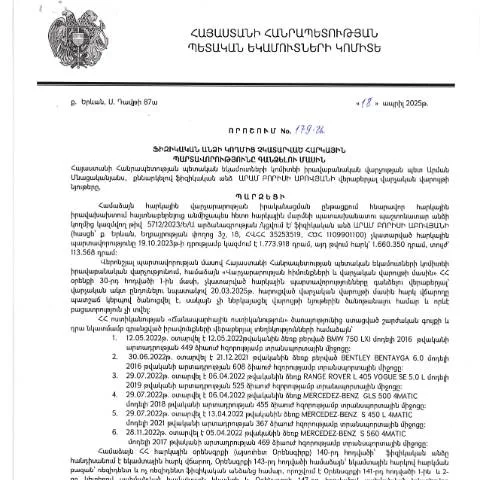
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 18.04.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 179-Ա որոշումը ներկայացնում է կարևոր գործընթաց, որը վերաբերում է հարկային պարտավորությունների կատարմանը և դրանց չկատարման հետևանքներին: Այս փաստաթուղթը բաղկացած է մի շարք նրբություններից, որոնք անհրաժեշտ է հաշվի առնել:
Հարկային պարտավորությունների էությունը
Հարկային պարտավորություններն այն պարտավորություններն են, որոնք ֆիզիկական անձիք պարտավոր են կատարել պետական բյուջեի համար՝ ըստ օրենսդրության: Այս պարտավորությունները կարող են ներառել եկամտային հարկ, շարժական և անշարժ գույքի հարկեր, ինչպես նաև այլ հարկեր: Երբ այդ պարտավորությունները չեն կատարվում, պետությունը կարող է սկսել գանձման գործընթաց:
Դրույթները, որոնց հիման վրա իրականացվում է գանձումը
Հարկային պարտավորությունների գանձումը տեղի է ունենում հետևյալ օրենսդրական ակտերի հիման վրա:
- Հայաստանի Հանրապետության հարկային օրենսդրություն
- ՀՀ վարչական կարգավորումների օրենսգիրք (HO-139-N)
- ՀՀ ՊԵԿ վարչական որոշումներ
Ովքե՞ր կարող են դիմել
Այս փաստաթուղթը ներկայացված է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք: Դիմումը կարող է լրացնել նաև իրավաբանական ներկայացուցիչը:
Փաստաթղթի լրացման տարբերակները
Գանձման գործընթացի համար նախատեսված փաստաթուղթը կարող է լրացվել երեք ձևերով՝ առցանց, թղթային ձևով կամ առկա կարգով:
- Առցանց լրացում: Համաձայն որոշման, հարկային պարտավորությունների գանձման հայտը կարող է լրացվել ՀՀ ՊԵԿ պաշտոնական կայքում: Այդ նպատակով անհրաժեշտ է ունենալ նույնականացման էլեկտրոնային քարտ:
- Թղթային ձևով: Յուրաքանչյուր ֆիզիկական անձ կարող է լրացնել հայտարարությունը և ներկայացնել այն ՀՀ ՊԵԿ որևէ տարածքային ստորաբաժանում:
- Առկա կարգով: Դիմողը կարող է այցելել ՊԵԿ գրասենյակ և ստանալ աջակցություն փաստաթղթի լրացման ժամանակ:
Փաստաթղթի ներկայացման ժամկետները
Հարկային պարտավորությունները գանձելու մասին փաստաթղթերը պետք է ներկայացնել սահմանված ժամկետներում: Դրանք սովորաբար սահմանվում են յուրաքանչյուր հարկային տարվա ավարտից հետո, սակայն գործնականում կարող են փոփոխվել:
Գործընթացի ընթացքը. Քայլ առ քայլ
- Դիմումի լրացում: Վերոնշյալ եղանակներից մեկը պետք է ընտրել, ըստ անհատական նախընտրությունների:
- Ներկայացում: Լրացված փաստաթուղթը պետք է ներկայացնել համապատասխան մարմնին:
- Վերլուծություն: Հարկային մարմինը ստանում է դիմումը և այն ենթարկվում է քննության:
- Որոշման կայացում: Չկատարված պարտավորության առկայության դեպքում՝ կայացվում է որոշում:
- Հայտարարություն: Դիմողը ստանում է որոշման մասին ծանուցում, որտեղ նշվում են տվյալ պարտավորության մանրամասները:
Ինչպես հետևել դիմումի վիճակին
Դիմումն ուղարկելուց հետո, դիմողը կարող է հետևել իր դիմումի վիճակին ինչպես առցանց, այնպես էլ թղթի վրա ստացված ծանուցման միջոցով, որտեղ նշվում են վերոնշյալ տեղեկատվությունները:
Փաստաթղթի համակարգում հավաքված տվյալները
Ֆիզիկական անձը պետք է տրամադրի հետևյալ տվյալները:
| Տվյալ | Նկարագրություն |
|---|---|
| Անուն | Բոլոր հարկվող անձանց անունները պետք է նշվեն |
| Հարկային համար | Իրական հարկային համարի նշումը պարտադիր է |
| Անձնագիր | Անձնագրի տվյալները, եթե առկա են |
| Հարկային պարտավորություն | Պարտավորության մանրամասները, այդ թվում՝ գումարները |
Ինչ պետք է պահպանել
Դիմողի համար կարևոր է պահպանել բոլոր ներկայացված փաստաթղթերը: Դա կոչվում է կարևոր, քանի որ անհրաժեշտություն կարող է առաջանալ ապացույցներ ներկայացնելու համար:
Անձի իրավունքներն ու պարտականությունները
Ֆիզիկական անձի իրավունքները ներառում են:
- Հնարավորություն դիմել աջակցություն՝ հարկային մարմիններից
- Հնարավորություն ստանալ տեղեկություններ՝ իր պարտավորությունների վերաբերյալ
Պարտականությունները ներառում են:
- Ձեռնարկել միջոցներ՝ պարտավորությունները կատարելու համար
- Բոլոր փաստաթղթերը ներկայացնել ժամանակին և ճիշտ տվյալներով
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դիմողը կարող է դիմել վերաքննիչ մարմնի, որտեղ պետք է ներկայացնել պատճառները, որոնք հանգեցրել են մերժմանը:
- Հայտարարել պատճառները և ներկայացնել նոր փաստաթուղթ
- Վերակառուցել դիմումը՝ շտկելով այն սխալները, որոնք առաջացել են
Առաջին քայլերը մերժման դեպքում
Մերժման դեպքում դիմողը պետք է:
- Անհապաղ կապվել հարկային մարմնի հետ
- Նշել բոլոր խնդիրները, որոնք կապված են մերժման հետ
- Ընդունել անհրաժեշտ միջոցները՝ խնդիրը լուծելու համար
Հարկային պարտավորությունների կատարման պատասխանատվությունը
Հարկային պարտավորությունների չկատարման համար նախատեսված են վարչական և քրեական պատասխանատվություններ, որոնք կարող են ներառել:
- Տուգանքներ՝ չկատարված պարտավորությունների համար
- Այլ վարչական միջոցներ, որոնք կարող են կիրառվել պետության կողմից
Այսպիսով, հարկային պարտավորությունների իրավական կարգավորումները կարևոր են յուրաքանչյուր ֆիզիկական անձի համար, և անհրաժեշտ է ուշադիր մոտենալ նրանց կատարմանը:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ), կիրառելով 18.04.2025 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 179-Ա որոշումը, սահմանում է ակնկալվող քայլերն ու ընթացակարգերը հարկերի պարտականություններ կատարելու պարտավորությունների պահպանման նպատակով։ Այս որոշման շրջանակներում, վճարման պարտավորությունների վերաբերող նյութական օրենսդրությունը պարտադիր է՝ միաժամանակ ապահովելով իրավաբանական անձանց իրավունքների պաշտպանության սկզբունքը։
Այս գործընթացը ներառում է մի շարք ստուգումների կիրառում, որոնք վերաբերում են ֆիզիկական անձի հարկային պատմությանը, ներառյալ վերջին երեք տարվա ընթացքում կատարած հարկային հայտարարությունների վերլուծությունը։ Հարկային պարտավորությունների գանձման գործընթացում, կարևոր է նաև հաշվի առնել բացառիկ դեպքերը, երբ ֆիզիկական անձին կարող է տրամադրվել հարկային արտոնություններ կամ հետաձգումներ՝ հիմնվելով ՀՀ ՊԵԿ որոշումների վրա:
Չկատարված հարկային պարտավորությունների նկատմամբ հաղորդագրությունների և ծանուցումների տրամադրում
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է փաստաթղթային բազայի հիման վրա, որը հնարավորություն է տալիս ՀՀ ՊԵԿ-ին տեղեկացնել ֆիզիկական անձին գանձման ենթակա հարկային պարտավորությունների մասին։ Ըստ 179-Ա որոշման, ֆիզիկական անձի նկատմամբ կարող են իրականացվել հետևյալ ենթակետերը՝ ծանուցում կամ հաղորդագրություն, որը պետք է տրամադրվի համապատասխան իրավաբանական ձևաչափով:
Ծանուցումները պետք է լինեն պարզ, հասանելի և պարունակեն բոլոր անհրաժեշտ տեղեկությունները, որոնք անհրաժեշտ են ֆիզիկական անձի համար՝ հասկանալու իրենց պարտավորությունները, ինչպես նաև վճարման ժամկետները։ Ծանուցումներում նշվում են այն արտոնությունները, որոնք կարող են կիրառվել, եթե հարկատուն կատարել պարտավորությունները նախօրոք:
Հարկային պարտավորությունների կատարման վերահսկման մեխանիզմներն ու տեխնոլոգիաները
ՀՀ ՊԵԿ-ն մշտապես զարգացնում է հարկային պարտավորությունների կատարման վերահսկման մեխանիզմները, որպեսզի ապահովի ողջամիտ և ժամանակին գանձում։ Տեխնոլոգիական առաջընթացի գործի դրման միջոցով, ՊԵԿ-ն կիրառում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկ վճարողներին իրականացնել պարտավորությունները առցանց՝ օգտագործելով իրենց նույնականացման քարտերը կամ էլեկտրոնային ստորագրությունները:
Այս տեխնոլոգիաները ոչ միայն հեշտացնում են գործընթացը, այլև նվազեցնում են վարչական բեռն ու սխալների հավանականությունը: ՊԵԿ-ի կողմից կիրառվող QR-ծածկագրերը և փաստաթղթերի 16-համարյա վավերացման մեխանիզմները հնարավորություն են տալիս ապահովելու տվյալների անվտանգությունը և փոխանցման ճշգրտությունը: