Հարկային պարտավորություններն ու կառավարական որոշումը
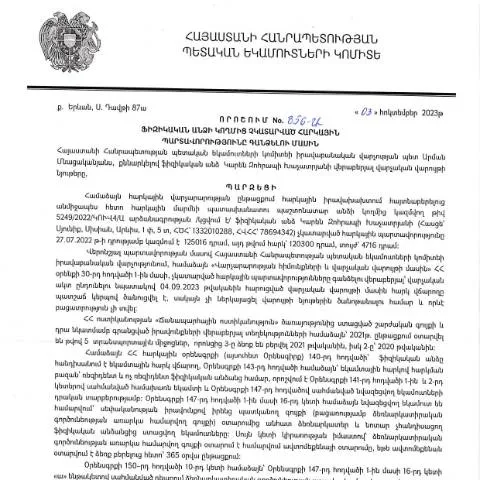
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Կարեն Զոհրապի Խաչատրյանի կողմից կայացվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 856-Ա որոշումը։ Այս փաստաթուղթը նպատակ ունի համակարգել և կազմակերպել այդ պարտավորությունների կատարումը, ինչպես նաև հստակեցնել այն իրավական ընթացակարգերը, որոնք պետք է իրականացվեն հարկ վճարողների կողմից:
Ովքեր են ենթարկվում որոշմանը
Այս որոշումը նախատեսված է հետևյալ խմբերի համար.
- Ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ:
- Նրանք, ովքեր ունեն հարցեր կամ վիճելի իրավիճակներ հարկային պարտավորությունների շուրջ:
- Իրավաբանական անձինք, որոնք հանդիսանում են ֆիզիկական անձանց իրավահաջորդներ:
Պատվիրատուների իրավունքը և պարտականությունները
Հարկ վճարողները պարտավոր են.
- Առաջարկել իրենց հարկային պարտավորությունները վերականգնելու նպատակով անհրաժեշտ փաստաթղթերը:
- Հետևել կառավարական որոշման գործընթացին:
- Ներկայացնել փաստաթղթերը և տեղեկությունները, որոնք օժանդակեն իրենց жағдайը հավաստելու համար:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում անհրաժեշտ է լրացնել համապատասխան ձևաթուղթը:
Քայլեր կառավարական որոշումը կատարելու համար
- Գրանցեք ձեր անձնական տվյալները՝ ապահովելով, որ այն ճիշտ և ամբողջական են:
- Լրացրեք փաստաթղթում պահանջվող բոլոր դաշտերը:
- Ստուգեք, որ բոլոր կից փաստաթղթերը, որոնք պահանջվում են, լրացված են:
- Ներկայացրեք փաստաթուղթը ՀՀ ՊԵԿ-ին՝ էլեկտրոնային կամ ֆիզիկական ձեւաչափով:
Պատասխանատվություն և իրավական հետևանքներ
Եթե հարկ վճարողը խախտում է որոշման պայմանները, ապա կարող են կիրառվել հետևյալ պատժամիջոցները:
- Հարկային պարտավորությունների գանձում:
- Վճարային տույժերի կիրառումը:
- Իրավական գործողություններ՝ պարտադիր վճարումների պահանջով:
Դժվարություններ և մերժումներ
Եթե հարկ վճարողը չի կարողանում լրացնել փաստաթուղթը կամ ստանում է մերժում, ապա նա կարող է դիմել ՀՀ ՊԵԿ՝ ստանալու լրացուցիչ տեղեկատվություն:
Զանգահարելու և դիմելու համար անհրաժեշտ տեղեկատվություն
Հարկ վճարողներին խորհուրդ է տրվում զանգահարել կամ այցելել ՀՀ ՊԵԿ հսկիչ բաժին՝ հարցումներ տալու համար:
Անհրաժեշտ փաստաթղթեր և կից տեղեկություններ
Դիմելու համար հարկ վճարողները պետք է պատրաստեն հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն | Հարկադիր |
|---|---|---|
| Հարկային հայտարարություն | Անցած տարվա հարկային պարտավորությունների դրսևորումը | Այո |
| Սոցիալական վճարների հաշվետվություն | Սոցիալական վճարների վերաբերյալ տեղեկատվություն | Այո |
| Ձեռագիր դիմում | Դիմում, որտեղ նշվում են ցանկությունները | Այո |
Դրական ազդեցություն և հեռանկարներ
Այս կառավարության որոշումն ունի բազմաթիվ դրական հետևանքներ, որոնք կարող են բերել հարկային համակարգի բարելավման:
- Հարկային պարտավորությունների համաձայնեցում և կարգավորում:
- Հարկ վճարողների իրավունքն ու պաշտպանությունը:
- Արդյունավետ հարկային քաղաքականություն՝ բյուջեի բարելավման ուղղությամբ:
Համակարգի վերափոխման անհրաժեշտություն
Հարկային վճարողների և կառավարության միջև փոխադարձ համագործակցությունը պետք է լինի հիմնական սկզբունք:
Այս փոփոխություններն ու բարեփոխումները կարող են նպաստել այն բանի, որպեսզի ֆիզիկական անձինք ավելի հեշտությամբ կդիմեն իրենց հարկային պարտավորությունների կատարումն ապահովելու համար:
Ավարտական քայլեր և տեղեկություններ
Հարկ վճարողները պետք է իմանան, որ այս գործընթացը համակարգված և ծրագրված է, ուստի խորհուրդ է տրվում մշտապես հետևել բոլոր համապատասխան փոփոխություններին:
Եթե հարկ վճարողները նախկինում ունեցել են հարկային հարցեր, նրանք պետք է դիմեն համապատասխան կառույցներին՝ ստանալու օգնություն և խորհրդատվություն:
ՊԵԿ վճռի իրավական հիմքերը և միջնորդությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի հոկտեմբերի 3-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 856-Ա որոշումը հիմնված է հարկային օրենսդրության վրա, որն ընդգրկում է Հարավային Կովկասում գործող հարկային կանոնները: Այս որոշման ընդունման ընթացքում կարևոր է նշել, որ ՀՀ հարկային օրենսդրությունը ենթադրում է հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի կողմից, իսկ դրանց չկատարումը կարող է հանգեցնել տույժերի և այլ իրավական հետևանքների:
Եկեք մանրամասն վերանայենք որոշման իրավական հիմքերը. օրենքի համապատասխան հոդվածները, որոնք ընձեռում են ՊԵԿ-ին հարկային պարտավորությունները գանձելու լիազորություն: Այս հիմնավորումներն ընդգրկում են «Հարկերի մասին» օրենքը, ինչպես նաև վարչական իրավունքի սկզբունքները, որոնց առաջնային նպատակը հարկային օրենսդրության պահպանումն է:
Այս որոշման շրջանակներում, անձին, որը չի կատարում իր հարկային պարտավորությունները, վերապահվում է իրավունք՝ ներկայացնել միջնորդություն, որտեղ կարող է ներկայացնել իր հիմնավորումները կամ իսկապես կարող է պահանջել ժամանակ առ ժամանակ վճարելու համար: Ի դեպ, հարկային վարչության կողմից ընդունված միջնորդությունները ուսումնասիրելու գործընթացը ենթադրում է օրենքի կանոնների հետևողական կատարում:
ՊԵԿ որոշման ազդեցությունը հարկային համակարգի վրա
ՀՀ ՊԵԿ կողմից ընդունված նմանատիպ որոշումները մեծ ազդեցություն ունեն երկրի հարկային համակարգի կայունության և արդյունավետության վրա: 856-Ա որոշման ընդունումը կարող է երաշխավորել, որ հարկային պարտավորությունները կկատարվեն ժամանակին և օրենքի պահանջներին համապատասխան:
Բացի այդ, հարկային վարչության կողմից ստանձնած պարտականությունները ենթադրում են, որ հարկային վարչական մարմինները պետք է լինեն թափանցիկ և պատասխանատու իրենց գործողությունների համար: Դրա արդյունքում, ֆիզիկական անձինք ավելի մեծ վստահություն են ձեռք բերում պետական կառույցների նկատմամբ, ինչը նպաստում է հարկային պարտավորությունների բարձրացմանը:
Ընդհանուր առմամբ, այս որոշումը ժողովրդին ապահովում է հարկային պարտավորությունների կատարումը, իսկ ՊԵԿ-ին հնարավորություն է ընձեռում վերահսկել հարկային կարգապահությունը, ապացուցելով, որ պետությունը վճռականություն ունի հարկային պարտավորությունների կատարման հարցում:
Անհրաժեշտ փաստաթղթերը և գործընթացի մանրամասնությունները
ՀՀ ՊԵԿ-ի կողմից ընդունված 856-Ա որոշման շրջանակներում, հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք փաստաթղթերի ներկայացում:
Նախեւառաջ, ֆիզիկական անձը պետք է ներկայացնի իր հարկային հաշվառման նոմերը (ՀՎՀՀ) և ցուցաբերի իր դիմումը, որը պետք է լինի լիովին լրացված և համապատասխան ձևով ձեռբերող: Առաջարկվող փաստաթղթերը պետք է լինեն՝ հարկային հայտարարություն, ապահովագրական վճարների ապացույց, ինչպես նաև ներգրավված կողմերի համաձայնության գրություն, եթե այդպիսիք կան:
Նախ քաղվածք պետք է ստացվի ֆիզիկական անձի կողմից հարկային մարմիններից, որտեղ կարտացոլվի նրա բոլոր գործողությունները, և անհրաժեշտ է հետագայում ներկայացնել այդ քաղվածքը: Այս փաստաթղթերը պետք է լինեն ներկայացված էլեկտրոնային եղանակով, ինչը կնպաստի գործընթացի արագացմանը:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի փուլ և գործընթացի մանրամասներին համապատասխան, բարձրացնում է հարկային համակարգի արդյունավետությունը: