Վարկանիշային փաստաթուղթ՝ հարկային պարտավորությունների գանձման վերաբերյալ
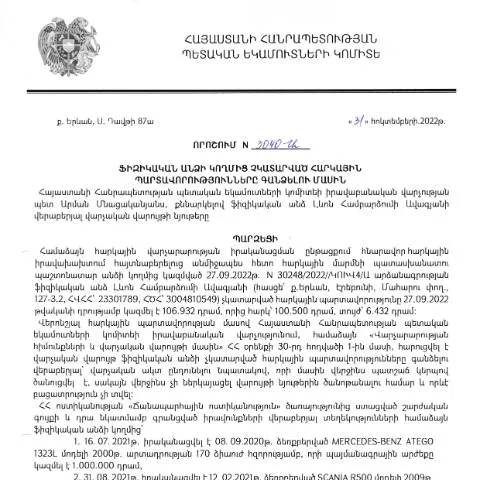
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.10.2022թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 3040-Ա որոշումը, որը հրապարակվել է 17․07․2023թ․, հանդիսանում է կարևոր փաստաթուղթ, որին հիմք է տալիս հարկային պարտավորությունների արդյունավետ գանձումը:
Ովքեր են պարտավոր ներկայացնել փաստաթուղթ
Նշված օրենքը վերաբերում է ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները տարբեր պատճառներով։ Այսինքն, եթե դուք ունեք հարկային պարտավորություններ, որոնք չեք վճարել, ապա պետք է լրացնեք և ներկայացնեք այս փաստաթուղթը:
Դիմորդի կարգավիճակները
- Անձինք, որոնք ունեն տուգանքներ և պարտավորություններ:
- Նաև այն անձինք, ովքեր կարող են ապացուցել, որ ձախողվել են վճարելու ֆինանսական դժվարությունների պատճառով:
Փաստաթղթի կառուցվածքը և կարևորությունը
Այս փաստաթղթում ներկայացված են հարկային պարտավորությունների վերաբերյալ անհրաժեշտ տվյալները, ինչպես նաև դրանց վճարման ժամանակահատվածները։ Այն կարելի է բաժանել մի քանի հիմնական հատվածների՝
- Հիմնական ինֆորմացիա: ներառում է դիմողի անվանումը, ծննդյան ամսաթիվը, ՀՀ քաղաքացիության տեղեկությունները:
- Հարկային պարտավորությունների նկարագրությունը: նշվում են պարտավորությունների տեսակները, գումարները և ժամկետները:
- Հարկային մարմնի տեղեկությունները: հարկային մարմնի անվանումը, հասցեն և հեռախոսահամարը:
Ինչպես լրացնել փաստաթուղթը
Փաստաթղթում կան բազմաթիվ դաշտեր, որոնք պետք է լրացնել։ Հայտարարությունը պետք է լրացվի ինքնուրույն, առանց սխալների, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել կարգապահական պատասխանատվության:
Դաշտերի մանրամասն նկարագրություն
| Դաշտի անվանում | Բոլոր տվյալները | Խնդիրները և դրանց լուծումները |
|---|---|---|
| Անուն | Լրացրեք ձեր ամբողջական անունը | Խուսափեք կրճատումներից |
| Ծննդյան ամսաթիվ | Հնարավորինս՝ նշեք ճիշտ ամսաթիվ | Սխալ լրացում կարող է հանգեցնել անհետաքրքիր ընթացակարգերի |
| Հարկային պարտավորությունների տեսակ | Նշեք պարտավորությունների տեսակները | Հնարավոր սխալներ՝ տեսակների սխալ նշանակումը |
Փաստաթղթի ներկայացման կարգը
Ներկայացման գործընթացը կարող է իրականացվել ինչպես անուղղակի, այնպես էլ էլեկտրոնային եղանակով:
- Ներկայացրեք փաստաթուղթը հարկային մարմնին:
- Օգտագործեք e-Services համակարգը՝ ձեր անձնական քանակով:
Էլեկտրոնային ներկայացման առավելությունները
- Արագություն: Մինչև 10 աշխատանքային օր:
- Հեշտություն՝ չտեղափոխվելու հարկային մարմին:
- Որպեսզի չկորցնեք փաստաթուղթը, ստուգեք ձեր էլեկտրոնային հասցեն:
Ծրագրի և ընթացակարգի մանրամասները
Ըստ ՀՀ վարչական իրավունքի, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր:
- Երկու ամսվա ընթացքում ներկայացնել փաստաթուղթը:
- Ստանալ հաստատված դիմումը:
- Ստեղծել համապատասխան վճարային պայմաններ:
Պատասխանատվության տեսակները
Եթե դիմողը չի ներկայացնում կամ ուշացնում է փաստաթղթի ներկայացումը, ապա նրան կարող են կիրառվել հետևյալ արդյունքները:
- Տուգանքներ:
- Վարկանիշի նվազեցում:
- Անհրաժեշտության դեպքում՝ դատական գործընթաց:
Պատշաճ փաստաթղթեր և դրանց պատրաստություն
Այս գործընթացը պահանջում է նաև պատրաստել մի շարք փաստաթղթեր, որոնց շարքում կարող են լինել:
- Հարկային հաշվետվություն՝ վերջին մեկ տարվա համար:
- Ակտուալ փաստաթղթեր՝ եկամուտների և ծախսերի մասին:
Հարկային պարտավորությունների իրականացման գործընթացը
Հարկային պարտավորությունները կատարելուց հետո, դիմողները պետք է հետևեն դրանց կատարման ընթացքին:
- Ներկայացրեք փաստաթղթերը հայաստանյան հարկային մարմիններին:
- Ուշադրություն դարձրեք ձեր վարկանիշին:
Այլ կարևոր հարցեր
Նյութը վերաբերում է նաև այն իրավիճակներին, երբ դիմողները կարող են ունենալ լրացուցիչ հարցեր կամ խնդիրներ:
Պետական մարմինների օգնությունը
Դիմողներն իրավունք ունեն խնդրանքով դիմել պետական մարմիններին՝ աշխատանքի ընթացքում:
- Հնարավոր է նաև դիմել իրավաբանական օգնության:
- Հարկային ծառայությունները կարող են օժանդակել դրամական հարցերում:
Հիմնական եզրակացություններ
Շնորհակալություն, որ ուսումնասիրեցիք այս կարևոր փաստաթուղթը։ Վստահեցնում ենք, որ վերոնշյալ տեղեկությունները կլինեն օգտակար փաստաթղթի լրացման և ներկայացման գործընթացում:
ՀՀ ՊԵԿ որոշման իրավական հիմքերը և ենթակա կարգավորումները
ՀՀ ՊԵԿ հիշյալ որոշումը կայացվել է ՀՀ վարչական իրավակարգի հիման վրա, որը սահմանում է հարկային պարտավորությունների կատարման գործընթացն ու մեթոդները: Նրա հիմքում ընկած են ՀՀ հարկային օրենսդրության պահանջները, ինչպես նաև վարչարարության ընթացակարգերի օրենսդրական հիմքերը: Որոշման մեջ նշված են այն հստակ իրավական ինստիտուտները, որոնք վերաբերում են հարկային պարտավորությունների կատարելու վերաբերյալ ֆիզիկական անձի պարտավորություններին: Այս մասին առավել մանրամասն կարող եք տեղեկանալ ՀՀ հարկային օրենսդրության հոդվածներից, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը, դրանց չկատարելու հետևանքներին և հարկային իշխանության գործողություններին:
Հարկային պարտավորությունների կատարման վերահսկողություն
ՀՀ ՊԵԿ-ը իրականացրել է հարկային պարտավորությունների կատարումը վերահսկողության նոր մեթոդաբանություն, որը ներառում է էլեկտրոնային համակարգերի կիրառումը: Այս համակարգերը հնարավորություն են ընձեռում հաշվի առնել ֆիզիկական անձանց հարկային պարտավորությունների վիճակը, դրանք վերլուծել և անհրաժեշտության դեպքում՝ ձեռնարկել իրավական միջոցառումներ՝ պարտավորությունների կատարման ապացուցման համար:
Հարկային պարտավորությունների վերահսկման համակարգը ապահովում է տեղեկատվության հասանելիություն և թույլ է տալիս հարկ վճարողներին հետևել իրենց պարտավորությունների կատարման ընթացքին: Հարկային մարմինների կողմից իրականացվող վերահսկողությունը ներառում է նաև հարկային տեղեկատվության համեմատական վերլուծություն, ինչը նպաստում է հարկային պարտավորությունների ճիշտ որոշմանը և կանխարգելում է հնարավոր խախտումները:
Ֆիզիկական անձերի իրավունքներն ու պարտականությունները հարկային ոլորտում
Հարկային իրավունքների և պարտականությունների շրջանակում կարևոր է, որպեսզի ֆիզիկական անձինք իրազեկ լինեն իրենց հարկային պարտավորություններին, ինչպես նաև ունենան հասանելիություն հարկային մարմինների կողմից տրամադրվող ծառայություններին: Հայցերով կամ դիմումներով հարկային պարտավորությունների վերաբերյալ հետադարձ կապը հանդիսանում է կարևոր գործիք, որը հնարավորություն է տալիս ֆիզիկական անձանց արձագանքել իրենց հարկային պարտավորություններին:
Ֆիզիկական անձինք ունեն իրավունք ներկայացնել դիմումներ ՀՀ ՊԵԿ-ին՝ իրենց հարկային վիճակի վերաբերյալ հարցեր կամ اعتراضներ բարձրանալու համար: Այդ թվում, նրանք կարող են դիմել նաև հարկային խորհրդատվություն ստանալու համար, ինչը կարող է լինել օգտակար, հատկապես դժվար իրավիճակներում:
Նշված որոշումը նաև ենթադրում է, որ ֆիզիկական անձինք պետք է հստակորեն հասկանան իրենց պարտականությունները և պատասխանատվությունը, իսկ հարկային մարմինները պետք է ապահովեն լիարժեք տեղեկատվություն ու խորհրդատվություն: Այսպիսով, հարկային պարտավորությունները կատարելու գործընթացը դառնում է ավելի թափանցիկ ու հասկանալի: