Դիմումի նպատակն ու նշանակությունը
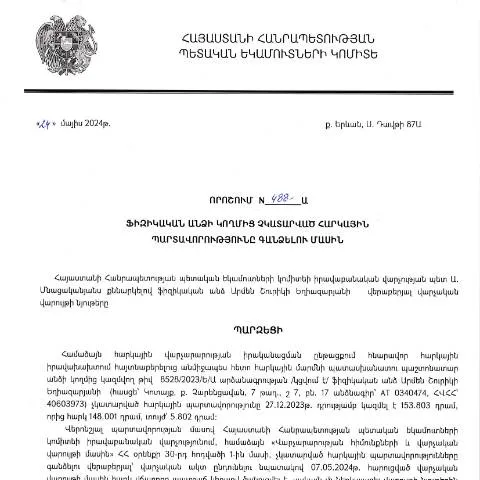
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 488-Ա որոշումը վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն հանդիսանում է իրավական մի փաստաթուղթ, որը պարտավորեցնում է դիմող անձանց մարել իրենց պարտքերը պետությանը։ Այս որոշման հիման վրա քաղաքացիները պետք է կատարեն հարկային վճարումներ, որոնք են՝ եկամտի հարկ, հարկադիր վճարներ և այլ հարկային պարտավորություններ:
Ո quién է ներկայացնում դիմումը
Այս փաստաթուղթը կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չմարված հարկային պարտավորություններ: Այսինքն՝ եթե դուք, որպես քաղաքացի, ունեք հարկային պարտավորություններ, որոնք չեն կատարվել, ապա դուք պետք է լրացնեք այս դիմումը:
Դիմումի ներկայացման ժամանակացույցը
Դիմումն անհրաժեշտ է ներկայացնել 2024 թվականի մայիսի 17-ից հետո, երբ նախատեսվում է, որ հարկային պարտավորությունները չեն կատարվել: Դիմումը պետք է ներկայացնել ողջամիտ ժամկետում, այսինքն՝ չնայած որ օրենքում հաշվի առված ժամկետները կարող են տարբեր լինել, այնուամենայնիվ, հարկային մարմինները ակնկալում են, որ քաղաքացիները կդիմեն որքան հնարավոր է շուտ:
Ինչ է տեղի ունենում դիմումը ներկայացնելուց հետո
- Դիմումի ստացում՝ կենտրոնական վարչությունից:
- Յուրաքանչյուր դիմում կստանա համապատասխան օրինական ձևով գրանցում:
- Դիմումն կքննարկվի և կվավերացվի:
- Իրականացված վճարումների մասին տեղեկություններ կուղարկվեն դիմողի հեռախոսահամարով կամ էլեկտրոնային փոստով:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե ձեր դիմումը մերժված է, ապա դուք ունեք իրավունք՝ ստանալու հիմնավորված պատճառներ մերժման: Այս դեպքում անհրաժեշտ է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ նշելով դիմումը ներկայացնելու ժամկետը և պատճառները:
Սխալների առկայության դեպքում
Եթե դուք նկատել եք, որ ձեր դիմումի մեջ կան սխալներ, ապա դուք պետք է անպայման շտկեք դրանք, մինչև դիմումը ուսումնասիրել է վարչությունը: Այս նպատակով անհրաժեշտ է լրացնել նոր դիմում և ներկայացնել այն:
Դիմումի լրացուցիչ փաստաթղթերը
Դիմումը ներկայացնելու գործընթացում կարող են պահանջվել որոշակի փաստաթղթեր, որոնք պետք է լրացնել և ներկայացնել: Ստորև ներկայացված են հիմնական փաստաթղթերը, որոնք անհրաժեշտ են:
- Որպեսզի կարողանաք հաստատել ձեր անձը, դուք ձեռք եք բերում անձնագիրը:
- Եթե ունեք՝ հարկային պարտավորությունների մասին տեղեկությունը:
- Եթե ունեք՝ դրամական փոխանցումների ապացույցներ:
Պատրաստման ընթացակարգը
Կա նաև հատուկ ընթացակարգ, որով պետք է պատրաստեք փաստաթղթերը:
- Ի սկզբանե ստացեք հարկային պարտավորությունների տեղեկանք:
- Լրացրեք ձևաթուղթը՝ 488-Ա:
- Մուտքագրեք փաստաթղթերը և ներկայացրեք իրավաբանական վարչությանը:
Անհատական դեպքեր և դրանց լուծումները
Կան նաև անհատական դեպքեր, որոնք պահանջում են հատուկ ուշադրություն:
Ավագամսյան պայմաններ
Եթե դուք գործառնական տարիքի մինոր եք, ապա անհրաժեշտ է, որպեսզի ձեր ծնողները կամ խնամակալները ներկայացնեն դիմումը:
Ժամանակի նեղացման դեպքերը
Եթե ձեր իրավիճակը պահանջում է արագացրած ընթացակարգ, ապա դիմեք իրավաբանական վարչությանը՝ խնդրելով հատուկ ուշադրություն:
Վարչական ընթացակարգը և դիմումի խաղարկությունը
Դիմումի ընթացքը կարող է տևել որոշակի ժամանակ: Այս ընթացքում դուք կարող եք հետևել ձեր դիմումի կարգավիճակին:
Հետևելու ընթացակարգը
Դիմումը կարելի է ստուգել առցանց ստացված գրանցման համարի միջոցով:
Խնդիրների դեպքում
Եթե ձեր դիմումը չի քննարկվում նշանակված ժամկետում, ապա դիմեք իրավաբանական վարչությանը:
Դիմումի տեղը՝ ավելի լայն ընթացակարգի մեջ
Այս փաստաթուղթը ներառվում է ավելի լայն հարկային գործընթացում: Այն հանդիսանում է մի կարևոր տարր, որը դնում է հիմք ձեր հարկային պարտավորությունների իրականացման:
Ինչպես է այն համապատասխանվում այլ գործընթացներին
Դիմումը կարող է օգտակար լինել այլ վարչությունների և գործընթացների հետ կապված:
- Հարկային պարտավորությունների վերահսկողության համակարգի մեջ:
- Թղթակցային ծախսերի հաշվարկման մեջ:
Հետագա քայլերը
Եթե ձեր դիմումը հաստատվի, ապա դուք պետք է կատարեք հարկային վճարումները: Յուրաքանչյուր ամիս դուք պետք է հետևեք ձեր պարտավորություններին:
Հարկային մարմինները պարբերաբար կհաստատեն, թե արդյոք դուք կատարել եք ձեր պարտավորությունները, և անհրաժեշտության դեպքում կհայտարարեն նոր տեղեկություններ:
Որոշման նշանակությունը և հնարավոր հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 488-Ա որոշումը մեծ նշանակություն ունի հարկային պարտավորությունների կատարման գործում: Այս որոշման միջոցով հարկային մարմինը իրացվում է համապատասխան գործողություն՝ ուղղված ֆիզիկական անձանց հարկային պարտաւորութիւնների գանձմանը, ինչը կարող է հանգեցնել իրավաբանական հետևանքների, այդ թվում՝ վարչական պատասխանատվության:
Հարկային պարտավորությունները չեն ենթարկվում միայն օրենքով սահմանված ժամկետում, այլ նաև պարտավոր են կատարվել համապատասխան փաստաթղթերի ներկայացմամբ: Այսինքն, 488-Ա որոշումը ներառում է նաև այն մարդկանց, ովքեր չեն ներկայացրել իրենց հարկային հայտարարագրերը և չեն կատարել վճարումները:
Ծանոթագրություններ և փաստաթղթեր, անհրաժեշտ գործողությունների համար
Հարկային պարտավորությունների կատարման գործընթացում անհրաժեշտ կլինի ներկայացնել որոշակի փաստաթղթեր, որոնք ընդգրկում են ֆիզիկական անձի տրված անձնագիր, հարկային համարը (ՀՎՀՀ), ինչպես նաև հարկային հայտարարագրերի, հաշվետվությունների և այլ անհրաժեշտ փաստաթղթերի պատճեններ:
Փաստաթղթերի ներկայացման գործընթացը հիմնված է էլեկտրոնային ստորագրության վրա, ուստի հարկային մարմինների կողմից պահանջվող փաստաթղթերը պետք է ներկայացվեն համապատասխան թվային ձևաչափով: Սա մնում է կարևոր, ավելի արդյունավետ և ժամանակակից գործընթաց է, որը հնարավորություն է տալիս դիմողին արագ ստանալ արդեն կատարված գործողությունների արդյունքում առաջացած որոշումներ:
Գործողություններ և ժամկետներ հարկային պարտավորությունների կատարման ժամանակ
Հարկային պարտավորությունների կատարման համար հարկադիր ժամկետները կարող են փոփոխվել՝ կախված դիմողի անձնական իրավիճակից, սակայն ընդհանուր առմամբ օրենքը նախատեսում է, որ պարտավորությունները պետք է կատարվեն որոշման հրապարակմանը հաջորդող 30 օրը: Եթե դիմողը չի կատարում վճարումները, ապա կարող են կիրառվել վարչական միջոցառումներ, այդ թվում՝ գանձումների գործընթաց:
Հարկային մարմինների կողմից իրականացվող վերահսկողական և ստուգողական գործողությունները կարող են հանգեցնել հարկային պարտավորությունների ավելացմանը, եթե դիմողը չի ներկայացրել նշված պարտավորություններին համապատասխանող փաստաթղթերը: Հետևաբար, հարկադիր վճարումների գործընթացը հաճախ պահանջում է նաև իրավաբանական խորհրդատվություն՝ պետական մարմիններին ներկայացված պահանջները ճիշտ և արդյունավետ կատարելու համար: