Վիճակագրական վերլուծություն՝ հարկային պարտավորությունների մասին
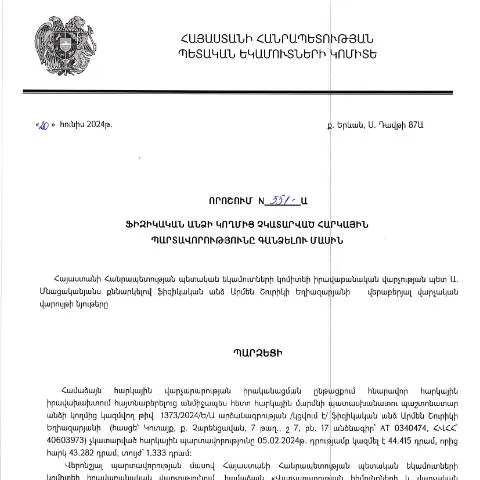
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 551-Ա որոշումը կարևորագույն փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը տրամադրում է իրավական հիմքեր և ընթացակարգեր, ինչի շնորհիվ հարկային մարմինները կարող են արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարմանը:
Արդյունավետությունը և կիրառությունը
Այս փաստաթուղթը նախատեսում է մի շարք իրավական դրույթներ, որոնք նպաստում են հարկային պարտավորությունների կատարումի վերահսկմանը: Սրա արդյունավետությունը կախված է բոլոր ներգրավված կողմերի պարտավորություններից, ինչպիսիք են հարկ վճարողները, հարկային մարմինները և իրավաբանները:
Ռուլերը և հասկացությունների սահմանումները
- Հարկային պարտավորություն: Ամբողջական գումար, որը պետք է վճարվի պետությանը:
- Հարկ վճարող: Ֆիզիկական անձ, որը պետք է կատարել հարկային վճարումներ:
- Գանձման գործընթաց: Նորից պահանջի ձևակերպում, որը օրինականորեն թույլատրում է հարկային մարմիններին հավաքել չկատարված պարտավորություններ:
Դեպի խախտման պատճառներ
Հարկային պարտավորության չկատարումը կարող է տեղի ունենալ տարբեր պատճառներով, որոնցից են:
- Ֆինանսական խոչընդոտներ:
- Տեխնիկական խնդիրներ հարկային հաշվետվությունների ներկայացման գործընթացում:
- Փաստաթղթերի կորստի կամ անճշտությունների պատճառով:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ ՀՀ օրենքների համաձայն:
Առավելագույն ուշադրություն պահանջող իրավիճակներ
Որոշակի դեպքերում, երբ հարկային պարտավորությունները մեծ չափերի են հասնում, կամ երբ խոսքն անցանկալի թերության մասին է, հարկային մարմինները պարտավոր են ավելի խիստ միջոցներ ընդունել:
Փաստաթղթերի պատրաստման և անհրաժեշտություն
Ժամանակին և ճիշտ ձևակերպված փաստաթղթերը շատ կարևոր են այս գործընթացում:
Նպաստող փաստաթղթերը
- Հարկային հաշվետվություններ (թարմացված)
- Շնորհակալություն պետությանը (եթե կիրառելի է)
- Հարկային մարմինների կողմից պահանջվող լրացուցիչ փաստաթղթեր:
Գործընթացի ժամանակագրությունը
Այս որոշումն ընդունելուց հետո սկսվում է մի շարք քայլեր, որոնք կարող են որոշակի ժամանակ պահանջել:
Անձանց կողմից կատարելիք քայլերը
- Փաստաթղթերի հավաքագրում:
- Պատասխանատու մարմնին դիմում:
- Արդյունքների սպասում:
Հարկային պարտավորության կատարումը և հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել հետևանքների, որոնք ներառում են:
- Տուգանքներ:
- Հարկային մարմինների կողմից պահանջվող միջոցներ:
- Խնդիրների առաջացում իրավաբանական համակարգում:
Անօրինական վարքագծի հետևանքները
Եթե ֆիզիկական անձը շարունակում է խուսափել հարկային պարտավորություններից, ապա կարող են կիրառվել տարածքային սահմանափակումներ, ինչպիսիք են:
- Արտագաղթական սահմանափակումներ:
- Գույքի բռնագանձում:
Վերջին մտքերը
Այս փաստաթուղթը կարևոր դեր ունի հարկային համակարգում, և անհրաժեշտ է, որ յուրաքանչյուր հարկ վճարող ծանոթ լինի դրա պահանջներին և հետևանքներին: Ինչպես նաև, հարկ է նշել, որ ժամանակին ներկայացված տեղեկությունները կարող են նպաստել ոչ միայն հարկային պարտավորությունների կատարմանը, այլև իրավաբանական խնդիրների իսպառ բացառմանը:
Պետական եկամուտների կոմիտեի որոշման իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 551-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին, հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա: Այս որոշման ի հայտ գալու հիմքում ընկած են այն դրույթները, որոնք սահմանում են հարկային պարտավորությունների կատարման կարգը, ինչպես նաև պարտադիր վճարների հետ կապված եղած խնդիրները:
Այսպիսով, որտեղից է բխում նշված որոշման իրավաբանական հիմքը: Նախ, հարկային օրենսդրության համաձայն՝ ցանկացած ֆիզիկական կամ իրավաբանական անձ, ով ունի հարկային պարտավորություններ, պարտավոր է կատարել դրանք սահմանված ժամկետներում: 551-Ա որոշումը հաստատում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հարկային վեճերի և պատժամիջոցների, այդ թվում՝ ֆինանսական պարտավորությունների ավելացման:
Դիմումների վերանայման ընթացակարգը
Այն դեպքում, եթե ֆիզիկական անձը համաձայն չէ 551-Ա որոշման հետ, նա ունի իրավունք ներկայացնելու դիմում՝ հարկային պարտավորությունների գանձման գործընթացին առնչվող անհամաձայնությունների վերանայման համար: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանում, և այն կարող է իրականացվել միայն էլեկտրոնային եղանակով, օգտագործելով ID քարտի կամ էլեկտրոնային ստորագրության միջոցով:
Դիմումը պետք է պարունակել քննչական տվյալներ, այդ թվում՝ անձի տվյալները, հարկային պարտավորությունների վերաբերյալ փաստաթղթերը, ինչպես նաև հիմնավորումը, թե ինչու է անհնարին համարվել պարտավորությունների կատարումը: ՀՀ ՊԵԿ-ն պարտավոր է երեք աշխատանքային օրվա ընթացքում պատասխանել դիմողին, պարզաբանել գործընթացը և տրամադրել հնարավորությունները՝ հարկային բացթողումները լուծելու համար:
Հարկային պարտավորությունների կատարումն ու համակարգային խնդիրները
Հարկային պարտավորությունների կատարումն արտահայտում է տնտեսության լուրջ և կարևորագույն մասերից մեկը, սակայն այդ գործընթացում կարող են լինել տարբեր համակարգային խնդիրներ: Արդյունավետ հարկային համակարգի համար անհրաժեշտ է, որպեսզի քաղաքացիները հստակ տեղեկացված լինեն իրենց պարտավորությունների մասին, ինչպես նաև ունենան հնարավորություն դիմելու առցանց ծառայություններին:
Սակայն, որոշ դեպքերում քաղաքացիները չեն ստանում բավարար տեղեկատվություն, ինչը հանգեցնում է հարկային պարտավորությունների չկատարմանը կամ ուշացմանը: Այս խնդիրը կարող է սրվելու դեպքում պահանջել պետական մարմինների միջամտություն, որի նպատակն է բարելավել հաղորդակցությունը և օգնել հարկ վճարողներին հստակեցնել իրենց իրավունքներն ու պարտականությունները: