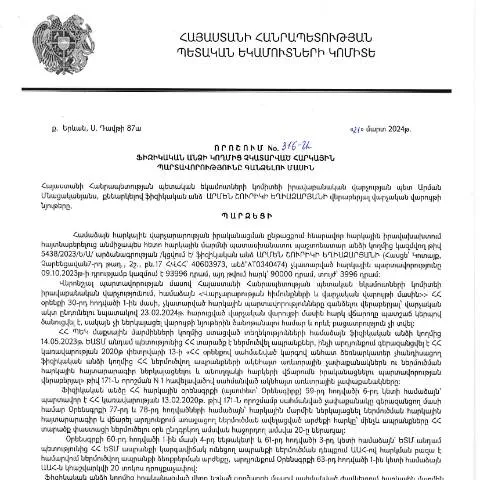
Միջոցառման պատմությունը և կարգավորիչ շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.03.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 316-Ա որոշումը կարևոր իրավաբանական փաստաթուղթ է, որը նախատեսում է ընթացակարգեր և կանոնակարգեր հարկերի վճարման ոլորտում: Այս որոշումը հիմնված է «ՀՀ Վարչական ընթացակարգի օրենքի» վրա, որը ընդունվել է 2025 թվականին և նախագծված է նպատակ ունենալով բարձրացնել հարկային վճարումների թափանցիկությունը և բարելավել պետական ֆինանսական կառավարման գործընթացները:
Ովքեր են ներկայացնում այս գործելակերպը
Այս որոշման առկայությունը նախատեսում է, որ այն կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկադիր պահանջներով կարող են դիմել ինչպես անհատ ձեռնարկատերերը, այնպես էլ ֆիզիկական անձինք, ովքեր ունեն հարկային պարտքեր:
- Անձնական պարտքեր: Պարտքերը, որոնք չեն վճարվել ժամանակին:
- Անձնական ներկայացումներ: Անձը կարող է ներկայացնել հարկային հայտարարություն:
Ընթացակարգի մանրամասները
Ժամանակակից հարկային համակարգում, պետությունը պարտավոր է ապահովել, որ պարտավորությունները կատարվեն: Այդ պատճառով, այս որոշումը նախատեսում է կոնկրետ քայլեր, որոնց միջոցով ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները:
- Պետական մարմինը ստանում է տեղեկատվություն չկատարած պարտականությունների մասին:
- Դիմումատուն զգուշացվում է պարտքի մասին:
- Եթե պարտավորությունը չի կատարվում, ապա սկսվում է հարկային պարտականությունների գանձման գործընթաց:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է հիմնվի տվյալների ճշտության վրա: Ծրագիրը, որտեղ լրացնելը իրականացվում է, նախատեսում է, որ դիմումատուները պետք է ունենան իրենց էլեկտրոնային ստորագրությունը:
Լրացման քայլերը
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Վերջացրեք դիմումը `Dimum Dzev N2` ձևաչափում:
- Առաջարկեք էլեկտրոնային ստորագրությունը:
Դիմումի ներկայացման ուղիները
Դիմումը կարող է ներկայացվել մի քանի տարբեր եղանակներով:
| Ուղի | Նկարագրություն | Առավելությունները |
|---|---|---|
| Էլեկտրոնային | Պետական ծառայությունների կայքում | Անհրաժեշտ փաստաթղթերը հեշտությամբ կարող եք տրամադրել և ստանալ շուտափույթ պատասխան: |
| Թղթային | Հարկային ծառայության գրասենյակում | Բարեհաջող կարող եք ուղղել հարցեր և ստանալ բացատրություններ: |
Սփյուռքում գործող անձանց համար տարբերակները
Եթե Դուք գտնվում եք արտերկրում, ապա կարող եք դիմել «ՀՀ Մարդու իրավունքների պաշտպանության և քաղաքացիության վարչության» տարածքային ստորաբաժանումներին:
Առաջարկներ
Արտերկրում գտնվող ՀՀ քաղաքացիները կարող են դիմել նաև ՀՀ դեսպանատուներին կամ հյուպատոսություններին:
Ստեղծված իրավիճակները և դրանց լուծումները
Այլ ընթացակարգեր կարող են հաղթահարել նաև այն անձինք, ովքեր ունեն իրավաբանական հարցեր:
Առաջարկվող քայլեր
- Ստուգեք՝ արդյոք դիմումը լիարժեք է:
- Եթե Ձեր դիմումը մերժվել է, կարող եք դիմել վերաքննիչ մարմին:
- Բացի այդ, խորհրդակցեք իրավաբանի հետ:
Հնարավոր բարդություններ
Եթե դիմումը մերժվում է, ապա դիմումատուն պետք է արդարացնող փաստաթղթեր ներկայացնի, որը կարող է օգտակար լինել:
Կոնկրետ դեպքեր
- Քաղաքացիություն: Եթե դուք չունեք քաղաքացիություն, կարող եք դիմել հատուկ վարչության:
- Իրավաբանական հարցեր: Օրինակ՝ ունեք դատական վճիռներ:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը կարևոր քայլ է մեր երկրի հարկային համակարգի բարելավման համար: Հետևելով համապատասխան ընթացակարգերին և տրամադրելով անհրաժեշտ փաստաթղթեր, քաղաքացիները կարող են հեշտությամբ կատարել իրենց հարկային պարտավորությունները:
Արտաքին Թաքնված Հարկային Պարտավորությունների Վերլուծություն
Հարկային պարտավորությունները հաճախ կարող են դառնալ բարդ ու դժվարաբաց վարկածներ, հատկապես ֆիզիկական անձանց դեպքում, որոնք ակամա կամ դիտավորյալ խախտում են հարկային օրենքները: 316-Ա որոշման մեջ, որը հաստատվել է Արմեն Շուրիկի Եղիազարյանի կողմից, բարձրաձայնվում են այն պատճառները, որոնց արդյունքում անհատները կարող են չկատարել իրենց հարկային պարտավորությունները: Այստեղ կարևոր է հասկանալ, թե ինչպիսի տիպի պարտավորություններ կարող են մնալ չկատարված, ինչպիսին են գումարային հարկերը, սոցիալական վճարները և այլ իրավական պարտավորություններ:
Այս կարգախոսները կարող են ներառել, օրինակ, հարկային հաշիվների չվճարումը, ժամկետանց պարտքերի գոյությունը կամ նույնիսկ հարկային հաշվետվությունների չներկայացումը: ՀՀ ՊԵԿ-ը պարտավոր է յուրաքանչյուր հարկ վճարողի նկատմամբ ստուգումներ իրականացնել, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձմանը:
Հարկային Պարտավորությունների Գանձման Վիճակագրություն
Հարկային պարտավորությունների գանձման գործընթացը ունի իր վիճակագրական ցուցանիշները, որոնք չափորոշիչ են պետության հարկային քաղաքականության արդյունավետության համար: Ավելին, Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման վիճակագրությունը ենթադրում է ոչ միայն պարտավորությունների տվյալները, այլ նաև նրանց վերլուծությունը որոշակի ժամանակահատվածներում:
2024 թվականի առաջին եռամսյակում, օրինակ, նշվում է, որ ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձումը բարձրացել է մոտ 15%-ով: Սա կապված է հարկային վարչության առավելագույն ուշադրության կենտրոնացման և համակարգված աշխատանքների հետ: Գանձման գործընթացում կարևոր դեր են խաղում նաև հարկային բարեփոխումները, որոնք ուղղված են հարկային բեռի նվազեցմանը և հարկ վճարողների համար բարենպաստ պայմանների ստեղծմանը:
Հարկային Հայտարարությունների Էլեկտրոնային Ներկայացում
ՀՀ ՊԵԿ-ը իր հարկ վճարողներին առաջարկում է էլեկտրոնային ծառայություններ, որոնք облегчают հարկային պարտավորությունների հայտարարումը: Այս ծառայությունները ներառում են հարկային հայտարարությունների էլեկտրոնային ներկայացումը, որոնք կարող են իրականացվել ի լրումն անձնական քերակայի: Ելնելով ժողովրդավարական կարգից, հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրությունից, ինչը հնարավորություն է տալիս հեշտ և արագ մուտք գործել հարկային համակարգ:
Ընդ որում, պարտավորությունները ներկայացնելու ժամկետները строго են և նախատեսում են պատասխանատվություն ուշացման համար: Կարևոր է նշել, որ չճշտված կամ սխալ լրացված հայտերը կարող են հանգեցնել վարչական պատիժների: Հարկային հայտարարությունների արդյունավետ ներկայացման համար հարկ վճարողները պետք է ուշադիր հետևեն բոլոր պահանջներին և օրենսդրական փոփոխություններին: