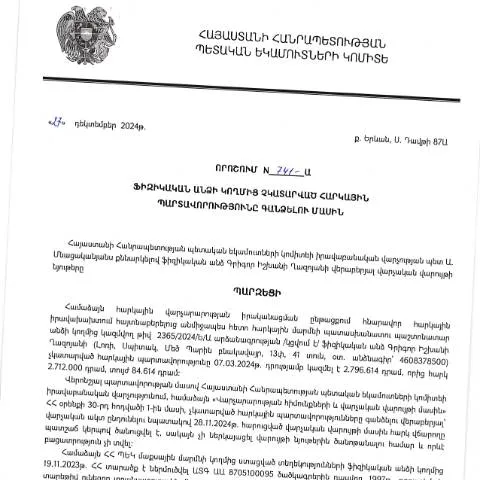
Առանց հարկային պարտավորությունների կատարում - իրավաբանության և հարկային վարչության գործառույթը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային պարտավորությունների կատարումը վերահսկող մարմին, ունի կարևոր դերակատարություն ֆիզիկական և իրավաբանական անձանց հարկային պարտավորությունների կատարման գործընթացում։ Այս վարչությունը պատասխանատու է հարկային օրենսդրության համապատասխանությունը ապահովելու, ինչպես նաև հարկային պարտավորությունների չկատարումն ուսումնասիրելու համար։ Ուստի, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորություններն, իրավաբանական վարչությունը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց՝ հիմնվելով ՀՀ վարչական օրենսդրության վրա։
Խորհրդատվական և դատական գործընթացների իրականացումը, ինչպես նաև հարկային պարտավորությունների հետ կապված հարցերի վերաբերյալ տեղեկատվության տրամադրումը, վարչության առաջնային նշանակությունն է։ Այսպիսով, հարկ վճարողները, ովքեր ունեն վճարման խնդիրներ, կարող են դիմել վարչությանը՝ հարցերով, որոնք վերաբերում են իրենց իրավական պարտավորությունները կանխելու գործընթացների կազմակերպմանը։
Հարկային պարտավորությունների գանձման գործընթացը՝Օրենսդրական կարգավորումները
Հարկային պարտավորությունների գանձման գործընթացը, ըստ ՀՀ վարչական օրենսդրության, հետևում է որոշակի փուլերի՝ սկսած պարտավորությունների կատարումը վերաբերող նախազգուշացումից մինչև հարկային պարտավորությունները հարկային մարմնի կողմից հարկային հաշվետվությունների և որոշումների միջոցով կիրառելը։ Այդ գործընթացի առաջին փուլը ներառում է պարտավորության մասին տեղեկացման տրամադրումը և այն մասին, թե ինչ կերպ կարող են ֆիզիկական անձինք կամ իրավաբանական անձինք կատարել իրենց պարտավորությունները։
Եթե հարկ վճարողը շարունակում է չկատարել իր պարտավորությունները, ապա ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է վարույթ սկսել, որը ներառում է հարկային պարտավորությունների հարկային մարմնի կողմից դատական կարգով պարտադիր կատարումը։ Այս գործընթացի ընթացքում հարկ վճարողը պետք է պատրաստ լինի փաստաթղթերի ներկայացման և ապացույցների տրամադրման համար, որոնք կօգնեն որոշել, թե ինչու է նա չկարողացել կատարել իր պարտավորությունները։
Ֆիզիկական անձի իրավունքները և պարտականությունները հարկային պարտավորությունների գանձման գործընթացում
Այն ֆիզիկական անձիները, ովքեր ենթարկվում են հարկային պարտավորությունների գանձման գործընթացին, ունեն իրավունքներ, որոնք նախատեսված են ՀՀ վարչական օրենսդրությամբ։ Օրինակ, նրանք իրավունք ունեն կատարել վերաքննություն՝ բողոքարկելով հարկային մարմնի կողմից կայացված որոշումները, եթե կարծում են, որ իրենց իրավունքները խախտվում են։ Ֆիզիկական անձիները նաև պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը և տեղեկությունները, որոնք պահանջում է հարկային մարմինը, սակայն նրանք կարող են պահանջել, որ վարչությունը ապահովի իրենց իրավունքների պաշտպանությունը՝ համապատասխան օրենքների շրջանակներում։
Այլ գործոններ, որոնք կարող են ազդել հարկային պարտավորությունների գանձման գործընթացի ընթացքի վրա, ներառում են անձի ֆինանսական վիճակը, ինչպես նաև իր համառությունը հարկային պարտավորությունները կատարելու գործում։ Եթե ֆիզիկական անձը ցույց է տալիս, որ նա ունի ֆինանսական դժվարություններ, կարող է լինել որոշակի հնարավորություններ, որոնք հնարավորություն կտան նրան հետաձգել կամ փոխհատուցել պարտավորությունները։