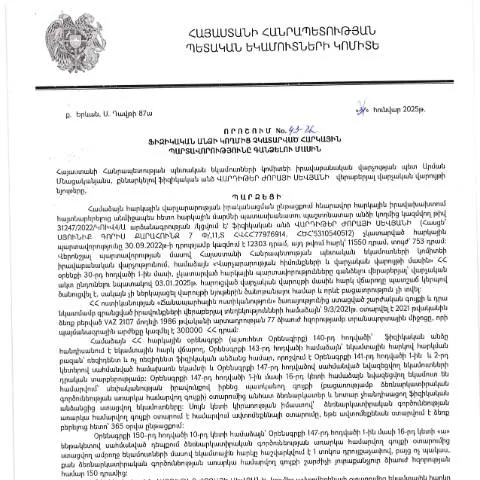
Անհրաժեշտ փաստաթղթերի շարքը և դրանց պատրաստման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 43-Ա որոշումը անհրաժեշտ է որպես հիմք՝ հարկային պարտավորությունների չկատարման դեպքերում։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային վարչարարության իրականացման գործընթացում։ Դրա միջոցով պետությունը կարողանում է վերահսկել հարկային պարտավորությունների կատարման ընթացքը և միջոցներ ձեռնարկել անհրաժեշտության դեպքում:
Հիմնական պահանջները փաստաթղթերի հավաքման համար
- Անձնագրի պատճեն
- Հարկային պարտավորությունների հաշվետվության պատճեն
- Փաստաթղթավորումը, որը վկայում է մասնագիտական գործունեության մասին (եթե applicable)
Այս փաստաթղթերի նախապատրաստումը պետք է իրականացվի ուշադիր, որպեսզի նրանք համապատասխանեն հանրային ծառայությունների պահանջներին:
Դիմումի լրացման ընթացակարգը
Դիմումի լրացումը կարևոր փուլ է, որը պետք է իրականացվի մանրակրկիտ: Առաջին հերթին, դիմումը լրացնելուց առաջ՝ պետք է համոզվել, որ բոլոր անհրաժեշտ փաստաթղթերը հավաքված են:
Դիմումը լրացնելու գլխավոր քայլեր
- Գրանցեք ձեր անձնական տվյալները (Անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագիր):
- Նշեք հարկային պարտավորությունների տեսակը, որոնք չեք կատարել:
- Ստորագրեք դիմումը՝ օգտագործելով էլեկտրոնային ստորագրությունը:
Դիմումը լրացնելիս կարևոր է հիշել, որ բոլոր տվյալները պետք է լինեն ճշգրիտ, որպեսզի հետո չլինեն դժվարություններ:
Դիմումը ներկայացնելու գործընթացը
Դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ անձամբ։ Առցանց ներկայացնելու դեպքում կարող եք օգտագործել ձեր ID քարտն ու էլեկտրոնային ստորագրությունը:
Անձամբ դիմելու քայլերը
- Հավաքեք բոլոր փաստաթղթերը:
- Գտեք մոտակա հարկային վարչությունը:
- Ներկայացրեք դիմումը և սպասեք հաստատմանը:
Եթե դիմումը մերժվի, ինչ պետք է անել
Դիմումը մերժվելու դեպքում, մասնավորապես, անհրաժեշտ է ստանալ պարզաբանում, թե ինչու է դա տեղի ունեցել: Պետք է ուշադրություն դարձնել մերժման պատճառներին, քանի որ դրանք կարող են պարունակել տեխնիկական կամ ընթացակարգային խնդիրներ:
Ինչպես հետազոտել դիմումի կարգավիճակը
Դիմումը ներկայացնելուց հետո կարող եք հետևել դրա կարգավիճակին՝ utilizando ձեր անձնական համարը կամ QR-կոդը: Սա թույլ է տալիս արագ ստանալ տեղեկություններ ձեր դիմումի մասին:
Ժամանակացույցը և ժամանակային սահմանափակումները
Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում, սակայն որոշ դեպքերում հնարավոր է երկարաձգել ժամկետները։ Շատ կարևոր է հետևել ժամկետներին, քանի որ ուշացման դեպքում կարող եք կորցնել ձեր իրավունքները:
Բաժնի ժամանակացույցը
| Գործողություն | Ժամանակահատված |
|---|---|
| Դիմումը ներկայացնելու վերջնաժամկետ | 30 օր |
| Ինտերնետում ստուգման ժամանակահատված | 7 աշխատանքային օր |
| Հայտարարության պատրաստման ժամկետ | 15 աշխատանքային օր |
Փաստաթղթերի ստուգման ու վերահսկման մեխանիզմները
Հարկային վարչությունը ունի իր ստուգման մեխանիզմներ, որոնք թույլ են տալիս վերահսկել հարկային պարտավորությունների կատարման գործընթացը։ Վարչությունը կարող է իրականացնել ստուգումներ, հարցումներ և այլ ընթացակարգեր:
Հարկային ստուգումներ
- Նախնական ստուգումներ՝ փաստաթղթերի համեմատություն:
- Ավելին՝ պարզաբանումներ հարցնելու միջոցով:
- Հարկային պարտավորությունների կատարումը վերահսկողություն:
Այս գործընթացները կարևոր են, որպեսզի ապահովվի հարկային համակարգի շուկայական գործունեությունը:
Վերջնական որոշման կայացման մեխանիզմը
Դիմումը ընդունելու կամ մերժելու որոշումը կայացվում է վարչության իրավաբանական վարչության կողմից: Այս գործընթացը կարող է տևել որոշ ժամանակ, բայց հնարավոր է ավելի արագացնել, եթե բոլոր փաստաթղթերը ճիշտ են ներկայացված:
Վերջնական որոշման մասին տեղեկություններ
Ավարտելով գործընթացը, դուք կստանաք ծանուցում՝ խնդրի լուծման վերաբերյալ: Կարևոր է, որ դուք ուշադիր ուսումնասիրեք այն, քանի որ այն կարող է պարունակել հավելյալ պահանջներ կամ պարզաբանումներ:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 43-Ա որոշումը ունի մի շարք առանձնահատկություններ, որոնք կարևոր են յուրաքանչյուր անհատի համար, ով ցանկանում է կարգավորել իր հարկային պարտավորությունները:
Վերահսկման ընթացակարգերը և հարկային պարտավորությունների գանձման մեխանիզմը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի համար, կարևոր դեր ունի ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկման գործում: 31․01․2025թ.-ին կայացված 43-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի մեխանիզմների ներդրում, որոնք ունեն մի քանի հիմնական քայլեր:
- Անձի հարկային պարտավորությունների ստուգում: ՊԵԿ-ն իրականացնում է անհատների հարկային հաշվառման հիման վրա պարտավորությունների ստուգումներ:
- Հարկային պարտավորությունների մասին ծանուցում: Եթե ստուգման արդյունքում հայտնաբերվում են չկատարված պարտավորություններ, ՊԵԿ-ն խնդրագիր է ուղարկում պարտապանին:
- Գանձման գործողություններ: Եթե պարտավորությունները չկատարվեն, ՊԵԿ-ն կարող է կիրառել հարկային գանձման մեթոդներ, որոնք ներառում են սեփականության բռնագանձում:
Այս մեխանիզմների նպատակը հարկային կարգապահության բարձրացումը և հարկային մուտքերի ապահովումն է:
Չկատարված պարտավորությունների պայմանները և բացառությունները
Չնայած 43-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման ընդհանուր կանոնները, որոշ դեպքեր կարող են լինել բացառություններ, որոնք կարող են ազդել պարտավորությունների կատարողականության վրա:
Բացառությունների մի մասը կարող են լինել, օրինակ:
- Կառավարական ծրագրեր կամ աջակցություն, որոնք ուղղված են տնտեսական դժվարությունների հաղթահարմանը:
- Հիվանդություն կամ այլ անձնական հանգամանքներ, որոնք խոչընդոտում են հարկային պարտավորությունների կատարումը:
- Տեղեկատվական տեխնոլոգիաների կամ փաստաթղթերի մշակման հետ կապված խնդիրներ, որոնք կանխում են պարտավորությունների կատարման հնարավորությունը:
Այս պայմանների առկայության դեպքում հարկադրված գանձումը կարող է հետաձգվել կամ փոփոխվել:
Հարկային պարտավորությունների գանձման հետ կապված բողոքարկման գործընթացը
Ֆիզիկական անձանց համար կարևոր է նաև գիտակցել, որ նրանք իրավունք ունեն բողոքարկելու հարկային պարտավորությունների գանձման գործընթացը, եթե նրանք կարծում են, որ որոշումը սխալ է կայացվել: Այս գործընթացը ներառում է մի քանի փուլեր:
- Առաջին աստիճանի բողոքարկում: Շնորհիվ ընդունված հաղորդագրության, անձը կարող է դիմել ՊԵԿ-ի իրավաբանական վարչությանը՝ ներկայացնելով իր փաստարկները:
- Երկրորդ աստիճանի բողոքարկում: Եթե առաջին բողոքը մերժվում է, անձը կարող է դիմել ՀՀ վարչական դատարան:
- Հանձնաժողովի դատաքննություն: Հայտարարության ընդունումից հետո, հանձնաժողովը քննում է բողոքը և որոշում կայացնում:
Բողոքարկման գործընթացը կարող է տևել որոշակի ժամանակ, սակայն կարևոր է, որ անձինք ճիշտ և ժամանակին իրականացնեն իրենց իրավունքները: