Հարկային պարտավորությունների հավաքման գործընթացը
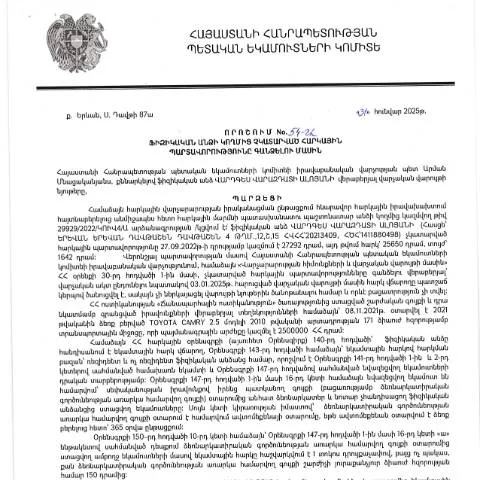
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 54-Ա որոշումը կարևորագույն փաստաթուղթ է, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների հավաքման ընթացակարգերը։ Այդ որոշումը ենթադրում է, որ հարկային պարտավորությունների չկատարման պատճառով կազմված ընթացակարգերը պետք է լինեն հստակ, թափանցիկ և արդյունավետ։ Նման որոշումների ընդունումը նպաստում է հարկային համակարգի բարելավմանը և պետության եկամուտների աճին։
Որևէ մեկի համար պարտավորություն
- Ֆիզիկական անձինք՝ հարկային պարտավորությունները չկատարած անձինք, ովքեր ցանկանում են կարգավորել իրենց պարտքերը պետության առաջ;
- Հարկային մարմինները՝ որոշումը իրականացնող և վերահսկող մարմիններ, որոնք պատասխանատու են հարկային պարտավորությունների հավաքման համար;
Դիմումը, որը պետք է լրացնել
Այս որոշման շրջանակներում ֆիզիկական անձինք պետք է լրացնեն համապատասխան դիմում՝ ներկայացնելով իրենց հարկային պարտավորությունների մասին տեղեկություններ։ Դիմումը պետք է արտահայտի նրանց ցանկությունը կարգավորել իրենց պարտքերը և նախատեսել՝ որ գումարները պետք է վճարեն:
Դիմումը կարող է ներառել հետևյալ տեղեկությունները՝
- Անուն, ազգանուն, ծննդյան ամսաթիվ;
- Հարկային ծածկագիր և անձնագրի տվյալներ;
- Հարկային պարտավորությունների ընդհանուր գումարը;
- Վճարման ժամանակացույց և առաջարկներ:
Հարկային պարտավորությունների հավաքման ընթացակարգը
Դիմումը լրացնելուց հետո, այն պետք է ներկայացնել համապատասխան հարկային մարմնին՝ ՀՀ ՊԵԿ։ Դիմումը կարող է ուղարկվել էլեկտրոնային ձևով, օգտագործելով անձնական քանականիշը:
Ընդ որում, հարկային մարմինը ունի պատասխանի տրամադրման և գործը սկսելու ժամկետ՝ 10 աշխատանքային օր:
Անցումային գործընթացը
- Դիմումի լրացում;
- Դիմումի ներկայացում՝ հարկային մարմնին;
- Հարկային մարմնի կողմից դիմումի ուսումնասիրություն;
- Պատասխանին սպասում;
- Հարկային պարտավորությունների վճարում:
Ինչ պետք է անել, եթե դիմումը մերժվի
Այդ դեպքում, հարկային մարմինը պետք է տրամադրի հիմնավորում մերժման պատճառների համար։ Եթե դիմումն ընդունված չէր, ֆիզիկական անձը կարող է դիմել ՀՀ ՊԵԿ-ի վերաքննիչ մարմնին՝ խնդրում է վերանայել որոշումը:
Պետք է հաշվի առնել, որ վերաքննիչ դիմումը պետք է կատարվի 15 աշխատանքային օրվա ընթացքում, այնուհետև հարկային մարմինը պարտավոր է տրամադրել պատասխանը՝ 7 աշխատանքային օրվա ընթացքում:
Որոնք են իրավունքները և պարտավորությունները
Դիմողը պետք է գիտակցի, որ նրա իրավունքը՝ հարկային պարտավորությունները կարգավորելու, ուղեկցվում է պարտավորությամբ՝ կատարման դեպքում միաժամանակ կատարելու վճարումը:
Դիմողը ունի իրավունք
- Ներկայացնել դիմում;
- Հարգել օրենքը և հարկային համակարգը;
- Հաճախորդների համար մատչելի տեղեկատվություն ստանալ:
Դիմողը պարտավոր է
- Ներկայացնել ճշգրիտ և ամբողջական տեղեկատվություն;
- Կատարել հարկային պարտավորությունները՝ սահմանված ժամկետներում;
Ծանրաբեռնվածություն՝ հատուկ դեպքեր
Եթե դիմողը օտարերկրյա անձ է կամ ունի հատուկ պայմաններ (օրինակ՝ մինոր), հարկային մարմինը պետք է ապահովի, որ բոլոր քայլերը կատարվեն հիմնովին և օրինական:
Այսպիսի դեպքեր պետք է պատվաստվեն՝ համապատասխան իրավական կարգավորումներով:
Ավարտական փաստաթղթերը և նրանց նշանակությունը
Վճարման գործողություններից հետո, հարկային մարմինը պետք է տրամադրի համապատասխան հաստատում՝ վերագրված պարտավորությունների կատարումը:
Դա կարող է լինել՝
- Հաստատող փաստաթուղթ, որը վկայում է, որ պարտքը կատարված է;
- Ֆիզիկական անձի հարկային պատմություն:
Ուշադրության կարևորությունը
Ֆիզիկական անձինք պետք է ուշադիր լինեն, որպեսզի բոլոր անհրաժեշտ քայլերը կատարվեն՝ ժամանակին: Հարկային պարտավորությունների չկատարումը կարող է բերել լուրջ հետևանքների:
Հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն՝ կախված պարտքերի չափից:
Քաղաքացիների իրավունքները
Դիմող քաղաքացին ունի իրավունքը հասանելիություն ունենալ համակարգին՝ տեղեկանալու սեփական հարկային պատմությանը:
Սովորաբար, հարկային մարմինները տրամադրում են համապատասխան տեղեկատվություն՝ առանց հավելյալ վարձակալության:
Հարկային պարտավորությունների վերանայման գործընթացը
Դիմողները կարող են պահանջել հարկային պարտավորությունների վերանայում, եթե նրանք կարծում են, որ իրենց դիմումը մերժվել է սխալ:
Այս գործընթացը ներառում է՝
- Վերանայման դիմումի ներկայացում;
- Դիմումի ուսումնասիրություն;
- Փաստերի և հիմնավորումների գնահատում:
Որտեղ դիմել առավելագույն արդյունքի համար
Հարկային պարտավորությունների հավաքման գործընթացում առավելագույն և արդյունավետ արդյունքը ստանալու համար քաղաքացիները պարտավոր են համագործակցել հարկային մարմինների հետ:
Ընդ որում, հարկային մարմինները բաց են ցանկացած հարցի համար:
Հարկային պարտավորությունների գանձման գործընթացի հիմնական քայլերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 54-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է կատարեն հարկ վճարողները, ովքեր գտնվում են նման իրավիճակում։ Գանձման գործընթացը սկսվում է պարտավորությունների հաշվառման փուլից, որտեղ նշվում են հարկային պարտավորությունների տեսակը, չափը և ժամկետները։
Առաջին փուլը պահանջում է, որպեսզի պարտավորությունների մասին տեղեկությունները ստացվեն ՀՀ ՊԵԿ-ից, ինչը կարող է իրականացվել էլեկտրոնային ծառայությունների միջոցով, օգտագործելով անձնական համարը և էլեկտրոնային ստորագրությունը։ Այս տեղեկատվությունը նույնպես կարող է ներառել գանձման ժամկետները և վճարման տարբեր եղանակները, ինչպիսիք են ավանդային հաշիվները կամ բանկային փոխանցումները։
Հաջորդ քայլը հարկ վճարողի կողմից պարտավորությունների ճանաչումն է, ինչը նշանակում է, որ նա պետք է ընդունի, որ պարտավորությունները պետք է կատարվեն։ Դրա համար հարկ վճարողը կարող է դիմել համապատասխան հայտարարություն ներկայացնելու համար, որն ապահովում է օրենքով նախատեսված բոլոր փաստաթղթերի առկայությունը։
Վերջապես, եթե հարկ վճարողը չի կատարում պարտավորությունները դրված ժամկետներում, ՀՀ ՊԵԿ-ը կարող է դիմել հարկային պարտավորությունների գանձման մեթոդների կիրառման, որոնք կարող են ներառել հարկային հարկադրանքներ, հաշվեկշիռների ձերբակալումներ և այլ իրավաբանական միջոցներ, որոնք նախատեսված են կառավարության որոշումների շրջանակներում։
Հարկային պարտավորությունների գանձման իրավական հիմքը
54-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական գործընթացների իրավական հիմքերի վրա, որոնք ապահովում են հարկային պարտավորությունների կատարումը։ Այս որոշումը արտացոլում է ՀՀ վարչական օրենսդրության կոդексի 2025 թվականին կատարված փոփոխությունները, որոնք նախատեսում են նոր մեթոդներ հարկային պարտավորությունների գանձման համար, որպեսզի ապահովեն պետության ֆինանսական կայունությունը և արդյունավետություն։
Իրավաբանները նշում են, որ հարկային պարտավորությունների գանձման գործընթացը պետք է լինի թափանցիկ և կանխատեսելի, որպեսզի քաղաքացիները կարողանան ճիշտ տեղեկություններ ունենալ իրենց պարտավորությունների վերաբերյալ։ Սա կարևոր է, քանի որ հարկային պարտավորությունները կարող են ազդել քաղաքացիների տնտեսական գործունեության վրա։ ՀՀ ՊԵԿ-ն ակնկալում է, որ բոլոր տեղեկությունները, որոնք տալու են պարտավորությունների մասին, կլինեն հասանելի էլեկտրոնային ձևով, ինչը կնպաստի գործընթացի պարզեցմանը:
Արտասահմանյան հարկային պարտավորությունների գանձման առանձնահատկությունները
54-Ա որոշումը նաև վերաբերում է այն դեպքերին, երբ ֆիզիկական անձինք ունեն հարկային պարտավորություններ, որոնք ծագում են արտասահմանում։ Այս դեպքում, հարկային կառավարման մարմինները պետք է համագործակցեն արտասահմանյան գործընկեր կազմակերպությունների հետ, որպեսզի ձեռք բերեն անհրաժեշտ տեղեկություններ, որոնք թույլ կտան կատարել պարտավորությունների գանձումը։
Այս գործընթացը կարող է ներառել նաև միջազգային համաձայնագրերի կիրառում, որոնք կարգավորում են հարկային պարտավորությունների փոխադարձ ճանաչումը և կատարման կարգը։ Յուրաքանչյուր հարկ վճարող, ով ունի արտասահմանյան доходներ, պետք է իրազեկ լինի, որ այդ պարտավորությունները նույնպես ենթակա են Հայաստանի Հանրապետության հարկային օրենսդրությանը և կարող են ենթարկվել գանձման:
Այն անձինք, ովքեր ունեն արտասահմանում աշխատելիս ստացված եկամուտներ, պետք է ուշադրություն դարձնեն պարտավորությունների լրացման ժամկետներին, ինչպես նաև համապատասխան փաստաթղթերի հավաքմանը, որոնք կարող են անհրաժեշտ լինել հարկային նորեցման համար: