Մարդու հարկային պարտավորությունների կատարումը. Ի՞նչ անել, եթե պարտավորություն չի կատարվում
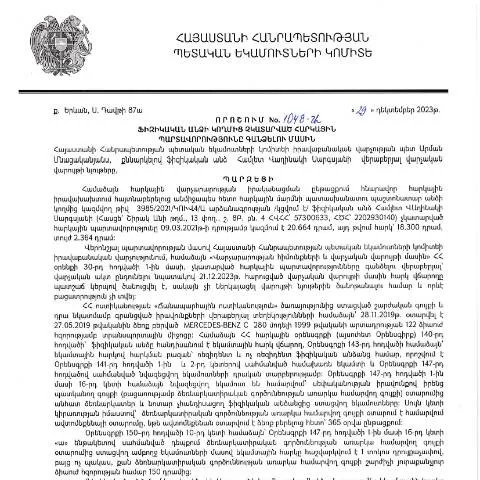
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչության պետի կողմից ընդունված 29․12․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1048-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է գործընթացը, որով պետությունը կարող է հարկային պարտավորությունները վերականգնել՝ երբ դրանք չեն կատարվում:
Այս որոշման շրջանակներում, հարկ վճարող անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները, իսկ չկատարելու դեպքում կարող են բախվել ֆինանսական հետևանքների:
Պարտավորությունների կատարումը հարկատուի պատասխանատվությունն է
Հարկային պարտավորությունները պետք է կատարվեն ժամանակին և լիովին: Եթե դուք չեք կատարել ձեր պարտավորությունները, ապա պետք է պատրաստ լինեք այն բանի, որ պետական մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց:
Ինչպես լրացնել և ներկայացնել 1048-Ա որոշման համաձայն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթուղթը
Այս գործընթացը սկսվում է, երբ պետական մարմինը պարզում է, որ դուք չեք կատարել ձեր հարկային պարտավորությունները: Ձեզ կարող է անհրաժեշտ լինել լրացնել որոշակի փաստաթղթեր, որպեսզի կհամապատասխանեք որոշման պահանջներին:
Պարտադիր ձևաթղթերը՝ լրացման համար
- Հարկային հաշվեկշիռ: Պետք է ներկայացնել Ձեր հարկային պարտավորությունների հստակ հաշվարկ:
- Շահութաբեր փաստաթղթեր: Հարկային պարտավորությունների կատարումը պետք է հիմնավորվի համապատասխան փաստաթղթերով:
- Նշված տվյալները: Խնդրում ենք ստուգել, որ Ձեր անձամբ ներկայացրած տվյալները համապատասխան են:
Ներկայացման եղանակները՝ ինչը ընտրել
ՀՀ ՊԵԿ-ի կայքում այժմ հասանելի են երեք հիմնական եղանակներ՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթուղթը ներկայացնելու համար:
Ինտերնետային հարթակ
- Դուք կարող եք լրացնել և ներկայացնել փաստաթուղթը առցանց՝ օգտագործելով Ձեր ազգային նույնականացման քարտը:
- Այս եղանակը արագ է, և գործողությունները կատարում եք Ձեր տանը:
Պատկերային ներկայացում
- Կարող եք բեռնել փաստաթուղթը PDF ձևաչափով, լրացնել ու ուղարկել ՀՀ ՊԵԿ-ի աշխատակիցներին:
- Այս եղանակով անհրաժեշտ է ունենալ համապատասխան սկանավորված լուսանկարներ:
Նախատեսված տեղամաս
- Կարող եք ներկա լինել ՀՀ ՊԵԿ-ի ձեր մոտակա նահանգային գրասենյակին:
- Այս եղանակը կարող է պահանջել ավելորդ ժամանակ, սակայն անձնական խորհրդատվությունն ու օգնությունը կարող են լինել օգտակար:
Հարկային պարտավորությունների գանձման գործընթացը՝ մանրամասն
Ինչպես արդեն նշվեց, հարկային պարտավորությունների գանձման գործընթացը սկսվում է նրանից, որ պետությունը տեղեկանում է հարկ վճարողի պարտավորությունների չկատարման մասին:
Այս գործընթացը բաղկացած է մի շարք քայլերից:
1. Հարկային պարտավորությունների գնահատում
ՀՀ ՊԵԿ-ի աշխատակիցները գնահատում են պահանջվող պարտավորությունները՝ ըստ հարկային հաշվեկշիռների:
2. Մեկնաբանություններից տեղեկություններ
Հարկ վճարողին կարող են փոխանցվել լրացուցիչ տեղեկություններ կամ պահանջված փաստաթղթերի շարադրանք:
3. Հարկային պարտավորությունների գանձում
Եթե հարկ վճարողը չի ներկայացնում անհրաժեշտ փաստաթղթեր կամ չի կատարում պարտավորությունները, պետությունը կարող է կիրառել հարկային պարտավորությունների գանձումների մեթոդներ:
Ինչպես մարել պարտավորությունները կամ դիմել մերժման դեպքում
Եթե դուք ստացել եք մերժում կամ խնդիրներ եք ունեցել հարկային պարտավորությունների հետ կապված, առաջարկվում է հետևյալ քայլերը:
1. Հուսահատված չլինել
Եթե ձեր դիմումը մերժվել է, դիմեք իրավաբանների կամ մասնագետների օգնությանը:
2. Խորհրդատվություն ստանալ
Որպեսզի հասկանաք խնդիրը, կարող եք այցելել ՀՀ ՊԵԿ-ի տարածաշրջանային գրասենյակ:
3. Փոփոխությունները լրացնել
Եթե դուք ստացել եք մերժում փաստաթղթի պատճառով, վերանայեք ձեր փաստաթղթերը և լրացրեք նոր դիմում:
Պրոցեսի ժամանակացույցը՝ կարևոր ժամկետները
Այս գործընթացի ժամանակացույցը կարող է տատանվել, բայց կան որոշ հիմնական ժամկետներ, որոնցով պետք է լինել ուշադիր:
| Նախագծի փուլ | Ժամկետ |
|---|---|
| Հարկային պարտավորությունների ներկայացում | Ամեն տարի հունվարի 1-ից մինչև ապրիլի 15-ը |
| Պատասխանների ստացում | 20 աշխատանքային օր |
| Նոր փաստաթղթերի ներկայացում | 15 աշխատանքային օր |
Հարկային պարտավորությունների հետևանքները՝ ի՞նչ սպասել
Եթե հարկային պարտավորություններն այնքան էլ չեն կատարվում, և պետական մարմինները սկսում են գանձման գործընթաց, ապա սա կարող է ունենալ որոշ հետևանքներ:
1. Ֆինանսական տուգանքներ
Անձիները, ովքեր չեն կատարում իրենց պարտավորությունները, ենթարկվում են ֆինանսական տուգանքների:
2. Մուտքի արգելքներ
Տարածաշրջաններ, որտեղ հարկային պարտավորություններ չկան, կարող են արգելել մուտքը:
3. Համակարգում գրանցումներ
Անհատները, ովքեր չեն կատարում պարտավորությունները, կարող են նաև հայտնաբերվել պետական ռեգիստրում:
Եզրափակիչ խորհուրդներ
Ուշադրություն դարձրեք ձեր հարկային պարտավորություններին և դրանց կատարմանը: ՀՀ ՊԵԿ-ը տրամադրում է բազմազան միջոցներ, որոնք կարող են օգնել ձեզ ապահովել պատասխանատվությունը:
Եթե դուք բախվել եք խնդիրների, միշտ կարող եք դիմել մասնագետների աջակցությանը, որոնք կօգնեն ձեզ ճիշտ ուղեցույցներով:
Դասակարգման և հարկային պարտավորությունների հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29․12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1048-Ա որոշումը նախատեսում է, որ յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, ենթակա է համապատասխան իրավական ընթացակարգերի: Այս որոշումն ունի մի շարք կարևոր կետեր, որոնք վերաբերում են հարկային պարտականությունների դասակարգմանը, դրանց բովանդակությանը և դրանք չկատարելու հետևանքներին:
Սակայն, հարկային պարտավորությունները հիմնականում բաժանվում են երեք հիմնական կատեգորիաների՝ եկամտային հարկ, ավելացված արժեքի հարկ (ԱՎՀ) և ուրիշ հարկեր: Այսպիսով, որոշումն ընդգրկում է ոչ միայն եկամտային հարկի պարտականությունները, այլ նաև ԱՎՀ և այլ ձևաչափերով պարտավորությունները, որոնք կարող են առաջանալ ֆիզիկական անձանց համար: Հարկային պարտավորությունների հաշվարկը և դրանց գանձումը կիրականացվի ըստ ՀՀ ՊԵԿ կողմից սահմանված կարգի՝ առանց որևէ ուշացման:
Որոշման ազդեցությունը ֆինանսական կայունության վրա
1048-Ա որոշումը միտված է կարևորագույն խնդիրների լուծմանը, որոնք վերաբերում են երկրի ֆինանսական կայունությանը: Մասնավորապես, հարկերի չկատարման հետևանքով կարող են ծագել ֆինանսական դժվարություններ, որոնք բացասաբար կազդեն ոչ միայն պետական բյուջեի, այլև քաղաքացիների սոցիալ-տնտեսական վիճակի վրա:
Այսպիսով, հարկային պարտավորությունների գանձումը համակարգված կերպով նպաստում է բյուջեի լրացուցիչ միջոցների հավաքագրմանը, ինչը իր հերթին հնարավորություն է տալիս կառավարությանը իրականացնել սոցիալական ծրագրեր և ավելի արդյունավետ լուծել հանրային ծառայությունների մատուցումը: Ինտեգրված համակարգի միջոցով, որը նախատեսում է էլեկտրոնային գանձման ընթացակարգեր, հնարավոր կլինի նվազագույնի հասցնել մարդկային գործոնը և կոռուպցիոն ռիսկերը:
Հարկային պարտավորությունների կատարումն ու տեղեկատվական տեխնոլոգիաների դերը
ՀՀ ՊԵԿ 1048-Ա որոշումը շեշտադրում է տեղեկատվական տեխնոլոգիաների կարևորությունը հարկային պարտավորությունների կատարումում: Արդյունավետ հարկային համակարգի հիմքը հանդիսանում է էլեկտրոնային ծառայությունների մատուցումը, որը հնարավորություն է տալիս քաղաքացիներին հեշտությամբ և արագ կերպով կատարել իրենց հարկային պարտականությունները:
Այս համատեքստում, քաղաքացիները կարող են օգտվել իրենց էլեկտրոնային ստորագրություններից և անձնական թվերից՝ իրենց հարկային հաշվետվությունները ներկայացնելու և վճարումները կատարելու համար: ՀՀ ՊԵԿ-ը մշտապես աշխատում է նոր տեխնոլոգիաների ներդրման ուղղությամբ, որոնք հնարավորություն կտան բարելավել և արագացնել հարկային գործընթացները: Որոշման մեջ ընդգրկված է նաև տեղեկություն, որ յուրաքանչյուր ֆիզիկական անձ կարող է ստանալ իրենց հարկային պարտականությունների վերաբերյալ տեղեկատվություն՝ մուտք գործելով համապատասխան էլեկտրոնային հարթակ: