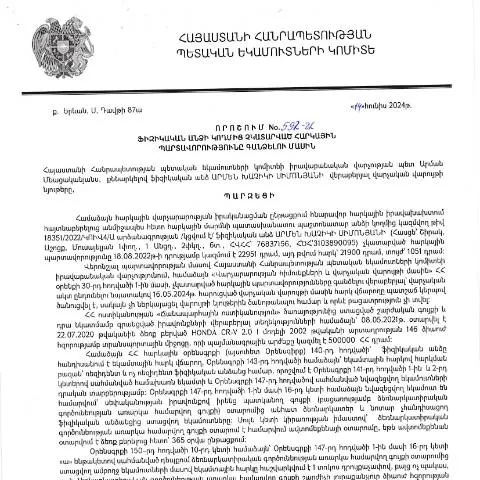
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 592-Ա որոշում
Այս որոշումը մեծ նշանակություն ունի ֆիզիկական անձանց համար, ովքեր իրենց հարկային պարտավորությունները չի կատարել կամ չեն կարողանում կատարել: Դա կարող է հանգեցնել հարկային պարտականությունների գանձման, ուստի անհրաժեշտ է ծանոթանալ որոշման մանրամասներին և գործողություններին:
Դիմելու կարգը. Խորհուրդներ և ընթացակարգեր
Այս որոշման շրջանակներում էական է հասկանալ, թե որ մարմիններին պետք է դիմել և ինչ փաստաթղթեր են անհրաժեշտ: Ինչպես բոլոր պաշտոնական փաստաթղթերը, այս որոշման կիրառումը պահանջում է համապատասխան ընթացակարգերի հետևում:
Կարգավորող մարմինը
- ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե)
- Իրավաբանական վարչություն
Մանրամասները, որոնք պետք է ապահովել
Երբ դիմում եք, դուք պետք է ապահովեք հետևյալ փաստաթղթերը.
- Որոշման կիրառման հիման վրա կազմված դիմում:
- Ձեր անձնական տվյալները հաստատող փաստաթուղթ:
- Այլ անհրաժեշտ փաստաթղթեր, կախված ձեր իրավիճակից:
Էլեկտրոնային դիմումներ. Թույլատրելիության սկզբունքները
Տեղեկացված լինելը էական է, որ այսօր շատ գործընթացներ կարող են իրականացվել էլեկտրոնային ձևով: ՀՀ ՊԵԿ-ի պաշտոնական կայքում տրամադրվում են էլեկտրոնային դիմումների ներկայացման հնարավորությունները:
Ինչպես ներկայացնել դիմումը
- Գրանցեք ձեր անձնական հաշիվը ՀՀ ՊԵԿ պաշտոնական կայքում:
- Լրացրեք առկա ձևերը, որոնք նախատեսված են գանձման համար:
- Դիմումը ուղարկեք, օգտագործելով ձեր էլեկտրոնային ստորագրությունը:
Ֆինանսական հսկողություն. Հարկային պարտավորությունները
Դիմելուց հետո, հարկային պարտավորությունները կհսկվեն պետական մարմինների կողմից: Այս գործընթացը ունի իր առանձնահատկությունները:
Հարկային պարտավորությունների գանձման ընթացակարգ
- Պետական մարմինը ստանում է դիմումը:
- Ընդունվում են տվյալներ ձեր հարկային պարտավորությունների մասին:
- Շաբաթական կամ ամսական հաշվետվություն, որը հրապարակվում է:
Հարկային պարտավորությունների չափը և լեզուներ
Այս որոշման շրջանակում հարկային պարտավորությունների չափը կարող է տարբեր լինել ըստ անհատի ֆինանսական իրավիճակի: Որպեսզի ինքնուրույն գնահատենք, թե ինչ չափանիշներով է կայացվել որոշումը, պետք է ուսումնասիրել մայր օրենքի դրույթները:
Փաստաթուղթերի ձեւաչափը
- Անձնագրային փաստաթղթերի լրացման պահանջները:
- Նշված փաստաթղթերի կրկնօրինակները:
Գործողության ժամկետները և հետևանքները
Որոշման կիրառման ժամկետները, ինչպես նաև դրա ազդեցությունը, կարևոր են բոլոր ֆիզիկական անձանց համար:
Ժամկետների առանձնահատկությունները
| Գործողություն | Ժամկետ |
|---|---|
| Դիմում ներկայացնել | 30 օր |
| Դիմումը վերանայել | 14 օր |
| Հարկային պարտավորությունների հաստատում | 1 ամիս |
Հաճախական սխալներ և դրանցից խուսափելու ռազմավարություն
Այս գործընթացում շատ հաճախ տեղի են ունենում սխալներ, որոնք կարող են հանգեցնել գործողությունների չկատարելուն:
Սխալների տեսակները
- Չկատարված հարկային պարտավորությունների սխալ մեկնաբանություն:
- Վերնագրի կամ տվյալների անճշտություն:
Այսպիսով, կարևոր է ուշադիր լինել, որպեսզի դիմումը լինի ճիշտ լրացված:
Եզրակացություն
Այդ որոշումն ունի էական նշանակություն բոլոր ֆիզիկական անձանց համար, ովքեր չեն կարողանում կատարել իրենց հարկային պարտավորությունները: Հետևաբար, կարևոր է հետևել բոլոր գործընթացներին և ապահովել ճիշտ փաստաթղթեր:
Դիտարկումներ և բարդություններ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 592-Ա որոշումը, օրենսդրական շրջանակի մեջ, կարևոր քայլ է հարկային համակարգի արդյունավետության ապահովման և պետական բյուջեի համալրման ուղղությամբ։ Սակայն, հարկային պարտավորությունների գանձման գործընթացը կարող է հանդիպել որոշ բարդությունների, որոնք կարիք ունեն իրավաբանական և վարչական մանրակրկիտ ուսումնասիրության։
Առաջին հերթին, հարկային պարտավորությունների գանձման ընթացքում հաճախակի հանդիպող խնդիրներից է, որ ֆիզիկական անձի կողմից հնարավոր են լինում բազմաբնույթ պատճառներ, որոնք արժե քննարկել։ Օրինակ, հարկային պարտավորությունների չկատարման պատճառ կարող է լինել սոցիալական վիճակի վատթարացումը, առողջական խնդիրները կամ այլ անզգուշություններ, որոնք կարող են հանգեցնել վճարման անկարողությանը։ Այսպիսի պարագայում, հարկային մարմինները պարտավոր են հաշվի առնել քաղաքացիների սոցիալական վիճակը և հնարավորությունը, որպեսզի ապահովեն արդար վճարման գործընթաց։
Ավելին, հարկային պարտավորությունների գանձման ընթացակարգը կարող է նաև ներառել առնչվող իրավաբանական հարցեր, ինչպիսիք են, օրինակ, պարտքերն ու պահանջները այլ պետական մարմինների կողմից։ Այսպիսով, հարկային մարմիններն անհրաժեշտություն ունեն համագործակցելու այլ պետական ինստիտուտների հետ, ինչպիսին են սոցիալական ծառայությունները, որպեսզի կարողանան կատարել комплексային ուսումնասիրություններ։
Տվյալների էլեկտրոնային ստուգման և նոր տեխնոլոգիաների կիրառումը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը հաճախակի կիրառում է էլեկտրոնային տեխնոլոգիաներ՝ պետական մարմինների միջև տեղեկատվության փոխանակման և ստուգման համար։ 592-Ա որոշման շրջանակներում, ՊԵԿ-ը պարտավոր է իրականացնել էլեկտրոնային ստուգման մեթոդներ, որոնք մեծացնում են գործընթացի թափանցիկությունը և արդյունավետությունը։
Այս գործընթացներում կարևոր է նաև քաղաքացիների կողմից էլեկտրոնային ստորագրությունների և անձնական թվերի օգտագործումը։ Այսօր, գրեթե յուրաքանչյուր ֆիզիկական անձ, ով հարկային պարտավորություններ ունի, պարտավոր է ունենալ էլեկտրոնային ID քարտ, որը թույլ է տալիս իրականացնել հարկային հայտարարություններ, վճարումներ և ստուգել պարտավորությունները։ Վճարումների համակարգի առավելությունները ներառում են արագությունն ու արհեստական բանականություն ունեցող ծրագրեր, որոնք նվազեցնում են մարդկային սխալները:
Միաժամանակ, պետք է նշել, որ էլեկտրոնային ստուգման գործընթացի մեջ կարող են լինել նաև տեխնիկական խնդիրներ, ինչպիսիք են համակարգի խափանումները կամ տվյալների անհամապատասխանությունը։ Հենց այդ պատճառով, հարկային մարմինները պետք է մշտապես կատարել բարելավումներ և արդիականացումներ իրենց համակարգերում, որպեսզի ապահովեն առավել բարենպաստ միջավայր քաղաքացիների համար:
Հարկային պարտավորությունների գանձման իրավական ապացույցների հավաքագրումը
Հարկային պարտավորությունների չկատարման դեպքում, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է սկսել իրավական գործընթաց, որի շրջանակներում անհրաժեշտ է հավաքել համապատասխան ապացույցներ։ 592-Ա որոշման շրջանակներում, իրավաբանական վարչությունը պետք է ունենա բավարար ապացույց, որպեսզի հիմնավորի պարտքի օրինականությունը և իրավաչափությունը։
Այն ամենը, ինչ հնարավոր է հավաքել հարկային պարտավորությունների վերաբերյալ, ընդհանրապես ներառում է ոչ միայն ֆինանսական փաստաթղթեր (օրինակ՝ հարկային հայտարարություններ և վճարումներ), այլ նաև վարույթների ընթացքում ձեռք բերված տեղեկատվություն, որը կարող է ապացուցել, որ ֆիզիկական անձը իրականում պարտավոր էր կատարել վճարում։ Այդ իսկ պատճառով, հարկային մարմինները պետք է համագործակցեն այլ պետական մարմինների, ինչպես նաև բանկերի և ֆինանսական հաստատությունների հետ, որպեսզի հնարավորություն ունենան հավաքելու անհրաժեշտ տեղեկությունները։
Հավաքված տվյալները օգտագործվում են նաև դատարանի կողմից, եթե հարկային մարմինները որոշեն գործարկել դատական գործընթաց՝ հարկային պարտավորության գանձման համար։ Այս համար, կարևոր է, որ բոլոր փաստաթղթերը և հավաքված տվյալները լինեն օրինական, և իրենց համապատասխանությունը պետք է հաստատվի իրավական առումով։