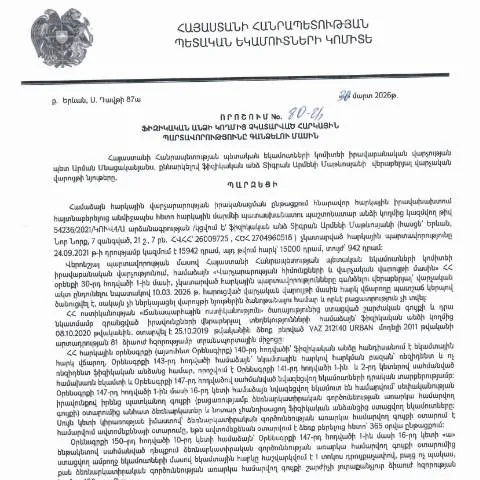
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման պարտավորությունները և կիրառման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.03.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 80-Ա որոշումը նախատեսում է մանրամասն ընթացակարգեր, որոնք կապված են հարկային պարտավորությունների կատարման հետ: Այս որոշման համաձայն, ֆիզիկական անձինք, որոնք չհիմնավորված պատճառներով չեն կատարել իրենց հարկային պարտավորությունները, պարտավորված են դրանք տեսանելի ժամկետում վճարել:
Որոշման կիրառման շրջանակներում կարևոր է հասկանալ, որ հարկային պարտավորությունների կատարումը պարտադիր է, և ՀՀ օրենսդրությամբ սահմանված ժամկետների պահպանման դեպքում հարկային մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների կատարումը։ Այս որոշումը ուժի մեջ մտնելուց հետո, հարկային մարմինները համապատասխան գործողություններ կիրականացնեն՝ հարկատուներին իրազեկելու և նրանց պարտավորությունները կատարելու հնարավորություն տալու համար:
Հարկային պարտավորությունների գանձման մեթոդներ և ընթացակարգեր
Այս որոշման հիման վրա, ՀՀ ՊԵԿ-ը կարող է կիրառել մի շարք մեթոդներ ֆիզիկական անձանց հարկային պարտավորությունները գանձելու համար: Առաջին հերթին, հարկային մարմինները պետք է իրականացնել հարկատուների վերաբերյալ տեղեկատվության հավաքագրում, որպեսզի պարզեն, թե ովքեր են այն անձինք, որոնք ունեին պարտավորություններ և չեն կատարել դրանք:
Առաջին մեթոդն է՝ ուղղակի հաղորդագրությունների և ծանուցագրերի միջոցով հարկատուներին տեղեկացնել իրենց պարտավորությունների մասին: Հարկային մարմինները կարող են օգտագործել էլեկտրոնային հաղորդագրություններ՝ կամայական կերպով ուղարկված, կամ էլ հասցեագրված թղթային ծանուցագրեր:
Երկրորդ մեթոդն է՝ հարկային պարտավորությունների կատարումը կարող է իրականացվել հարկային հաշվեհամարների միջոցով, քանի որ որոշման մեջ նշված է, որ հարկային մարմինները իրավունք ունեն ավտոմատացված համակարգերի օգնությամբ գանձել պարտավորությունները:
Այս գործընթացը կարող է նաև ներառել հաշվարկների կատարումը, որտեղ ճշտվում են հարկային պարտավորությունների չափերը և վճարման ժամկետները: Եթե հարկատուները չեն պատասխանում ծանուցումներին, ապա հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց:
Հարկային պարտավորությունների վճարման ժամկետներ և պատիժներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ընդգծում է վճարման ժամկետների կարևորությունը: Նշված ժամկետներում հարկային պարտավորությունների կատարումը թույլ է տալիս խուսափել լրացուցիչ տույժերից և վարչական պատասխանատվություններից:
Ըստ որոշման, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները սահմանված ժամկետներում, ապա կարող են ստիպողական միջոցներ կիրառվել՝ երբեմն նույնիսկ գանձման իրավունքի իրականացմամբ: Նաև, հարկային մարմինները իրավունք ունեն կիրառել տուգանքներ՝ ըստ ՀՀ օրենսդրության:
Այսպիսով, կարևոր է, որ հարկատուները ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ և հետևեն առաջնային ծանուցումներին, որպեսզի կարողանան կատարել իրենց պարտավորությունները ժամանակին և խուսափել լրացուցիչ ֆինանսական ծանրաբեռնվածությունից: