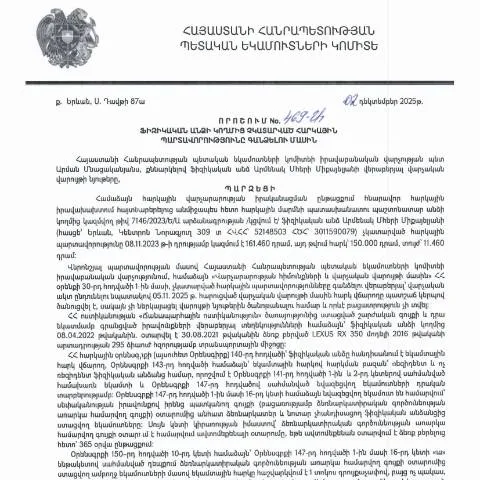
Հարկային պարտավորությունների կատարումը և դրանց կատարումից խուսափելու հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.12.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 469-Ա որոշումը պարունակում է կարևոր տեղեկություններ այն մասին, թե ինչպես են արկայական հարկային պարտավորությունները ազդում անձի իրավական կարգավիճակի վրա: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր տեսակի իրավական հետևանքների, որոնք կարող են ունենալ նշանակալի ֆինանսական և իրավաբանական ծանրություն:
Գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկային մարմինները նկատում են, որ ֆիզիկական անձը չգրանցված կամ չհրապարակված է հարկային պարտավորություններում: Սա կարող է տեղի ունենալ հարկային ստուգումների արդյունքում, որոնք հաշվետու են ՀՀ ՊԵԿ կամ այլ պետական մարմինների կողմից: ՀՀ հարկային օրենսդրության շրջանակներում, հարկային պարտավորությունները պետք է կատարվեն հաշվետու ժամանակահատվածում՝ օրենսդրության պահանջների համաձայն:
Հարկային պարտավորությունների կատարումից խուսափելը կարող է հանգեցնել սահմանված ժամկետից դուրս հարկերի գանձման, տույժերի և անգամ քրեական պատասխանատվության: Ուստի, կարևոր է, որ յուրաքանչյուր ֆիզիկական անձը՝ ինչպես նաև իրավաբանական անձինք, ուշադիր հետևեն իրենց հարկային պարտավորություններին՝ կանխելու համար հնարավոր խնդիրները:
Հարկային պարտավորությունների գանձման ընթացակարգը և համապատասխան գրավոր դիմումներ
ՀՀ ՊԵԿ-ի կողմից տարածվող 469-Ա որոշումը հստակեցնում է, որ հարկային պարտավորությունների գանձման գործընթացում պետք է հետևվի համապատասխան ընթացակարգերին: Նախ, հարկային մարմինը պետք է տեղեկացնի պարտապանելին այդ պարտավորությունների մասին, որպեսզի վերջինս կարողանա լրացնել իր պարտավորությունները:
Հարկային պարտավորությունների կատարումը կարող է տեղի ունենալ գրավոր դիմումի միջոցով, որտեղ նշվում են տվյալ պարտավորությունների կատարումը, գումարները և համապատասխան հաշվետվությունները: Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով քաղաքացիների ID քարտերը կամ էլեկտրոնային ստորագրությունները:
Գանձման գործընթացի շրջանակներում կա նաև հնարավորություն՝ դիմել ՀՀ ՊԵԿ տեղեկատվական կենտրոն՝ ստանալու լրացուցիչ տեղեկություններ: Այս կենտրոնում կարող են տրամադրվել նաև անհրաժեշտ փաստաթղթերը, որոնք պահանջվում են պարտավորությունների կատարումը և հարկային հարցերի լուծումը մեծացնելու նպատակով:
Հարկային պարտավորությունների խախտման դեպքում գործադրվող իրավական միջոցառումներ
Եթե ֆիզիկական անձը շարունակում է չկատարել իր հարկային պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է կիրառել տարբեր իրավական միջոցառումներ: Դրանք կարող են ներառել պարտավորությունների պարտադիր կատարումը, ֆինանսական տույժերի կիրառումը, ինչպես նաև հնարավոր է քրեական գործ հարուցելը, եթե հարկային ապօրինությունները բավականաչափ ծանր են:
Հարկային պարտավորությունների խախտման դեպքում անհրաժետ է, որ քաղաքացիները ընդունեն իրավական խորհուրդ՝ հասկանալու համար նրանց իրավական պարտականությունները և հնարավոր հետևանքները: Սա կարող է նաև օգնել՝ կանխելու կամ նվազեցնելու տույժերի կամ այլ իրավաբանական հետևանքների ռիսկը:
Ընդհանուր առմամբ, 469-Ա որոշման շրջանակներում հարկային պարտավորությունների կատարումը ներկայացնում է կարևորություն ոչ միայն պետական հարստության, այլև քաղաքացիների սոցիալ-տնտեսական բարեկեցությանը պահպանելու համար: